メガトレンド · 気候適応と水
あなたが住むビルは、もう存在しない世界向けに建てられた
世界中の建物は、30〜50年前の気候を前提に設計されています——熱波も、嵐も、洪水も、今ほど激しくなかった頃の話です。ところが今や、暑すぎて住めず、簡単に浸水し、エネルギーを「ダダ漏れ」させて、世界のCO2のおよそ40%を生む張本人になってしまった。このnodeは、世界中にすでにある建物を「アップグレード」し、より厳しくなった気候に耐えさせ、同時にエネルギーをもっと使わなくする——そういうビジネスの話です。それは工学であり、素材の話であり、そして法律が引き金を引く投資の波でもあるんです。
01これは何?
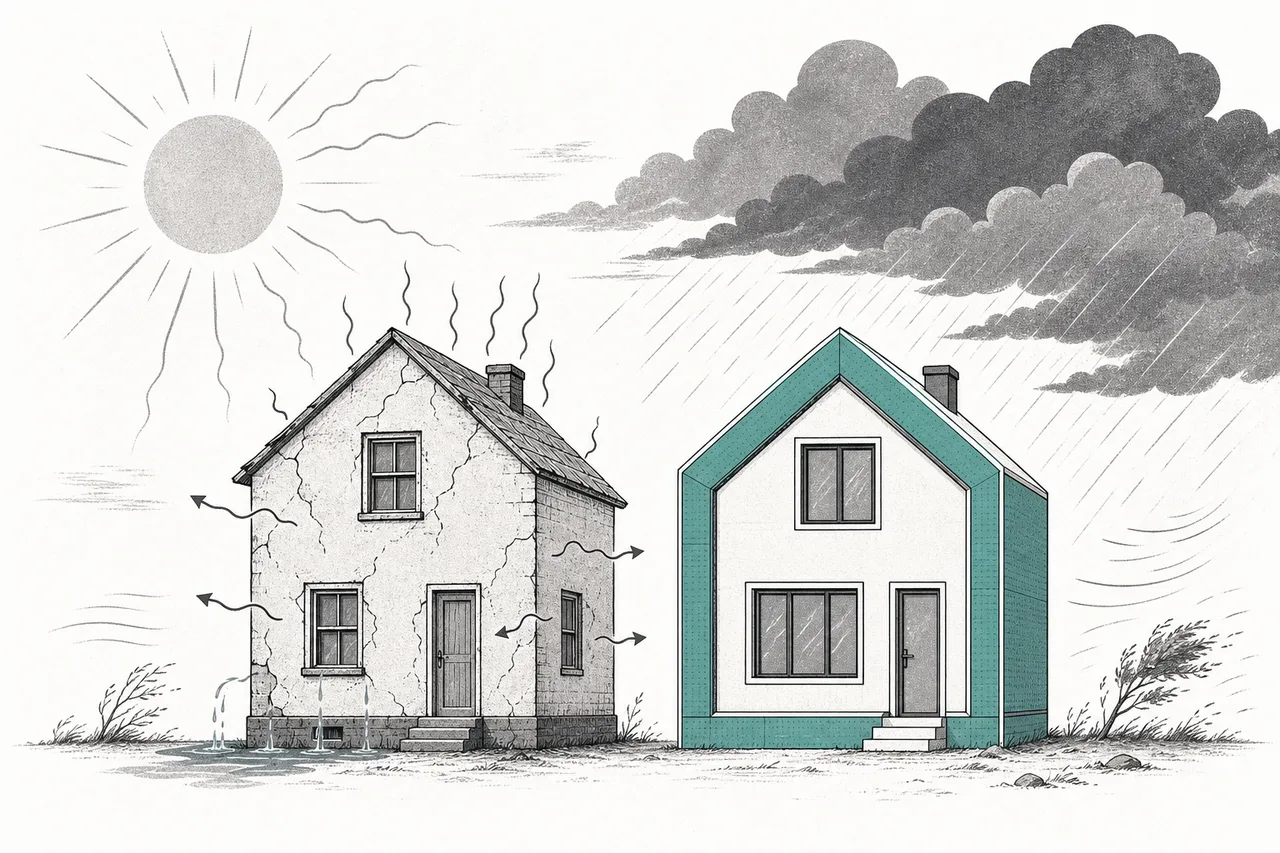
今あなたがいる家やオフィスを思い浮かべてみてください。それが2000年より前に建てられたものなら、「あの頃」の気候向けに設計されています——真夏でも40度に長くは届かず、嵐もこれほど多くなく、雨もこれほど叩きつけなかった時代です。でも建物は何十年も使われるもので、気候はそれよりずっと速く変わっていく。その結果、ちゃんと建っているのに「気候的に時代遅れ」になったビルが、世界中にあふれているんです。
Resilient Buildings & Retrofitは、この問題を解くビジネスです——壊して建て直すのではなく、「すでにあるビルをアップグレードする」こと(retrofitという言葉は、古いものを壊さずに改良する、という意味)。それで二つのことを同時にやります:(1) 厳しくなった気候に耐える——暑さ、嵐、洪水、山火事——そして(2) エネルギーをもっと使わない。仕事の範囲は、壁の断熱、衝撃に強い窓への交換、反射塗料を塗った屋根から、冷暖房を省エネな電気式に替えること、そして建物を制御する「頭脳」を入れることまで、幅広く及びます。
メガトレンドの地図では、このnodeはClimate Adaptation & Waterの下にあるサブテーマです——「温暖化に適応する」グループで、「CO2排出を減らす」のとは違います。気候は確実に悪くなると認めたうえで、ではどう付き合っていくかを問う、というところが違うんです。そして適応すべきものの中でも、「毎日を過ごすビル」こそが、いちばん最初の最前線になります。
Retrofit = 既存の建物を壊さずアップグレードすること · Mitigation(緩和)= 温暖化を遅らせるためにCO2排出そのものを減らすこと · Adaptation(適応)= すでに暑くなった世界で、今あるものを生き延びさせること。このnodeが特別なのは、その両方を一つの仕事でこなせる点です——良いリフォームは、ビルを丈夫にしつつ(adaptation)、電気も食わなくする(mitigation)。
02なぜ重要か — ビルは生き延び、しかも省エネでなければならない
まず、意外と知られていない数字から:建物は世界の最終エネルギー消費の約30%を食い、エネルギー部門のCO2の約26%を出しています。そして建材を作るのに使うエネルギーまで含めると、その数字はエネルギー関連CO2排出全体の約40%(IEA, 2025)まで跳ね上がる。つまり、温暖化に本気で取り組むなら、「ビル」を素通りすることは絶対にできないんです。
でもなぜ「古いものをリフォーム」なのか、「新しく良いものを建てる」じゃダメなのか? 答えは、ある厳しい現実にあります——2050年にまだ建っている建物の大半は、もう今日すでに建てられている。新築は一年でストック全体のわずか1%ほどしか増えません。だから新築だけで移行を待っていたら、何百年もかかってしまう。本当の仕事は、世界中にある何十億棟もの「既存の建物」を、順番にアップグレードしていくことなんです。
だからこそEUは新しい規則(改正EPBD、2024年)を打ち出しました。これは建物の改修ペースを2倍に引き上げることを目標に掲げ——今はわずか年1%ほどしか進んでいません——最も性能の悪い建物の16%を2030年までに、26%を2033年までに改修することを義務づけます。この法律そのものが、環境問題を巨大な「建設の受注」へと変えるわけです。この目標を達成するには、2024〜2030年を通じて年間2,970億ユーロもの投資が必要になると見積もられています。
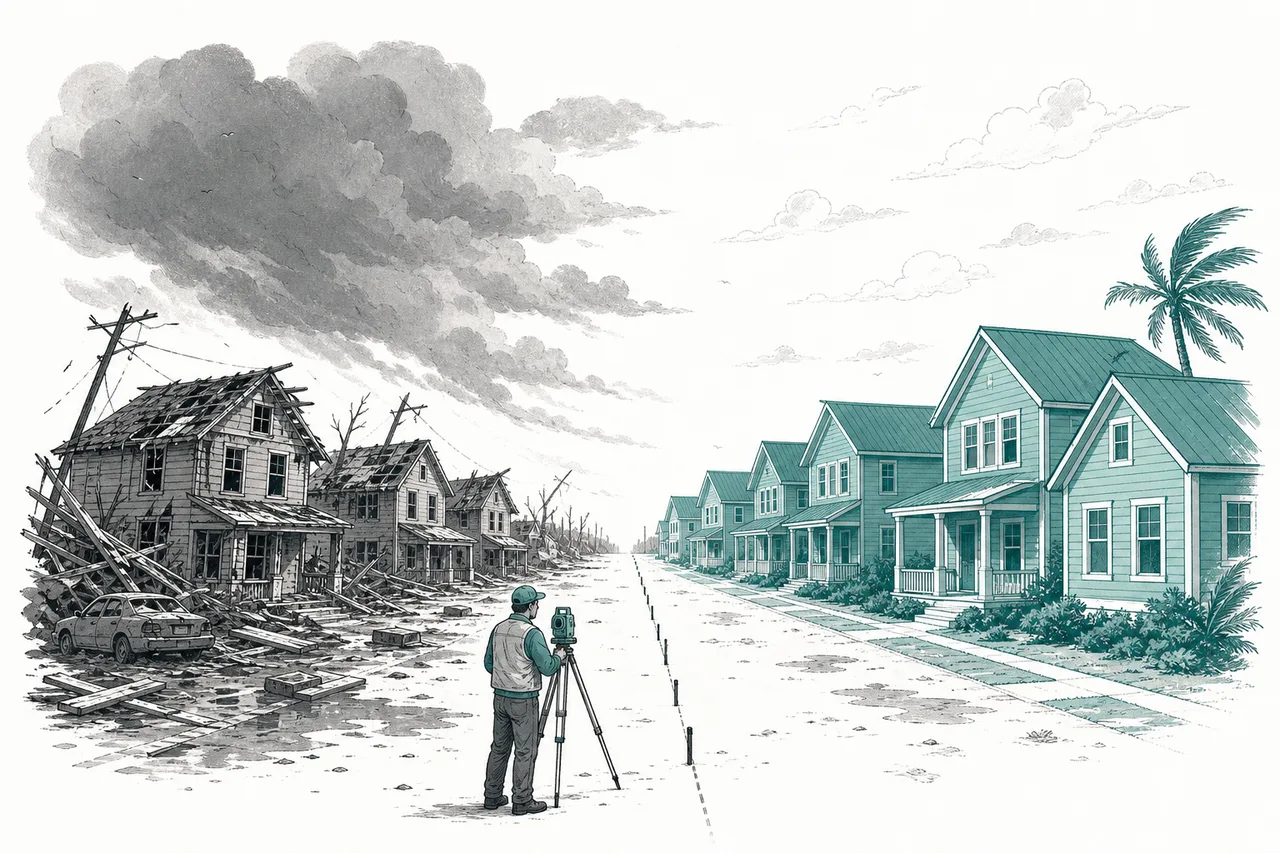
そして二つ目の理由——「生き延びること」——が、もう一方からも需要を加速させています。気候が厳しくなるほど損害額と保険料も跳ね上がり、ビルを「丈夫にする」投資が、理念ではなく採算の取れる話になっていく。いちばん分かりやすいのがフロリダで、建築基準法が沿岸エリアで耐衝撃窓(impact window)の使用を義務づけています——そして沿岸の新築での耐衝撃窓の需要は、20%以上伸びると見込まれています。
03どう動くのか — リフォームの仕組み
この話の核心は、たった一枚の絵で理解できます。「漏れている」古いビルを思い浮かべてください——断熱のない屋根から熱が流れ込み、窓のすき間からエアコンの冷気が逃げ、基礎から水がしみ込み、古いエアコンは絶え間なく入ってくる熱と戦うために膨大な電気を食う。こういうビルは、「丈夫でない」と「電気を食う」を一つの体で同時にやってのけているんです。
リフォームとは、それを一層ずつ、外から内へと直していくことです——職人が「建物の外皮」(building envelope)と呼ぶ部分が先。なぜならそこが、外と中を隔てる最初の防御線だからです:
この順番がとても大事です。それが、なぜ「建物の外皮」が最大のセグメントなのかの理由だからです——省エネリフォーム市場の約52%を占めます(Grand View)。理屈は単純で、ビルがまだ「漏れている」のに新しいエアコンを入れるのは、底の抜けたバケツに水を足すようなもの。まず外皮をふさげば、残りの設備はすべて小さく、安く、省エネになる。
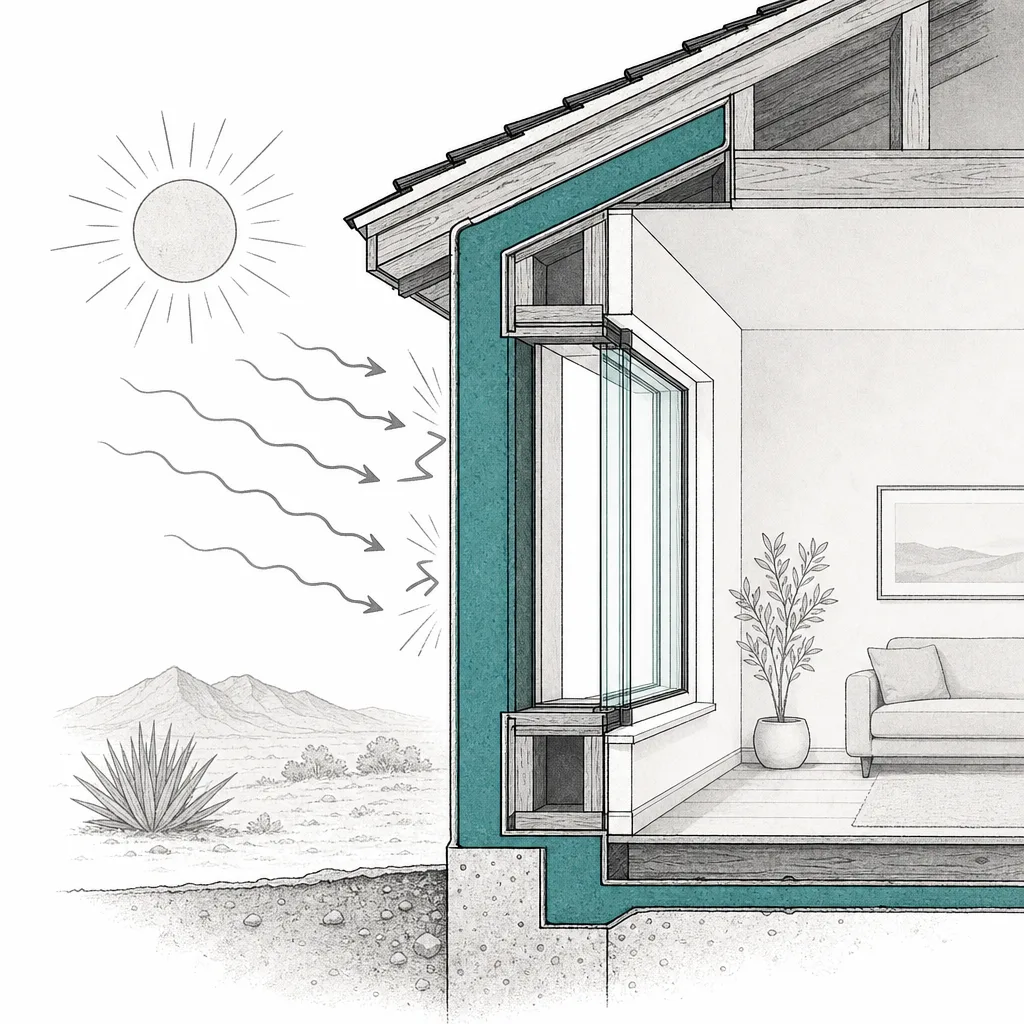
各層は、ちゃんと測れる効果を出します——反射塗料を塗った屋根(cool roof)だけでも、暑い地域ならエアコンを動かす電気を約5〜20%減らし、4〜7年で投資を回収します。新型の耐衝撃窓は、嵐に耐えるだけでなく、普通の透明ガラスに比べてエアコンの負荷を25〜35%下げる。そして全層をやり切るディープリフォーム(deep retrofit)は、建物のエネルギー使用を最大80%も減らせます。
Building Envelope(建物の外皮) = 中と外を隔てるすべて——壁、屋根、窓、断熱、すき間 · BMS(Building Management System)= エアコン・照明・各種設備を自動で制御し、必要な分だけ動かす建物の「頭脳」——投資は少なくて済むのに早く節約できる層です。ハードを大きく替えずに「今あるものを賢く動かす」だけだからなんです。
04エコシステム — 何とつながっているか
このnodeは単独で存在しているわけではありません。いくつもの大きなトレンドの境目に座っていて、隣人たちと「仕事を分け合う」様子を見ると、よりよく理解できます:
- いちばん近い兄弟 — Cooling & Heat Resilience: どちらも同じClimate Adaptationの下にあり、境界線はとても薄い。外皮のリフォーム=「入ってくる熱」を減らすこと、Cooling=「残った熱」を省エネなエアコン/ヒートポンプで処理すること。二つ並べて見れば一つの話——暑くなる世界で、電気を食わずに人が住めるようにすること
- 補い合う相手 — Energy Transition & Power Demand: 省エネになったビルは、いちばん安い「電力需要の削減」手段です——いちばん安い一単位の電力は、そもそも作らなくていい一単位だから。そしてヒートポンプは、ビルをガス・石油を燃やす状態から、日に日にクリーンになる電気へと移します
- 頼っている相手 — Critical Materials & Supply Chain: 断熱材、特殊ガラス、鉄、アルミ、コーティング——リフォームは素材を膨大に「食う」仕事です。だから素材価格とサプライチェーンが、そのままコストに直結します
- 交わる相手 — AI / Smart Infrastructure: 今どきのBMSはAIを使ってビルの使われ方を学習し、設備の動きを自動で調整します。ハードをほとんど替えずに、既存のビルを「賢く」するんです
面白いのは、このnodeが「適応する者」であると同時に「CO2を減らす者」でもある点です——これは普通ではありません。適応系のトレンドの多く(例:防潮堤)は生き延びる助けにはなっても、CO2は減らさない。逆にCO2削減系の多く(例:太陽光)は、ビルを嵐に強くはしてくれない。良いリフォームは、一つの予算で両方をやってのける——だからこそ、気候系の資金も省エネ系の資金も、どちらもここに流れ込んでくるんです。
05今どこまで来たか + 主役たち
2025〜2026年は、「法律が効き始める」時期です。欧州のEPBDは、2026年5月までに加盟各国の国内法へ落とし込まれなければなりません。そしてアメリカでは、災害(ハリケーン、カリフォルニアの山火事)後の再建ラッシュに、フロリダやカリフォルニアで厳しくなった建築基準が重なり、「より丈夫な素材」への需要が実際に跳ね上がっています。
もう一つ来ている力が電化(electrification)、とくにヒートポンプです——世界のヒートポンプ市場は2025年で約830〜930億ドル、2030年には1,350〜1,630億ドルに達すると見られています。IEAは、世界が掲げた目標どおりにやるなら、2030年までに約6億台のヒートポンプを設置し、建物の暖房需要の20%をまかなう必要があると試算しています(今は約10%)。
では、誰が得をするのか? ここに「派手なスタートアップ」はいません。これは世界的な建材・建物システム企業の土俵です——改修の波+厳しくなる規制に乗っている、その多くが老舗の会社で、ある日いきなり気候トレンドのど真ん中に立たされた、という顔ぶれです。私たちはプレーヤーを、生の時価総額よりも、バリューチェーン上の役割(外皮 · 設備/ヒートポンプ · 流通)で並べています——リフォームという仕事の、誰がどこを握っているのかを見えるようにするためです。
06これからの展開
第一の方向は「法律が需要を引っ張る」こと。これは消費者の流行に頼るトレンドではなく、すでに成立し、期限もはっきりした法律に頼るトレンドです——EPBDは最も性能の悪い建物の16%を2030年までに、26%を2033年までに改修するよう義務づける。アメリカの災害地域の建築基準も、事が起きるたびに厳しくなる。こういう需要は読みやすく、しかも長い。なぜなら「選ぶ」ものではなく「強制される」ものだからです。
第二の方向は外皮+設備+データの統合。これまで外皮の仕事(Owens Corning、Kingspan)と設備の仕事(Carrier、JCI)は別々でした。でもこれからは「リフォーム一式パッケージ」として売られることが増え、それをBMS/AIが束ねていく——「ハード+頭脳」の両方を握る者が、素材を一品売りする者より強い価格決定力を持つようになります。
第三の方向は「資産価値」が、丈夫で省エネなビルと、そうでないビルとで分かれ始めること——リスクの高い地域で保険料が跳ね上がり、テナントや買い手が、電気代が安く嵐に強いビルにプレミアムを払い始めると、リフォームを拒んだビルは次第に「マイナス資産」(stranded asset、座礁資産)になっていく。売りにくく、保険も高い。この圧力は、法律の側からだけでなく、金融の側からもリフォームを後押しします。
07課題とリスク
このトレンドは確実そうに聞こえますが、その性質そのものに埋め込まれたリスクがいくつもあります。
一つ目は建設サイクルと金利——ここは景気にとても敏感なグループです。金利が高かったり景気が鈍ったりすると、人はすぐに改修を先延ばしにします(薬と違って、これは後回しにできる)。Owens Corning自身も、住宅市場が冷え込むと断熱材・屋根材の需要は急速に縮みうる、と警告しています。ビルがリフォームすべきだということは、それが今年リフォームされる、という意味ではないんです。
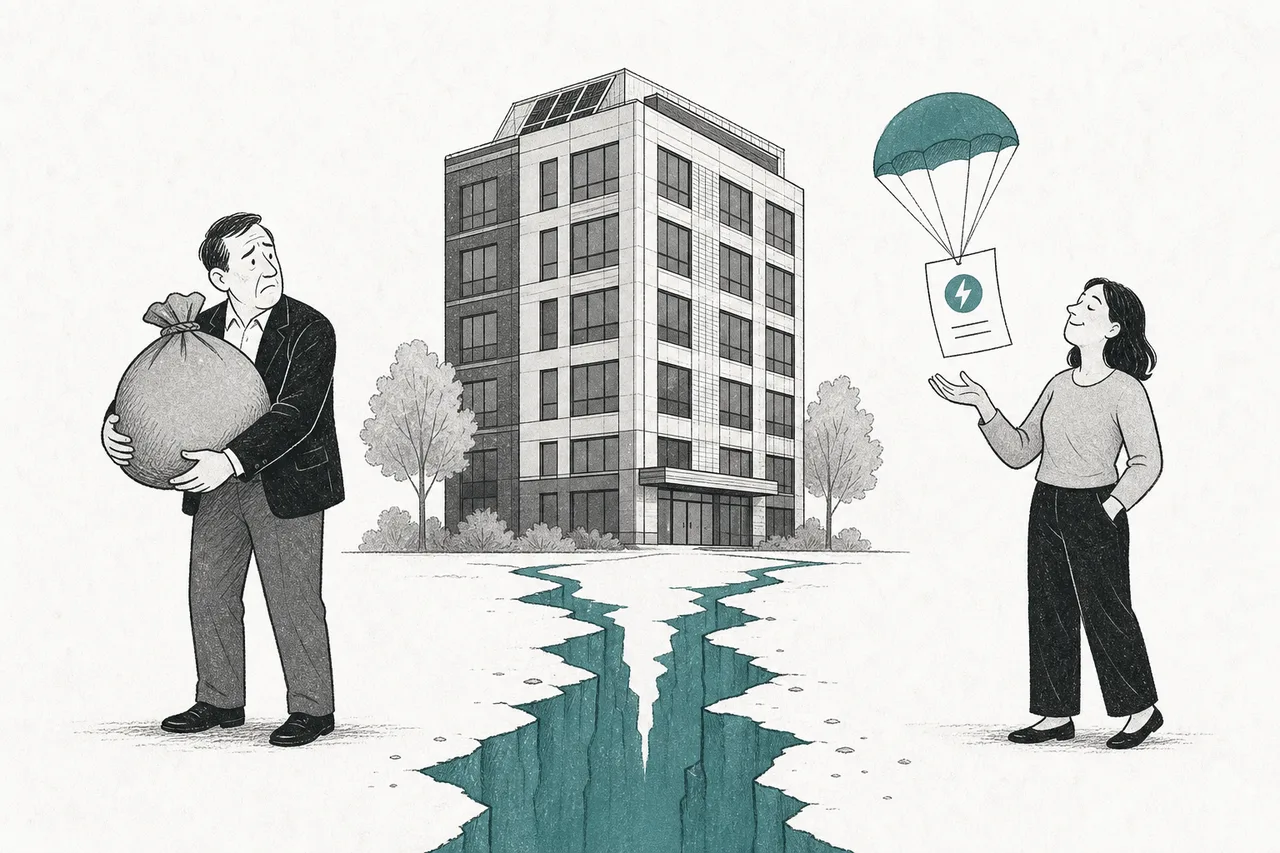
二つ目は「インセンティブのズレ」(split incentive)という問題——賃貸ビルでは、リフォーム代を払う人(オーナー)が、電気代を節約できる人(テナント)と一致しないことが多い。だからオーナーは投資したがらず、テナントは自分のものでないビルには投資できない。この溝こそ、誰もがやるべきだと分かっているのに、世界の改修ペースが今も年〜1%に張りついている大きな理由です。
三つ目は法律への依存(code dependence)。いちばん大きな需要のかたまりは規則によって動かされている——これは諸刃の剣です。政権が変わり、目標が緩められ、期限がずらされたら(例えば欧州の生活費高騰への反発や、アメリカでの気候政策の後退)、市場が当て込んでいた受注の波は一気に鈍りうる。法律が火をつけたトレンドは、法律によって消えることもあるんです。
四つ目は初期コストの高さ(upfront cost)。エネルギーを80%減らせるdeep retrofitは聞こえはいいですが、投資の回収に10〜20年かかることもあり、一方で多くのオーナーは3〜5年のサイクルで考えます。新しい金融の仕組み(例:省エネ分に紐づいたローン)は、この市場の潜在力をフルに引き出すには、まだまだ大きく育つ必要があります。
短くまとめると:これは、たった一つのシンプルな現実から始まるトレンドです——私たちは、もう存在しない気候向けに建てられたビルを世界中に抱えていて、それを全部壊して建て直すのは不可能だ。唯一の出口は「既存のものをアップグレード」し、一棟ずつ丈夫に、電気を食わなくしていくこと。それを何十億棟分も掛け合わせ、さらにそれを義務づける法律で掛け合わせる——だからこそ、これは最も大きく、最も手触りのある温暖化への適応の仕事の一つなんです。たとえそれが、「断熱材、窓、エアコン」という退屈そうなビジネスの中に隠れていても。