メガトレンド · Critical Materials
世界中のチップが、この光る丸い円盤から始まる
NVIDIA の GPU が生まれる前も、あなたのスマホの中のチップができる前も、まず「あの」銀色に光る丸い円盤がいります——純度“ナインナイン”の単結晶シリコンの板。光の波が引っかかるほどなめらかに磨かれた円盤。これが、何十億ものトランジスタが描き込まれていく「紙」なんです。そして世界中が、合わせて市場の約80%を握るたった5社からこれを買っています。そのうちの1社は、ふつうの人なら名前も聞いたことがない日本のトップメーカー。これは、いちばん地味な土台の素材でありながら、チップ産業全体でも最も深いボトルネックのひとつになっている、その物語です。
01これは何?——チップの「紙」
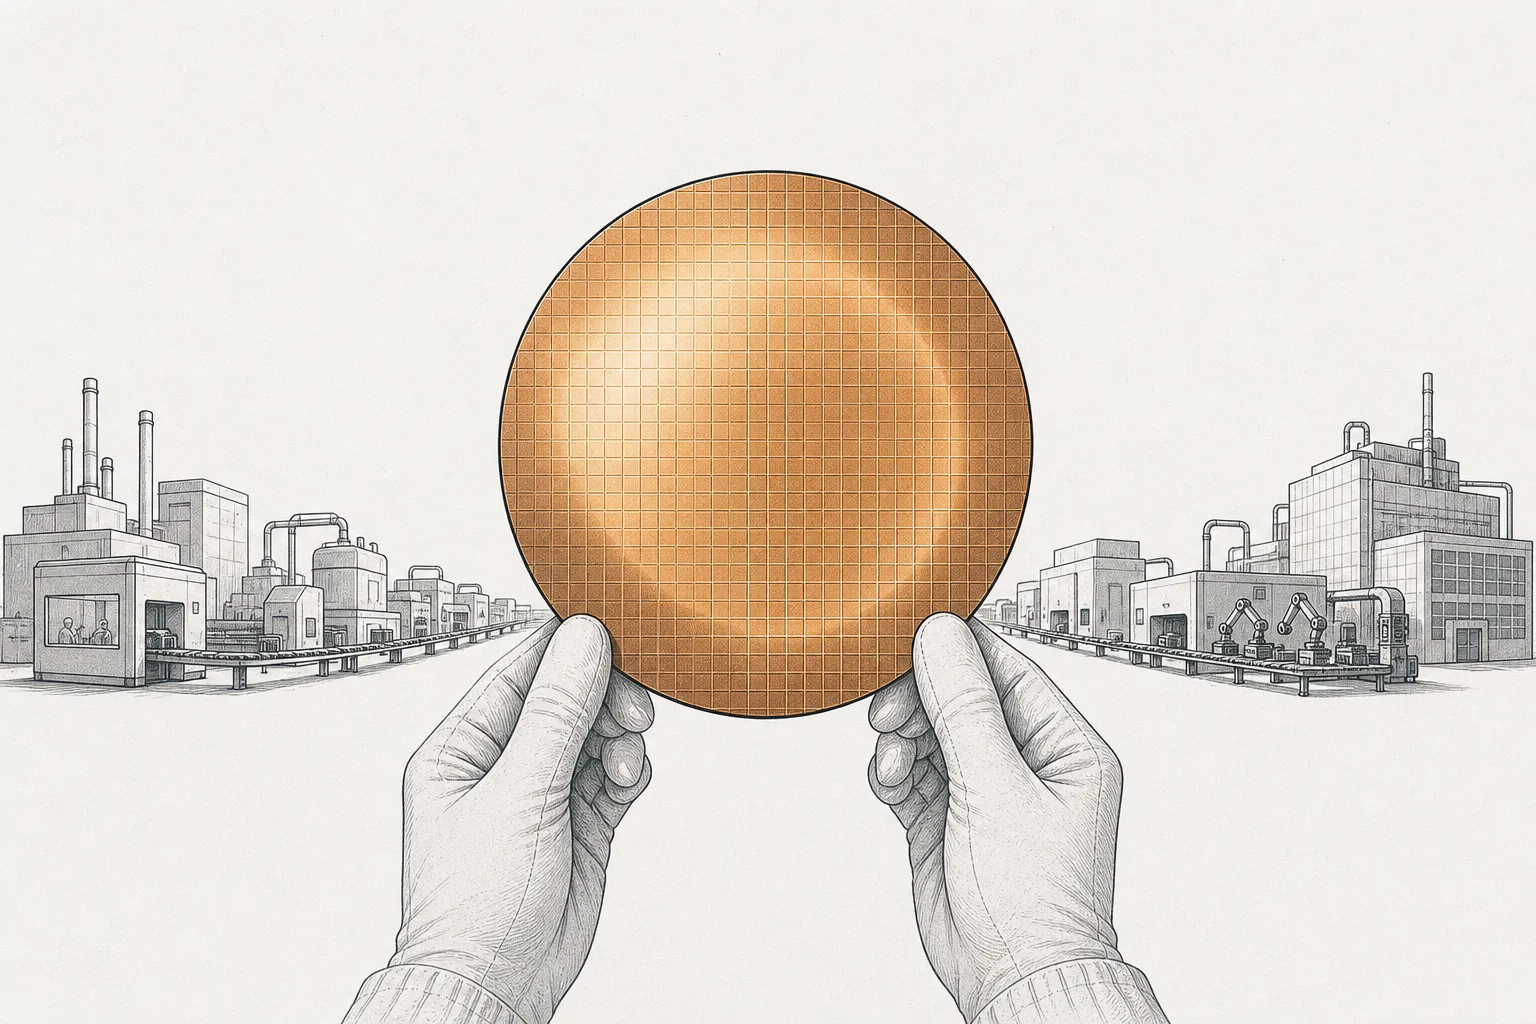
チップ工場の写真を見ると、白い服を着た人が、鏡みたいに光を反射する銀色の丸い円盤を持っているのをよく見ます。あの円盤こそがウエハー(wafer)——そして、あらゆるチップが描き込まれていく「紙」なんです。何十億ものトランジスタも、ナノ単位の細い配線も、すべてはこの円盤の表面の上に築かれます。円盤の質が悪ければ、ASML の露光装置がどれだけ高くても、チップは不良になります。
この node は、まさにそのシリコンの円盤そのものの話です——とくに単結晶シリコン(single-crystal silicon)でできた、純度“ナインナイン”(99.9999999%)の板。不純物が10億分の1より少ない、という世界です。いまの業界の標準サイズは300ミリメートル(12インチ)。片面は、もし円盤をタイ全土ほどの大きさに拡大しても、いちばん高い凸凹が車1台の高さにも届かない——それくらいなめらかに磨かれています。
Wafer(ウエハー)=チップの土台になる、薄くて丸いシリコンの板 · Substrate=もっと広い言葉で、回路を作り込む「土台の材料」を指す(ここではシリコンのウエハーのこと)· Prime wafer=実際のチップ作りに使う最高グレードの板(テスト用の板とは別物)· Epitaxial(epi)wafer=表面にごく薄い結晶の層を追加で“育てた”板。先端ロジックチップ向けに最高の品質を出すためのもの——より高価で、AI 時代にとても需要が高い。
メガトレンドの地図では、この node は大トレンドCritical Materials & Supply Chainの下にあるSemiconductor Materialsの枝のひとつです。3つの兄弟と並んで座っています:化学薬品とフォトレジスト(パターンを描くための薬品)、特殊ガス、そして化合物半導体(GaN/SiC/GaAs)(シリコンではない特殊な土台の板)。私たちが注目するのはシリコンの円盤——いちばん多く使われる土台です。そしてそれを「重要な素材」というレンズで見ます——誰がよく売れているか、ではなく、「もしこれが足りなくなったら、誰が困るのか」を考えるレンズです。
02なぜ重要か——業界の静かなボトルネック
ウエハーが面白いのは、市場の大きさではありません。面白いのはその集中ぶりです。世界のシリコンウエハー市場は2025年でおよそ145億ドル——半兆ドルを超えるチップ市場全体に比べれば、とても小さい。でも世界のあらゆるチップは、この円盤から始まらなければならない。円盤が足りなければ、どの工場も何も作れません——これこそ「ボトルネック」の完璧な定義です。
しかもこのボトルネックは本当に狭い。世界中がウエハーをたった5社から買っています。合わせて市場の約80%を握り、先頭はShin-Etsu Chemical(日本、〜28%)とSUMCO(日本、〜23%)。この2社だけで、世界の300ミリウエハーの生産能力の半分以上になります。続くのがGlobalWafers(台湾)、Siltronic(ドイツ)、そしてSK Siltron(韓国)です。
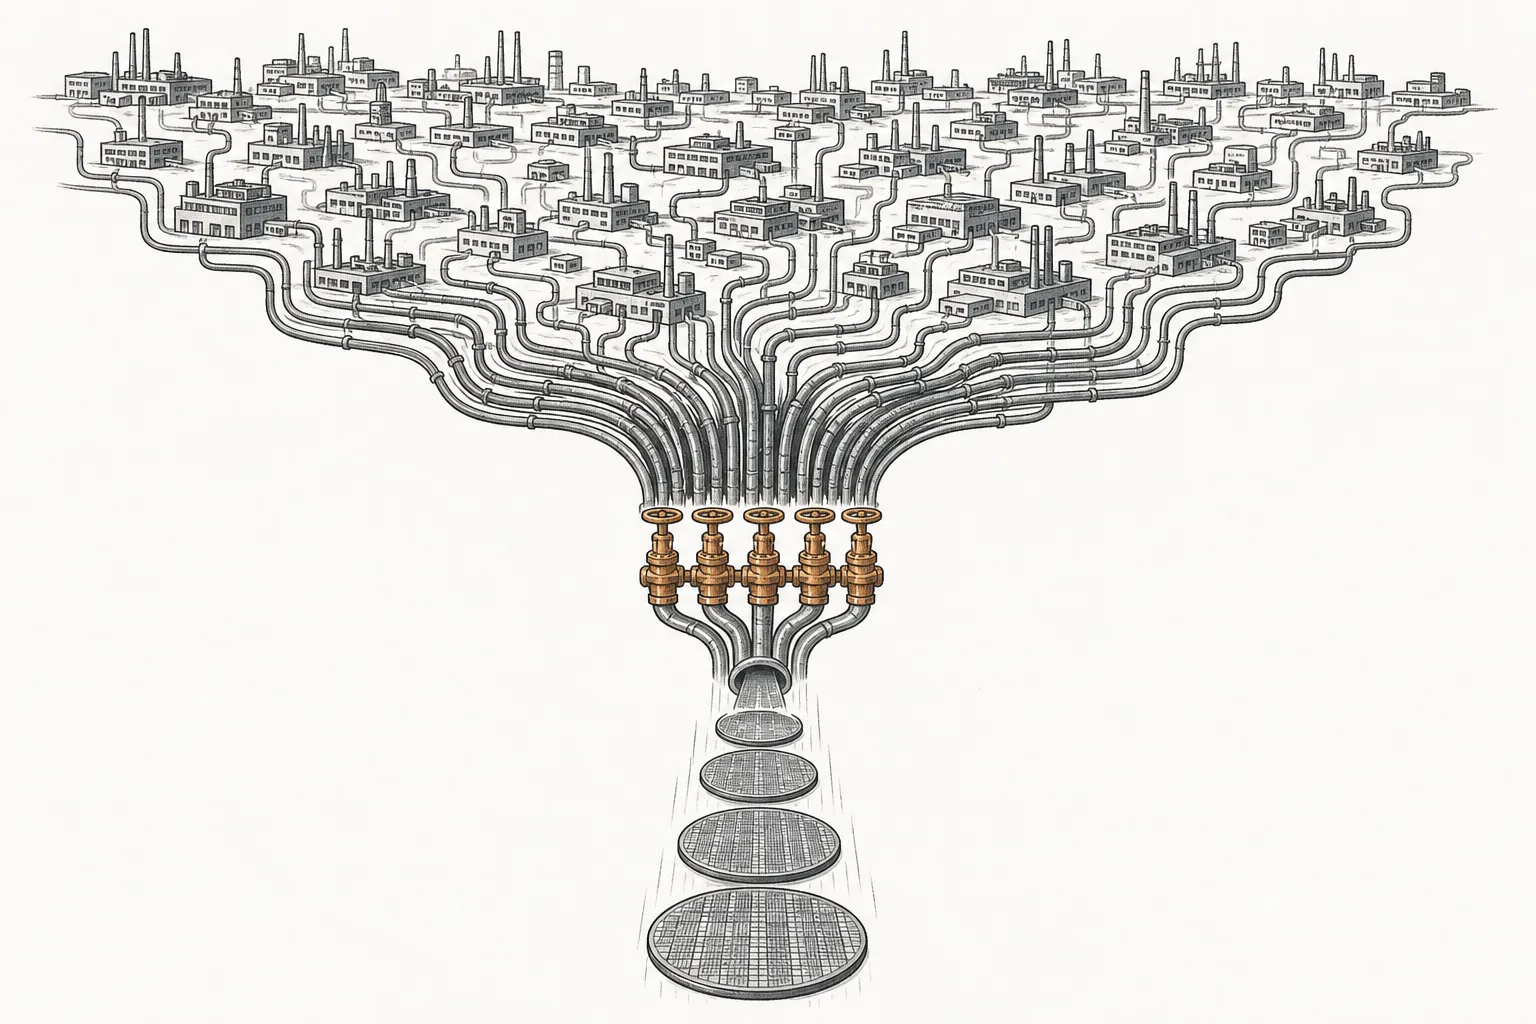
なぜ5社しかいないのか?それは壁がとてつもなく高いからです。シリコンの結晶を純度ナインナイン、原子レベルでなめらかに、しかも300ミリの大きな円盤で、1枚の中でも1枚ごとでも均一に作る——これは何十年もかけて積み上げた技です。工場を1つ建てるのに何十億ドルもかかり、しかも利益が薄く、景気の波で上下するビジネス。だから新規参入はとても難しい。これが、「ふつうに見える丸い円盤」が、米国もヨーロッパも中国も自前で持ちたがる戦略的なポイントになっている理由です。
03どう動くのか(砂から300ミリの円盤まで)
「砂」をチップ工場に入れられるシリコンの円盤に変えるのは、とても長くて手のかかる工程です。光る丸い円盤が1枚どうやって生まれるのか、ひと足ずつ追ってみましょう——すべての核心は、Czochralskiという名前の中間工程にあります。
核心はステップ3、Czochralski 法(「チョクラルスキー」と読む)です——純粋なポリシリコンを石英のるつぼに入れ、約1,420°Cで溶かして真っ赤な液体にし、小さな「種結晶」を表面にちょんと触れさせる。そこから回しながらゆっくり引き上げると、シリコン原子がその種に沿って並び、継ぎ目のない1個の単結晶になっていきます。引き上げ続けると、直径およそ300ミリ、長さ1.5メートル超の円柱状の塊(ingot)ができます。引き上げる速さ、温度、回転をぴったり合わせて制御するのが、いちばん真似しにくい職人技です。
その塊をダイヤモンドのワイヤーでスライスして薄い板にし、CMP(Chemical Mechanical Polishing)で磨く——薬品と研磨剤の混じった液で、表面を原子レベルでなめらかにピカピカに磨きます。最後に、最高グレードの板には表面にごく薄い結晶の層(epitaxy)を育て、先端チップ向けに最高の品質に仕上げる——こうしてできた300ミリの円盤が、チップ工場へ送り出されます。そこで成膜・エッチングを何百回も繰り返す工程が始まるんです。
04エコシステムのどこにいるのか
チップ業界全体を1本の川にたとえると、ウエハーは素材側のいちばん上流です——工場に最初に流れ込むものであり、その後のすべてはこの上に築かれます。だからこの node は、隣り合う相手と切っても切れないつながりを持っています:
- チップ工場(Foundry & Contract Fabrication)へ直接供給: TSMC、Samsung、Intel はこの5社から空の円盤を買い、その表面にチップを「彫り込む」——円盤がなければ、彫るものがない。チップ工場が増えるほど、円盤も多く買われる
- Semiconductor Materials & Specialty Chemicalsのひとつの「素材」: チップ素材ビジネスの視点では、ウエハーはいちばん大きく、いちばん知られた品目——この node は同じものを「重要な素材」というレンズで見るもので、売上だけでなく供給のもろさに注目する
- 化学薬品とフォトレジストとペア: 空の円盤は、パターンを描く前にフォトレジストを塗らないといけないし、CMP にも専用の研磨液がいる——ウエハーと化学薬品は最初から最後まで一緒に進む
- 化合物半導体(GaN/SiC)との違い: シリコンウエハーは一般的なデジタルチップの「主役の土台」、いっぽう GaN/SiC の板は高出力・高周波チップ向けの特殊な土台——別の素材、別の市場だが、同じグループの親戚
- AIとCloud & Digital Infrastructureから需要が引かれる: データセンターが奪い合う AI チップや HBM メモリは、高品質な epi 円盤をますます必要としている——AI の波は、この土台の素材の層まで直接さかのぼってくる
05いま、どこまで来たのか
在庫だぶつきによる2023〜2024年の低迷を抜けて、ウエハー市場は2025年にはっきり回復しました。SEMI のレポートによれば、2025年通年のウエハー出荷量は5.8%増の129億7,300万平方インチ。さらに重要なのは、2026年第1四半期の出荷量が前年比13.1%の急増だったこと——この回復を引っ張っているのはAIそのものです。先端ロジックチップ向けの epi 円盤も、HBM メモリ向けの研磨済み円盤も、どちらも需要が高い。
トップは依然として日本のShin-Etsu Chemical——歴史ある化学会社で、そのウエハー部門(Shin-Etsu Handotai)が長らく世界一です。続くのが同郷のSUMCO。この2社はいま、なめらかな高品質ウエハーの生産能力を月およそ20万枚増やすため、合わせて約10億ドル(1,500億円)を共同投資し、2〜3ナノメートル級のチップに対応しようとしています。いっぽう SUMCO は、AI グレードの300ミリ円盤に全力を注ぐため、宮崎工場での200ミリ円盤の生産を打ち切ることを2026年末までに決めています。
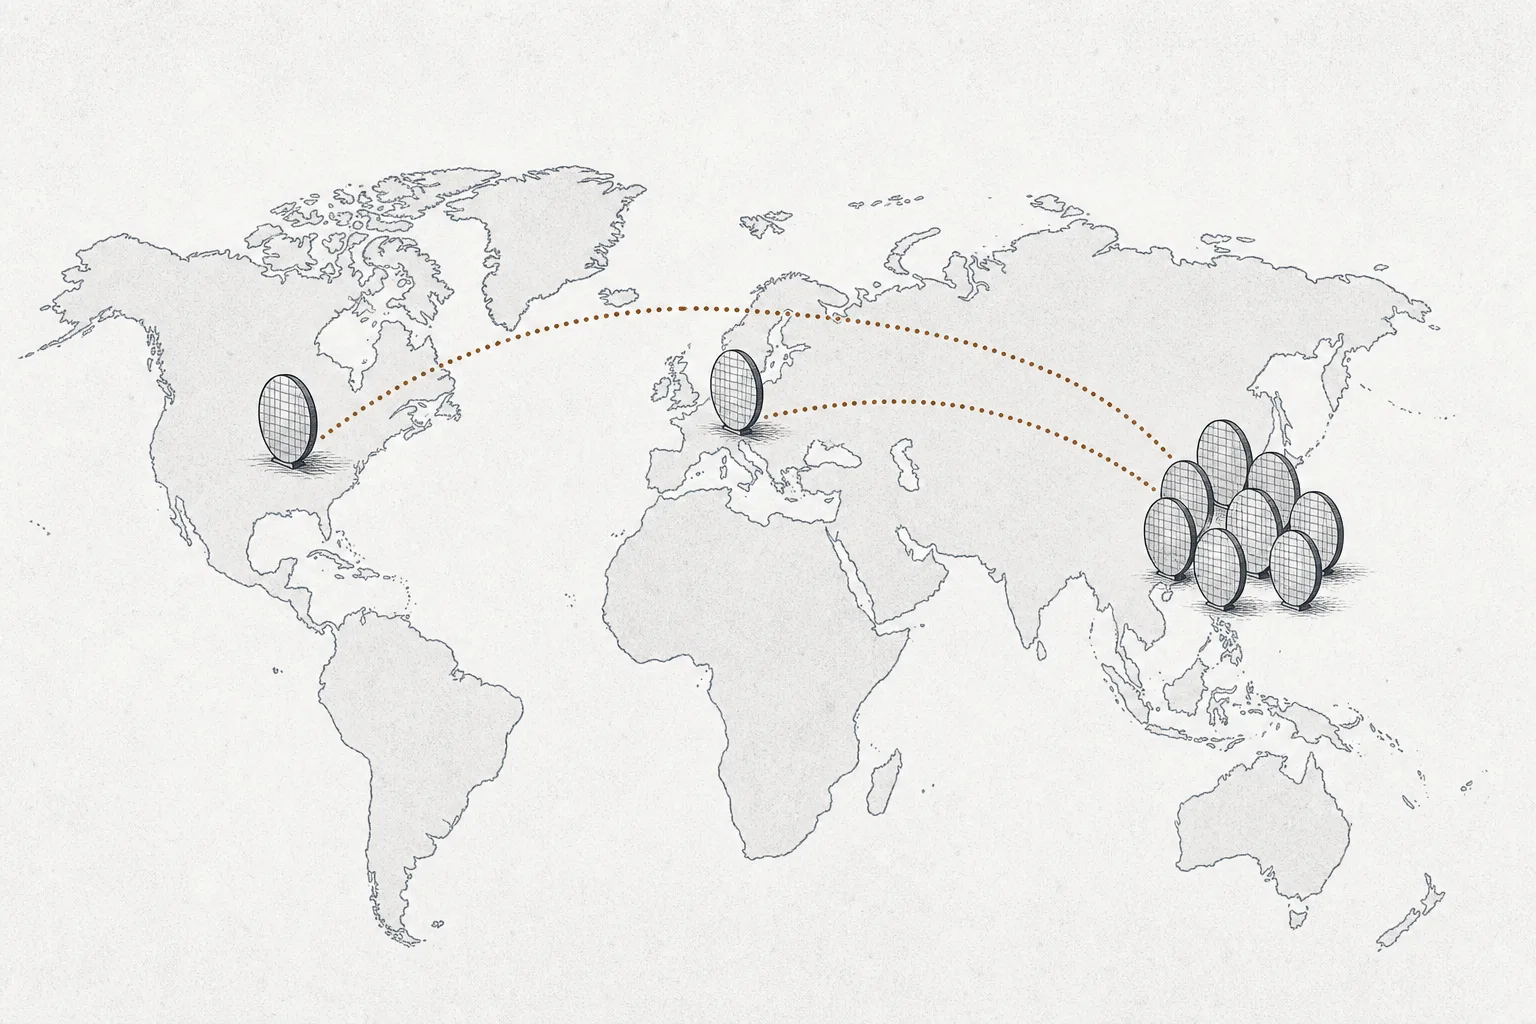
いちばん大きな揺れは、2つの方向からきています。1つめは生産拠点をアジアの外へ分散させる動き——台湾のGlobalWafersは、2025年5月にテキサス州シャーマンで35億ドルの300ミリ円盤工場を稼働させました(米国で20年ぶりの新しいウエハー工場)。さらに40億ドルの追加投資を発表し、全体ではおよそ75億ドルの計画——西側に自前の「予備の蛇口」を持たせるためです。
2つめは中国の台頭。自給自足を迫る圧力のもと、中国メーカーが国内で300ミリ円盤の生産を急いでいます。先頭はNational Silicon Industry Group(NSIG)、Shanghai Silicon Industry、そしてTCL Zhonghuan。この3社で、中国市場における prime 300ミリ円盤の出荷の約35%を占め、さらに拡大を続けています——TCL Zhonghuan は Hua Hong に12インチ円盤を月およそ30万枚供給する5年契約を結び、2026年半ばから供給を始めます。NSIG は重慶での12億ドルの新工場建設に許可を得ました。
06これからの展開
1つめの方向は「300ミリがすべて」がどんどん鮮明になること。300ミリ円盤はすでに市場の価値の約75%を握っていて、先端チップがすべてこのサイズに移るにつれ、さらに伸びます。メーカーは古い200ミリ円盤のラインを次々と打ち切り、高グレードの300ミリ、とくに AI チップで需要の高いepitaxial円盤に力を注いでいます——これは「ふつうの円盤」から「プレミアムな円盤」へと価値が移り続ける動きです。
2つめの方向は地理的なリスク分散。コロナと、米国・中国・台湾をめぐる緊張の教訓から、どの陣営も1か所に頼りたくなくなりました。だから米国とヨーロッパはウエハー工場を地元の近くに引き寄せ(たとえば GlobalWafers のテキサス、Siltronic のシンガポール)、いっぽう中国は国内に並行した供給網を築いています——ウエハーの世界は、少しずつ、より自給的な複数の地域へと分かれつつあります。
3つめの方向はチップの数だけでなく「シリコンの面積」で伸びる需要。AI チップは1個が一般的なチップよりずっと大きく、しかも何層も積んだ HBM メモリとセットになることが多い。だから GPU 1個あたりが「食べる」ウエハーの面積は前より増えます——ウエハーの需要は、売れるチップの数より速く伸びるわけです。これは、世界中の AI データセンターの拡大と直結した、構造的な追い風です。
07課題とリスク
1つめのリスクは激しい景気の波(cyclicality)です。ウエハービジネスは、チップ工場の投資サイクルと、顧客の在庫状況に結びついています。業界が好調なときは注文があふれ、価格もいい。でもサイクルが反転すると、顧客は在庫をはくために注文を止め、売上が何年もしぼむことがある——2023〜2024年に出荷量が落ち込み、2025年に回復したのが、まさにそれです。高い変動に耐えなければならない、利益の薄いビジネスです。
2つめのリスクはもろ刃の剣になる集中です。市場が5社しかないことは、トップに交渉力を与えます。でも同時に、世界が1点の事故に弱いということでもある——日本(Shin-Etsu と SUMCO が集中している)の地震、工場の火災、どこか1社のトラブルが、供給網全体を揺さぶりかねません。しかも日本の300ミリ円盤が世界の半分以上を握るので、地理的なリスクは多くの人が思うより高いのです。
3つめのリスクは中国の追い上げと価格競争です。国の補助を受ける中国メーカーが、300ミリ円盤の生産能力を猛烈に増やしています。短期的にはこれは新しい需要の塊(中国が買う/国内で作る)ですが、長期的には、中国が国内需要を超えて作りすぎれば、世界のウエハー価格を押し下げかねません——かつてソーラーパネルやエネルギー用シリコン板で起きたように。長い目で見れば、既存5社のマージンへの脅威です。
ひとことでまとめると:この node は、チップの供給網でいちばん静かな、光る丸い円盤です——使っている GPU やスマホの中で誰の目にも触れないけれど、すべてがそこから始まる。作っているのは、合わせてほぼ世界中を握るたった5社。この層を理解しきることは、なぜ「チップの紙」が AI 時代でも最も深く、最ももろいボトルネックのひとつなのかを理解することなんです。