メガトレンド · Critical Materials
感光液ひと滴——世界中のすべてのチップに回路を「描く」もの
一台数十億円もする ASML のリソグラフィ装置は、チップに回路を焼き付ける主役としてよく称えられます。でも実際に「光を受けて」回路の模様になるのは フォトレジスト(photoresist)——ウエハーに塗られる、ごく薄い感光性の化学薬液です。これに、研磨液(CMP slurry)、エッチング液、超高純度の洗浄液といった兄弟分が加わります。市場は小さいのに 日本がほぼ独占——そして最先端チップ向けのEUVレジストは、業界全体でいちばん細いボトルネックの一つ。これは、チップがどこまで微細にできるかを決める「化学」の物語です。
01これは何?
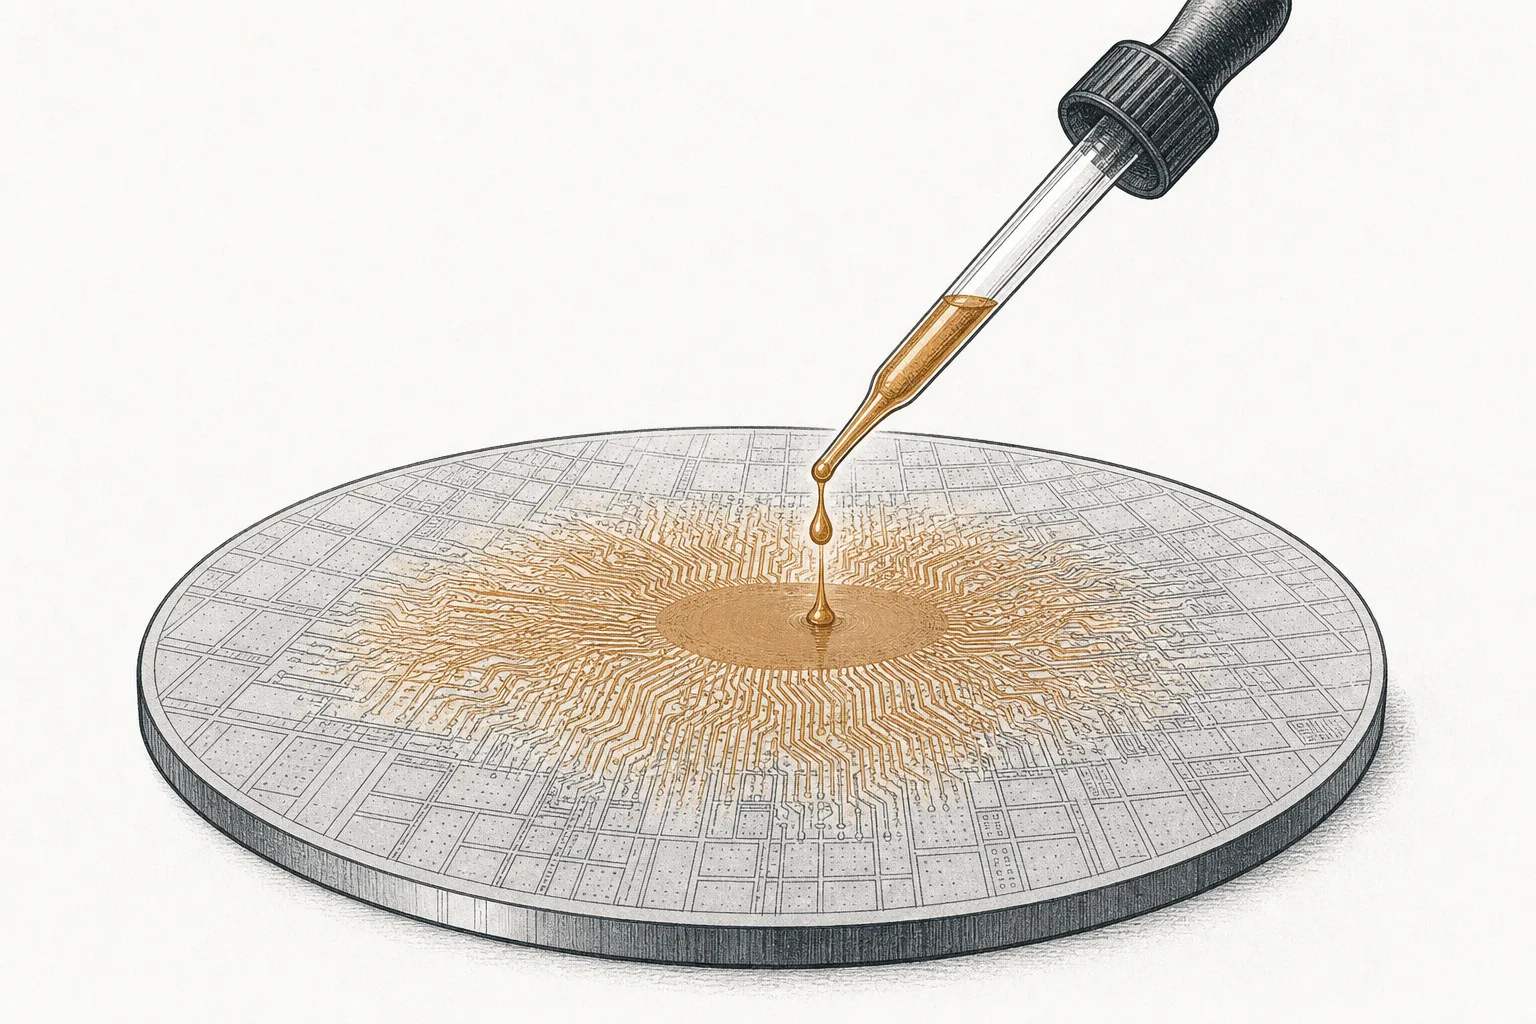
チップに回路を焼き付けるのを、フィルム時代の写真の現像にたとえてみましょう——あなたは原板(ネガ)を通した「光」を持っています。でも、それを受け止める 感光する印画紙 がなければ、その光は意味を持ちません。チップの世界で、その印画紙にあたるのが フォトレジスト(photoresist)——光が当たると性質が変わる、ごく薄い化学薬液です。これこそが、ナノメートル単位の小さな回路模様をウエハーに実際に「焼き付ける」ものなんです。
このnodeは、チップを作り、洗浄するのに使う プロセスケミカル(process chemicals) 全体のグループです——装置そのものではなく、装置が使う 「インクと薬液」 のほう。大きく四つに分かれます:(1) フォトレジスト 回路の模様を作る感光液——いちばん花形で、いちばん難しい · (2) CMP slurry ウエハー表面を原子レベルで平らに磨き、次の層を作る前の下地を整える研磨液 · (3) エッチング液(etchant) 模様に沿って材料を削り取る酸や薬品 · (4) 洗浄液/ウェットケミカル(wet chemicals) 残留物を、ほこり一粒でもチップを台無しにするレベルまで洗い流す薬品
Photoresist = ウエハーに塗る感光性ポリマー。マスク(mask)の模様どおりに光が当たると、光が当たった部分が「溶けやすくなる」(positive resist)か「硬くなる」(negative resist)かして、洗うと模様が残る · 光の波長と必ずペアにする 必要があります——DUV(193ナノメートル)向けのレジストはEUV(13.5ナノメートル)には使えず、配合を一から設計し直さなければなりません · CMP(Chemical-Mechanical Planarization)= 化学薬品と微細な研磨粒子の両方を含む薬液で、ウエハー表面を完全に平らに磨くこと。次の回路層をその上に重ねて作る前の工程です。
メガトレンドの地図のなかで、このnodeは大トレンド Critical Materials & Supply Chain の下にある Semiconductor Materials のサブテーマです。その隣には シリコンウエハー(この薬液たちが働く土台の材料)、特殊ガス(エッチングと成膜の部屋での相棒)、そして 化合物半導体(GaN/SiC) が並びます——ウエハーが「紙」なら、このnodeはどのページにも欠かせない「インクと洗浄液」なんです。
02なぜ重要か——一つの島が世界の薬液を握る
このnodeを特別にしているのは市場の大きさではなく、一国への集中 です。2025年の世界のフォトレジスト市場は約 67億ドル——6,000億ドルのチップ市場に比べればごく小さい。でも わずか数社の日本企業が市場の約75〜90%を握っています。さらに最先端のEUVレジストになると、数字はもっと驚きです——日本が 95%超 を握っているんです。
世界がこれを痛い目で学んだのは 2019年 でした。日本がチップ用化学品3種——フォトレジスト、フッ化水素(HF)、フッ素化ポリイミド——の韓国向け輸出を制限したんです。当時、韓国はフォトレジストを 93.2% も日本に頼っていて、Samsung と SK hynix はほぼ一夜にしてベルギーなどの代替供給先を探し回ることになりました。この出来事が世界中を目覚めさせました——「誰も話題にしない小さな薬液」 が、何十兆円ものチップ工場を本当に止められるのだ、と。
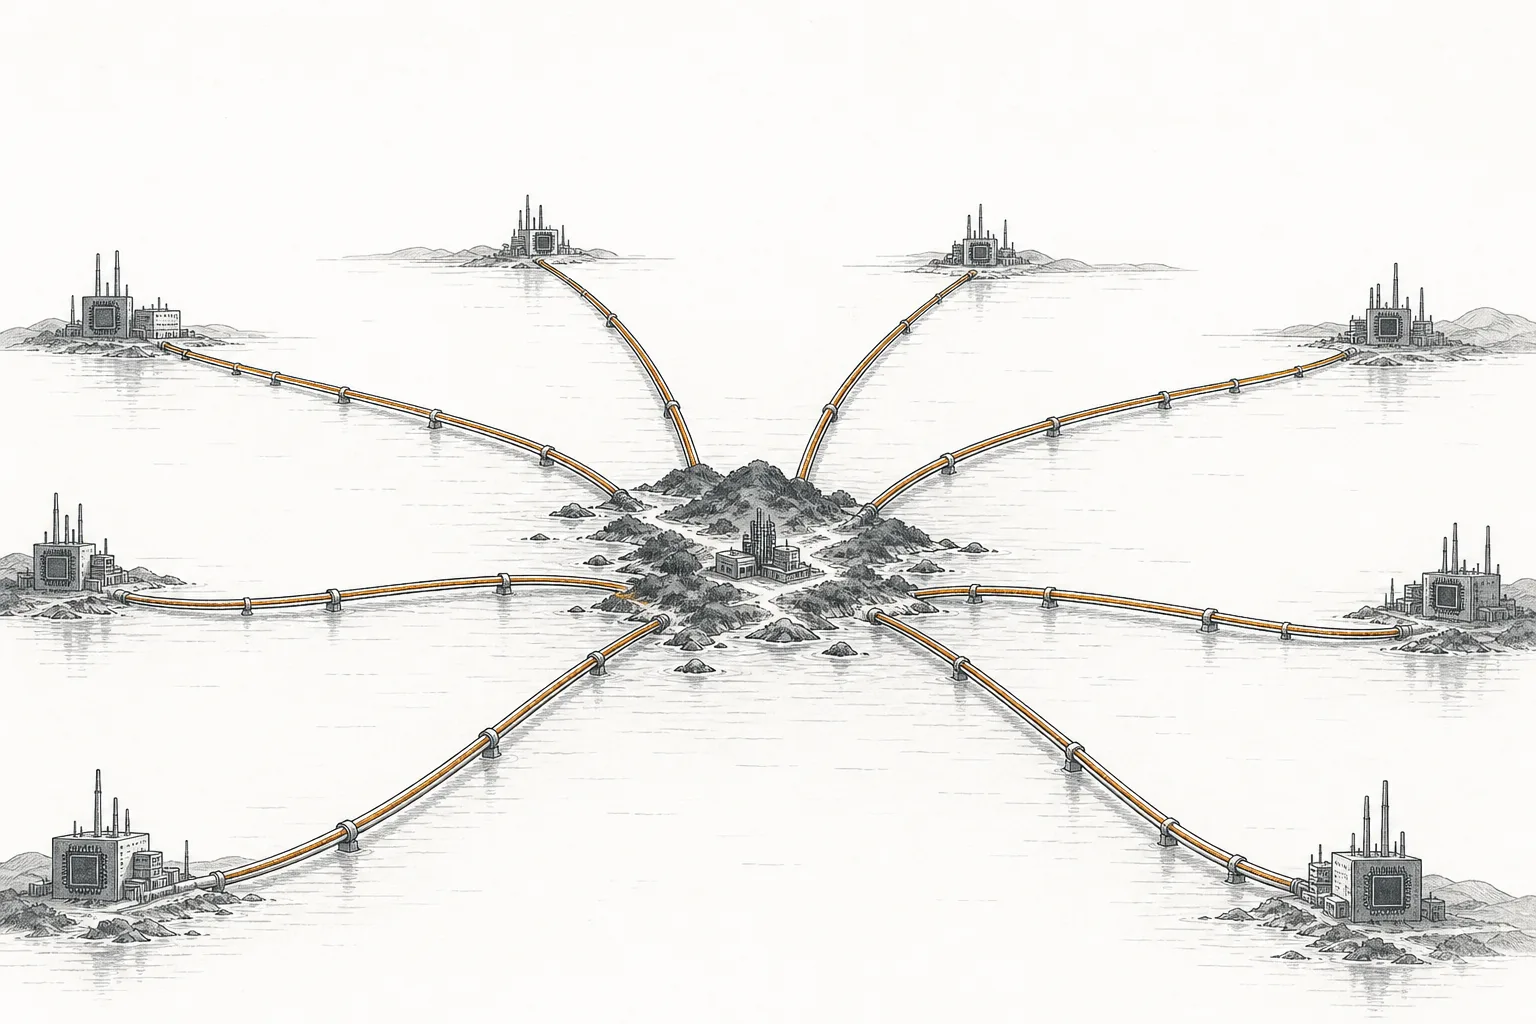
なぜ日本がここまで握れるのか?答えは 何十年も積み上げた純度と知見 です。フォトレジストはただの「色つきの薬液」ではありません——不純物を 十億分の一(ppb) の単位で管理しなければならないポリマーで、異物がほんの少しでもトランジスタを壊してしまうからです。新しいチップ世代ごとに配合を合わせ込むには、チップ工場と何年も一緒に作業する必要があります——これが、新規参入者にとって途方もなく高い壁になり、この市場が同じ顔ぶれに集中している理由なんです。
03どう働くのか(塗る−当てる−洗う−削る)
このnodeの核心は、「光」をウエハー上の「手で触れる模様」に変えること——感光液を通してです。回路の一層がどうやってできるのか、一歩ずつ追ってみましょう。
この化学グループが「難しい」のは、どの工程もナノレベルの精度を求められるからです——薬液は薄く、ウエハー全面で均一に塗らなければならず、感光性もちょうどよく(強すぎればぼやけ、弱すぎれば焼き付かない)、不純物がほとんどないほど清浄でなければならない。いちばん厳しいのが EUVレジスト。波長13.5ナノメートルのEUV光はエネルギーが高く、一点あたりの光子の数がとても少ないため、回路の線が不揃いになる「ばらつき」(stochastic)が生じます——レジストは、このEUV光をよく吸収し、なおかつこのばらつきを抑え込むように設計しなければならない。これが、ここ20年でいちばん難しい化学の課題です。
ほかの薬液も一緒に働きます:CMP slurry は次の層を作る前に表面を完全に平らに磨き(表面が平らでないと光の焦点が合わない)· エッチング液 は4番目の工程でレジストと組んで働き · 洗浄液 は各工程のあいだで残留物を洗い流します——百層を超える一つのチップでは、このサイクルが何百回もくり返され、毎回この化学グループ全部を使うんです。
04それはチップ業界のどこにいるのか
プロセスケミカルは チップ工場が絶えず補充し続ける「消耗品」 です——一度買えば何年も使う装置とは違い、これらの薬液はウエハー一枚ごとに使い切られていきます。だから、まわりのあらゆるnodeと固く結びついています:
- Wafer-Fab Equipment & Lithography の「消耗材」: ASMLの数十億円のリソグラフィ装置も、その光とペアになるレジストがなければ「無価値」です——装置は光を放つけれど、その光を受けて模様になるのがレジスト。この二つは常に一緒に進化しなければならない。そして Deposition & Etch グループのエッチング/成膜装置も、このnodeのエッチング液や洗浄液を全工程で消費します
- Semiconductor Materials & Specialty Chemicals の「原料」: Semiconductors の側から見ると、この化学グループは工場に投入される材料の一つ——このレッスンは critical-materials のレンズ、つまり「誰が供給を握るか」で見ています。メーカー企業のビジネスとしてのレンズは node 56070000 にあります
- シリコンウエハー の上で働き、特殊ガス と組む: ウエハーは、これらの薬液が模様を描く「キャンバス」。そしてエッチングと成膜の部屋では、薬液と特殊ガスがペアで働く——この三つは、同じ Semiconductor Materials 一族の兄弟です
- 需要は AI と Cloud & Digital Infrastructure から逆流してくる: AIチップが複雑になり層数が増えるほど、チップ一枚あたりの塗る−当てる−削るの回数が増える=一枚あたりに使う薬液が増えます。だからこのnodeの需要は、チップの「数」ではなく「複雑さ」に合わせて伸びるんです
05いま、どこまで来たのか
この時代のすべてを物語る出来事が 2024年 に起きました——日本政府が政府系ファンド JIC(Japan Investment Corporation) を通じて、世界最大のフォトレジストメーカー JSR を約 64億ドル で買収し、2024年6月に東京証券取引所から上場廃止にしたんです。国はチップ会社や装置を買ったのではなく、薬液メーカー を買った——フォトレジストが、軍事物資と同レベルの「国家戦略資産」とみなされていることをはっきり映しています。
いまの競争の構図はとても集中しています:Tokyo Ohka Kogyo(TOK) が2024年に約 30% のシェアで首位、続いて JSR が約27%。そして先端レジストの上位5社(JSR、TOK、Fujifilm、Shin-Etsu、Dongjin Semichem)を合わせると、先端レジスト全体の約半分を占めます。いちばん熱い市場は EUVレジスト で、2024年の約2.26億ドルから、2030年には9億ドル近くへ——年25%超で伸びていて、実際の生産ラインへ供給する基準をクリアしているのは TOK、JSR、Shin-Etsu の3社だけです。
企業側は2ナノメートルチップの需要に備えて投資を加速しています:Fujifilm は2024年10月に negative-tone のEUVレジストを洗浄液とともに発売し、2025年6月には熊本の工場を拡張してEUVレジストの生産能力を 30% 増やし、TSMC からの注文に応えています · Shin-Etsu は約 5億ドル を投じて新しいリソグラフィ材料工場を建設すると発表し、第一フェーズは2026年に完成 · そして2025年9月には Lam Research が JSR/Inpria と特許をクロスライセンスし、metal-oxide や dry resist タイプのEUVレジストを加速させています——次の世代を変えるとみられているレジスト技術です。
ニュースには出ないけれど同じくらい重要なもう一つの柱が CMP slurry です。2025年の市場は約 31億ドル で、2030年には43億ドルへ。ここは西側もまだ戦えています——Entegris(CMC Materials との合併後)が約22〜25%のシェアを握り、TSMC へ slurry を供給する契約を持っています。一方、日本の Resonac もまた有力なリーダー。アジア太平洋が合わせてCMP市場の約82%を握っていて、プロセスケミカルの中心がアジアのチップ工場の近くにあることを映しています。
06未来——EUVレジストの時代
一つめの方向は EUVレジストが主戦場になること です。チップが2ナノメートル以下へ進むにつれ、回路の焼き付けはますますEUVに頼るようになり、それとペアになるレジストは欠かせない部品になります。競争はいまの chemically amplified タイプのレジストから、metal-oxide resist(たとえば JSR が買収した Inpria のスズ酸化物技術)へと移りつつあります——こちらのほうがEUV光をよく吸収し、回路線のばらつきをより正確に抑えられる。ここ20年でいちばん大きなレジスト技術の転換とみられています。
二つめの方向は どんどん高まる純度 です。回路が小さくなるほど、これまで「許容できた」不純物が問題になります——メーカーは汚染物質をppbレベルからさらに減らし、薬液中の粒子サイズをより小さく抑えなければなりません。これは、レジストの王者と正面から競わなくても、「極限の清浄さ」が得意なプレーヤー(たとえば洗浄液や slurry の分野)が伸びる余地を開きます。
三つめの方向は 日本からのリスク分散 です。2019年と2024年の教訓のあと、韓国、台湾、米国、欧州はそれぞれ自前のレジストとプロセスケミカルの供給源を作ろうとしています——韓国は Dongjin Semichem を後押しし、米国には DuPont と Entegris、欧州には Merck(EMD Electronics)。でも現実は 遅く、難しい。知見の壁が高いからです。日本への依存は少しずつ下がっていくでしょうが、それには10年単位の時間がかかり、1〜2年では終わりません。
07課題とリスク
一つめの、そして最も目立つリスクは 日本への集中 です。世界のEUVレジストのほぼすべてが、わずか3社の日本メーカーから来るとき、その脆さはとても高くなります——自然災害(日本は地震地帯)、工場の事故、サプライチェーンのたった一点の問題でも、チップ業界全体を揺さぶれる。そしてレジストの配合を新しい工場向けに合わせ込むには何年も試験がいるため、すぐに代替供給先を見つけるのはほぼ不可能なんです。
二つめのリスクは 通商・地政学の武器として使われること です。2019年は、チップ用薬液が本当に交渉カードになることを証明しました。輸出規制を発表するだけで価格は跳ね上がり、生産ラインはつまずく。米中・東アジアの緊張がまだ高い世界では、この化学グループは「蛇口を絞れる」地点であり、どの当事者もそれをよく分かっています——だからこそ日本政府自身が、このカードを握っておくために JSR を買収したんです。
三つめのリスクは チップ業界の好不況サイクル です。薬液は継続的に売れる消耗品とはいえ、使う量はチップ工場がどれだけフル稼働しているかに結びついています。チップ業界が減速すれば薬液の需要も減り、EUVレジストの大型増産投資も、技術転換(たとえば metal-oxide vs dry resist)のタイミングが予想どおりに進まなければリスクになります——技術への賭けを間違えれば、投資資金も時間も失うことになるんです。
ひと言でまとめると:このnodeは、世界中のすべてのチップに回路を本当に「描く」、ごく薄い化学です——光を受けて模様になるフォトレジストと、各層を仕上げる研磨液・エッチング液・洗浄液。チップ経済の最も静かで、最も強力なボトルネックの一つ——そしてチップが微細になるほど、「模様を描く化学」の役割はますます重くなっていくんです。