メガトレンド · Critical Materials
育てるのに何週間もかかる結晶——これが世界中のEVのボトルネックになっている
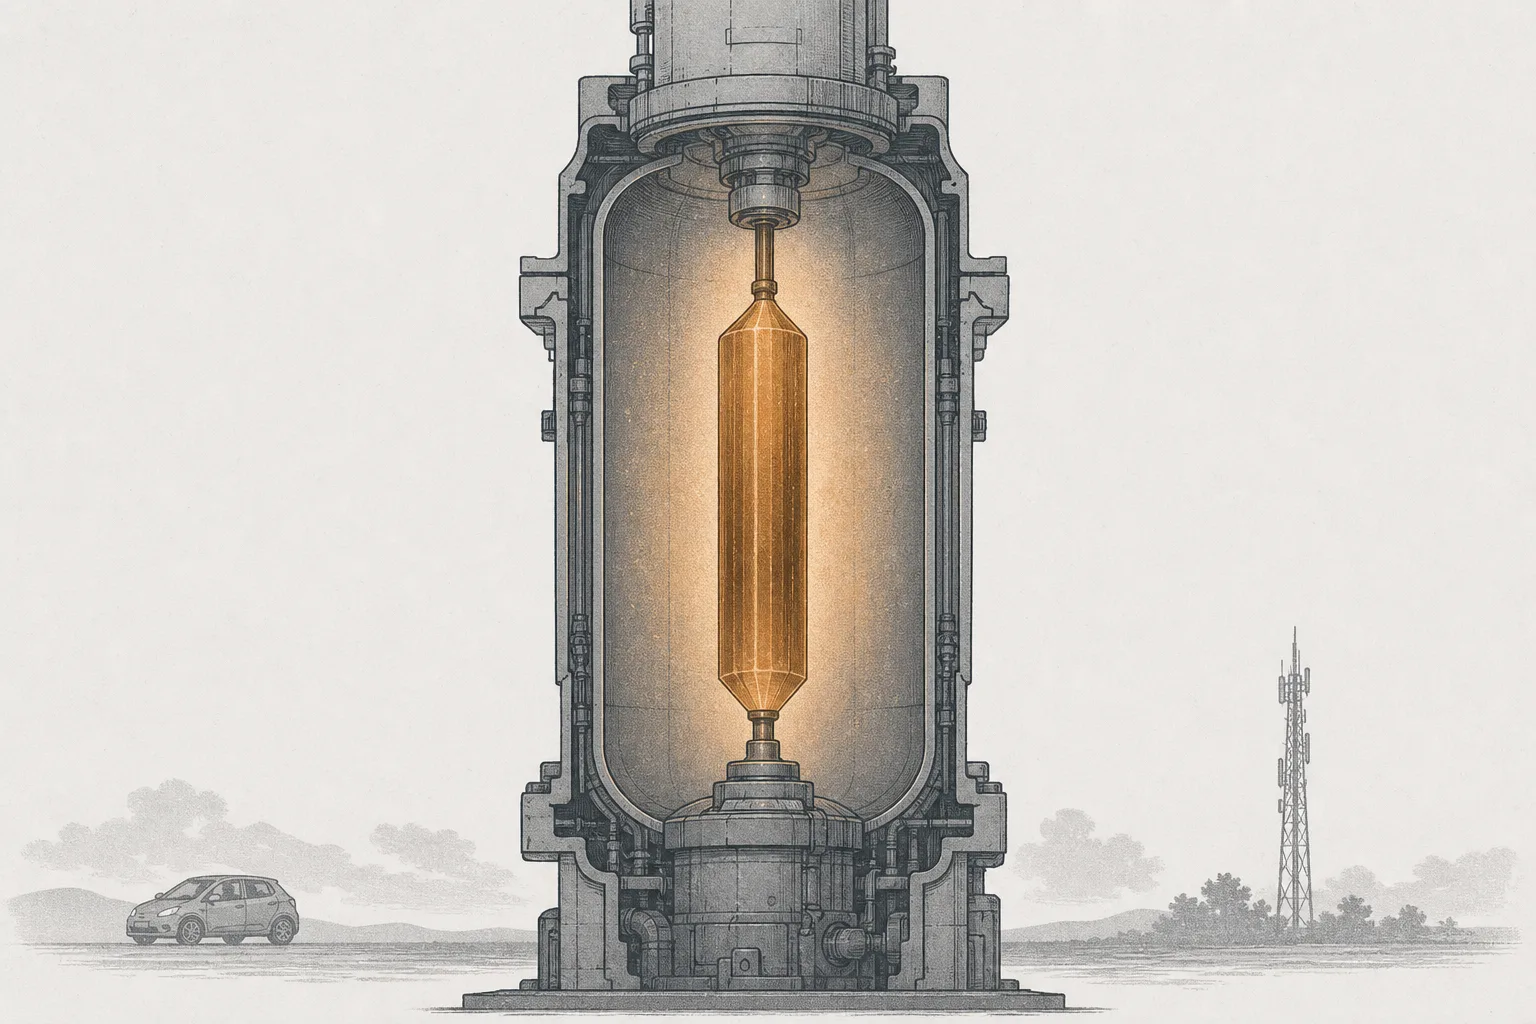
わたしたちが使うチップのほぼすべては「シリコン」でできています。でも一部の重い仕事——EVインバーターの高電圧、急速充電、5Gの信号、AIデータセンターのレーザー——は、シリコンが苦手。そこで別の結晶ファミリーが要ります。それが化合物半導体(シリコンカーバイドSiC、窒化ガリウムGaN、ヒ化ガリウムGaAs、リン化インジウムInP)です。秘密はここ——いちばん難しくて価値があるのは「チップを作る工程」ではなく、最初の「結晶を育てる工程」なんです。SiCは2,500°Cの炉で何週間も育てて、ようやく数センチのインゴットが取れる。これは、小さいのに勝負を決める原材料の物語です。
01これは何?——シリコンじゃない結晶の土台
世界中のほぼすべてのチップは、ウエハー(wafer)と呼ばれる薄い丸い板から始まります。その大半はシリコン製——手に入りやすく、結晶に育てやすく、安い。その話はSilicon Wafers & Substratesで語りました。でもこのレッスンで扱うのは、シリコンでは代わりがきかない「もうひとつのファミリー」——化合物半導体(compound semiconductors)です。2種類以上の元素を組み合わせて結晶にしたものです。
知っておきたい主役は4つ。それぞれ得意分野が違います:
- SiC(シリコンカーバイド): 高電圧と熱への強さがシリコンよりずっと上 → EVインバーター、急速充電、ソーラー/産業用の電力システムの心臓部
- GaN(窒化ガリウム): 開閉のスイッチングがとても速く、エネルギー損失が小さい → 手のひらサイズの急速充電アダプター、5Gの信号アンプ、レーダー
- GaAs(ヒ化ガリウム): 高周波と光に強い → スマホのRFチップ、レーザー、センサー
- InP(リン化インジウム): 光信号をいちばん速く飛ばせる → 光ファイバーやAIデータセンターのレーザー・トランシーバー
でも、この node の核心は「チップそのもの」ではありません——基板(substrate)、つまり最初の結晶でできた「土台の板」です。EV用のSiCチップができる前に、まずSiCのインゴットがあり、それをスライスして基板にする。そしてこの「インゴットを育てる」工程こそが、サプライチェーン全体でいちばん難しく、足りなくて、価値の高い部分なんです。
Substrate(基板) = チップをその上に作っていくための「土台」になる結晶の板 · Wide-bandgap(ワイドバンドギャップ) = SiC/GaN がシリコンより高い電圧と熱に「耐える」性質。だから大電力の用途に向く · Boule(ブール/インゴット) = 育てられた円柱状の単結晶の塊。ここからスライスしてウエハーになる
メガトレンドの地図では、この node はCritical Materials & Supply Chainファミリーの中のSemiconductor Materialsの葉ノードです。兄弟にはSilicon Wafers(ふつうのシリコンウエハー)、Process Chemicals & Photoresist、そして Electronic & Specialty Gases がいます——わたしたちが見るのは「シリコンじゃない結晶の土台板」だけです。
02なぜ重要か——そしてなぜ「結晶を育てる工程」がボトルネックなのか
業界全体が、シリコンより何十倍も育てにくい材料をあえて使う理由は、ひとことで言えば効率です。SiCインバーターを積んだEVは、同じバッテリーでも走行距離が伸びる——SiCは熱になって逃げるエネルギーが少ないから。急速充電器や5G基地局も、GaNのおかげで小さく、発熱も抑えられる。チップ間で膨大なデータをやり取りするAIデータセンターも、銅よりずっと速いInPレーザーに頼っています——いまの時代でいちばん「重要で電力を食う」仕事は、どれもこの化合物材料の上で動いているんです。
市場もこれをはっきり映しています。化合物半導体の基板+エピウエハーの市場全体は、2031年までに50億ドル超へと、年率およそ14%で伸びると見られています。N型SiCだけでも20億ドルを超える見込み。なかでもInPはいちばん成長が速いダークホースで——AIの波に乗って年率18%超です。
でも、なぜ「土台の板」がボトルネックで、チップ本体じゃないのか?答えは結晶を育てる工程にあります。シリコンは Czochralski 法で育てます——溶けたシリコンに種結晶を浸して、ゆっくり引き上げる。速いと1時間に約10〜14センチも伸びる。でもSiCは、ふつうのやり方では溶けません。そこでPVT(physical vapor transport)という方法を使います——SiCの粉を約2,100〜2,500°Cで昇華させて蒸気にし、それを種結晶に少しずつ付着させる。伸びる速さは1時間にわずか約0.3〜0.8ミリしかありません。
これが、価値が「上流」に集中する理由です——高温で、ゆっくりで、中が見えず、結晶が壊れるポイント(micropipe と呼ばれる小さな穴や、dislocation という転位)だらけ。だから歩留まり(yield)が低く、深い知見が真似しにくい。きれいで大きな結晶を先に育てられた者が、ゲームを制す——いっぽう、基板を実際にチップにする工程は、その後にくるデバイス側の node(EV Power Semiconductors)の仕事です。
03どう動くのか(インゴットからチップまで)
「粉」から「チップ」までの道のりには4つの大きなステップがあり、価値と難しさのほとんどが最初のステップに詰まっています。ひとつずつ追ってみましょう。
なぜ最初のステップが「高い」のか?それは中が見えず、あとから直せないから——育てている途中で、結晶にmicropipe(インゴットを貫く極小の穴)や転位ができ、その上のチップを壊してしまう。スライスして板にすると、欠陥のある場所はそこだけ使えなくなる。板が大きくなる(6インチから8インチへ)ほど制御は難しくなる——でも大きな板は1枚から取れるチップが多くて、ずっと割に合う。だから「8インチへ行く」ことが、業界の主戦場になっているんです。
04チップ業界のどこにいるのか
この node は、チップ業界の「上流の原材料層」です——基板を供給し、ほかの人がそれを使って先を作る。誰とつながっているのか見てみましょう。
- EV Power Semiconductorsへ直接供給: これがSiCの最大の顧客——EVインバーターや充電器に入る power MOSFET のチップは、この node のSiC基板の上に作られる。はっきりさせると、こちらは基板材料の話で、大電力チップそのものの設計と製造はその node の話だ
- Silicon Wafersとは対の選択肢: シリコンはいまも世界のチップの大半を占める(安くて育てやすい)。化合物材料はシリコンが苦手な特定の仕事のための「補完役」——この2つは役割を分け合っていて、完全に置き換えるわけではない
- Logic, Compute & Connectivity Processorsの接続側へ原材料を供給: InP/GaAsのレーザーとトランシーバーは、チップ間や光ファイバーで信号を速く飛ばす——データセンターの接続の背骨だ
- AI、Electrification & Mobility、Cloud & Digital Infrastructureに牽引される: この3つの波が最終的なデマンド——AIがInPを、EVがSiCを、急速充電/5GがGaNを押し上げる。需要はこの原材料層まで流れ落ちてくる
05いま、どこまで来たのか
2024〜2025年は、SiC側にとって「痛みの」時期でした。長期の需要はまだ強いのに、です。N型SiC基板の世界の売上は2024年に9%減り、約10.4億ドルに。原因は、EVと産業向けの需要が鈍化する一方で、生産能力が先回りで増やされすぎたこと——いわゆる供給過剰(oversupply)に陥ったのです。6インチ基板の価格は2024年に60%超も下落し、8インチ基板も2025年初めまでに約1,500ドルから約1,000ドルへと急落しました。
競争の構図はものすごく速く変わっています。旧来の王者Wolfspeedはまだシェア約33.7%で首位ですが、深く傷ついている——EV需要の鈍化で株価は1年で60%超も下落し、2025年にはリストラ/コスト削減に入りつつ、8インチの生産ラインへの移行を急いでいます。いっぽう中国勢のTanKeBlueとSICCが2位・3位に躍り出て、合計で34%超に。SICCは8インチ基板で先行し、Coherent(旧II-VIを含む)は4位に後退しました。
SiCとは正反対の側にいるのがInP——ここではAIの波で需要が爆発しています。データセンターは高速データ伝送のためにInPレーザーを欲しがる。世界のInP基板生産の60〜70%を握る米国のAXTは、迫る品薄に備えて生産能力を広げるため、2025年末に増資しました。日本のJX Advanced MetalsもInPの生産能力を約20%増やすと発表——InPは、SiCが痛んでいるこの局面における、この node の「明るい側」なんです。
06未来はどうなる——8インチ、中国、そして崩れる価格
第一の方向は8インチ(200mm)へ。SiC側の新しい分岐点です。大きな板は取れるチップが増え、チップ1個あたりのコストが下がる。きれいな8インチ結晶を大量に先に育てられた者は、すぐにコストで優位に立てます——Wolfspeedは会社を丸ごと8インチ生産ラインに賭けています(いまは立ち上げ途中で稼働率は約25%)。中国のSICCも8インチ基板のリーダーを名乗っています。これは「誰が先にコストを握れるか」の競争です。
第二の方向は中国の台頭。自給自足の政策のもと、中国はSiCの生産能力を巨額の投資で立ち上げ、中国勢(TanKeBlue、SICCほか)が合計でSiC基板シェアの3分の1超をすでに取り、価格を急落させる主役になっています——買い手(EVメーカー)にとっては安くなる朗報。でも西側の旧来の王者にとっては、重くのしかかる圧力です。
第三の方向はInPがスターになること。SiCが価格戦争に直面する一方、AIデータセンターからのInP需要はいちばん速く伸びている(年率18%超)——光による接続がAIの新しいボトルネックになったから。すでにInP基板を握る者(AXT、JX、Coherent、Sumitomo)は、この局面で良いポジションにいます。教訓はこうです——同じ node でも、材料の種類が違えば、サイクルのまったく別の局面にいることがある。
07課題とリスク
第一の、そしていちばん熱いリスクは供給過剰と価格戦争です。Wolfspeedの物語はその生きた教訓——EVの波を見込んで先回りで生産能力を広げたのに、EV需要が鈍化し、中国が安いものを大量に投入してくると、価格はかえって急落し、会社丸ごとのリストラに追い込まれた。先回りで重く投資する材料ビジネスは、需要と供給のタイミングがずれると大きく「痛む」のです。
第二のリスクは中国のダンピングです。中国が国内需要を超える生産能力を作り、シェアを取るために安値で輸出を加速すると、コストの高い西側メーカーは利益を圧迫される——かつてソーラーパネルやLEDで起きたのと同じです。このリスクは価格だけの話ではなく、国家が後ろ盾につく相手に長期のシェアを奪われる、という話なんです。
第三のリスクはEVと景気循環に結びついた最終需要です。SiC需要のほぼ半分はEVから。もし世界のEV販売が想定より鈍れば(補助金の縮小、高金利)、SiC基板の需要もつまずく——長期の未来は明るくても、短期は景気サイクルと自動車政策に振り回されるビジネスなのです。
ひとことでまとめると:この node は、EVをより遠くまで走らせ、充電器を小さくし、AIのデータ伝送を速くするために、高温の炉で何週間も育てる必要のある結晶のことです。エネルギー転換とAI時代の、いちばん深いところに隠れたボトルネック——そしていまは、価格が乱高下し、中国が台頭し、8インチ技術が「誰が生き残るか」を決める局面に入っています。