メガトレンド · Biotech & Genomic Medicine
がん治療の「誘導ミサイル」——抗体が爆弾を運んで悪い細胞だけに撃ち込み、正常な細胞は素通りする
従来の抗がん剤(化学療法)は、数人の強盗を倒すために街じゅうに毒をまくようなもの——巻き添えで膨大な数の正常な細胞も死んでいきます。ADC(antibody-drug conjugate)は、この問題に正面から挑む試みです。がん細胞の顔を見分けられる「抗体」を、強烈な「毒(薬物)」と賢いリンカーでつなぎ、爆弾を狙った場所だけに届ける。この章では、それが分子レベルでどう働くのか、なぜ大手製薬がこの分野で何兆円もの買収を繰り広げる激戦区になったのか、本当のリーダーは誰なのか、そして「誘導ミサイル」という言葉の裏に隠れたリスクは何かを見ていきます。
01これは何?
従来の抗がん剤を、「絨毯爆撃」だと思ってください——体じゅうに毒をまき、増殖の速いがん細胞が先に死ぬことを期待するやり方です。問題は、同じく増殖の速い正常な細胞(髪の毛、腸の粘膜、骨髄)まで巻き添えになること。化学療法で髪が抜け、吐き気がし、免疫が落ちるのはそのためです。ADC はたった一つの問いに答えるために生まれました——「毒を、悪い細胞のところにだけ撃ち込めたら?」
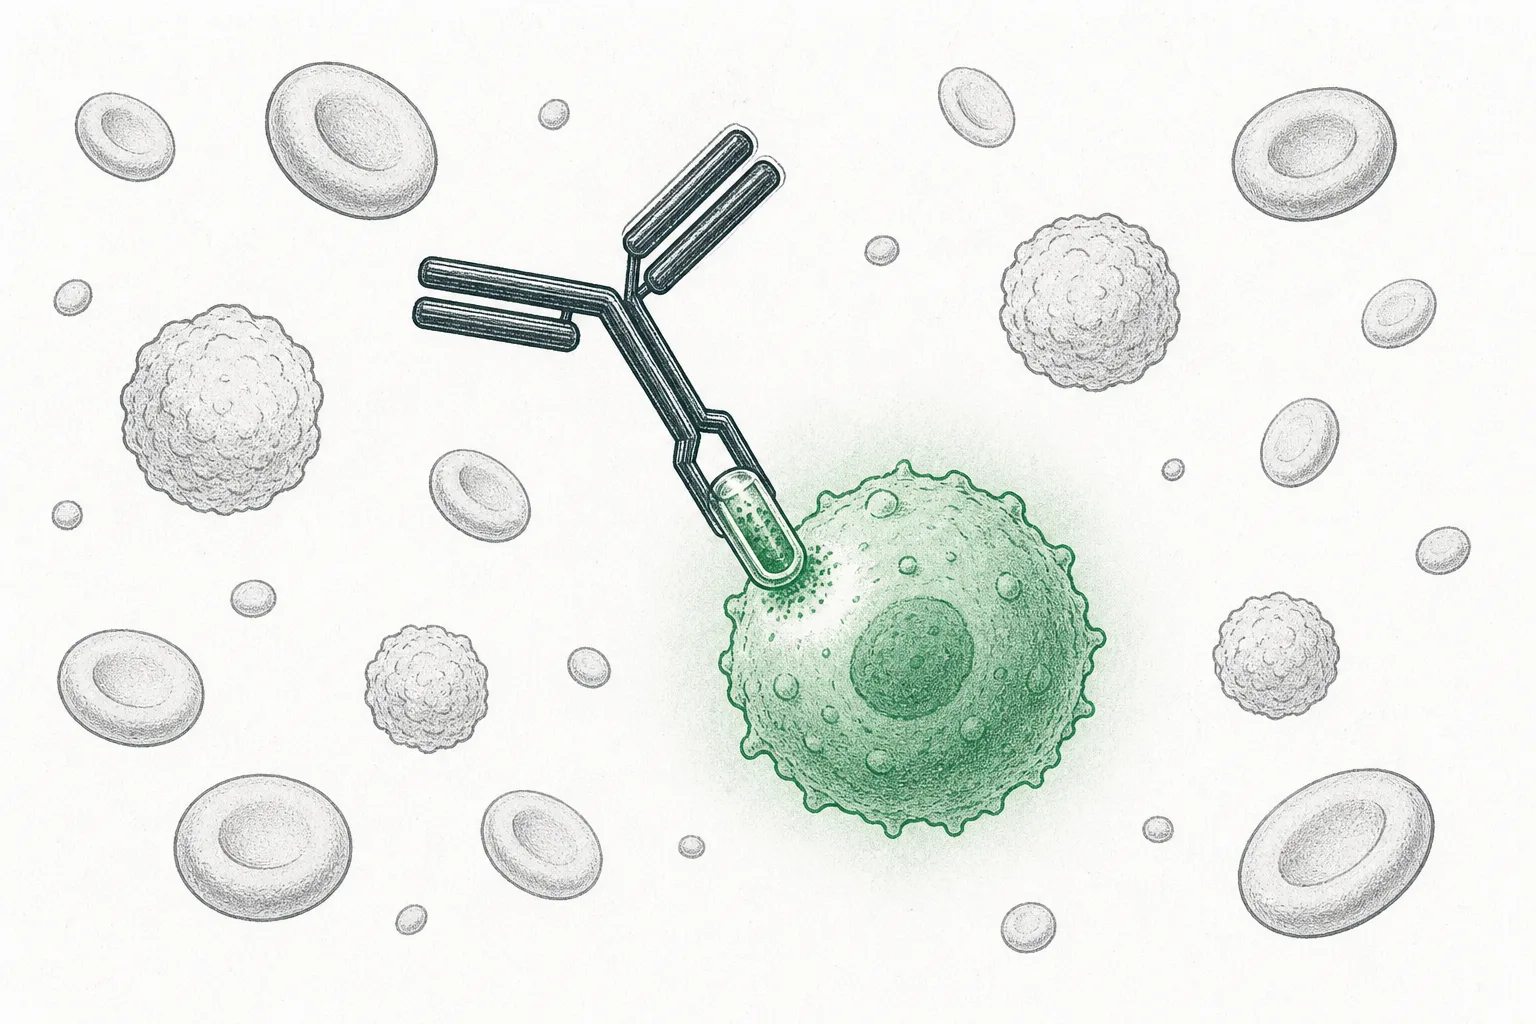
Antibody-Drug Conjugate (ADC)——つまり「薬を背負った抗体」——は、三つの部品をつなげて作るがん治療薬です:(1) 抗体(mAb) は「GPS」の役割で、がん細胞の表面にある目印を狙って捕まえる · (2) 薬物(payload) は、そのまま体に注射するには強すぎる「爆弾」 · そして (3) リンカー(linker) が、移動のあいだこの二つをつなぎとめ、標的に着いたときだけ毒を放つ。これは大きなトレンド Biotech & Genomic Medicine のなかの Oncology Therapeutics に属するサブ分野で——投資と企業買収の面で、いま「いちばん熱い」がん治療モジュールです。
がんの専門医がよく口にするたとえが、ADC は「誘導ミサイル(guided missile)」のようだ、というもの——ミサイル本体(抗体)が自分で標的へ飛んでいき、弾頭(薬物)が着いたときに爆発する。戦場じゅうに大砲を乱射する化学療法とはまるで違います。その結果、ADC は普通の抗がん剤より数百〜数千倍も強い毒を、より安全に使えるようにします。なぜなら、それは特定の場所だけで効き、血流じゅうを漂ったりしないからです。
mAb(monoclonal antibody)= HER2 や TROP2 など、がん細胞の表面にある一種類の目印だけを捕まえるように設計された抗体 · Payload = つなげて運ぶ毒。単体で使うには強すぎる殺細胞性の物質が多い · Linker = 毒と抗体をつなぐ化学的な鎖——移動中は「外れないほど頑丈」でいながら、標的に着いたら「ちゃんと放す」必要がある · DAR(drug-to-antibody ratio)= 抗体一つあたりに付く薬物分子の数——多いほど強いが、そのぶん薬が早く排出されやすく、毒性も出やすくなる。「ちょうどいい」DAR を見つけることが、この分野の腕の見せどころです。
02なぜ重要か——お金がいちばん激しく流れ込む分野
その業界が何を「本物」と見ているか知りたければ、お金の流れを見ればいい——そして近年、ADC ほどお金を吸い込んだがんモジュールはありません。2023年、Pfizer は ADC の先駆者 Seagen を約430億ドルで買収——医薬品史上でも最大級のディールの一つです。同じ年、AbbVie は ImmunoGen を約101億ドルで買収して卵巣がん治療薬 Elahere を手に入れ、その年の10月には、Merck が Daiichi Sankyo と最大220億ドルのディールを組み、3つの ADC を共同開発することになりました——前払いの現金だけで一括40億ドルです。
なぜこれほどお金が流れ込むのか?それは ADC が単なる新薬ではなく、「プラットフォーム」だから——同じ技術を、抗体を新しい目印に合わせて取り替えるだけで、どんな種類のがんにも向けられます。だから一つの薬への賭けではなく、「がん治療薬を何種類も生み出す工場」をまとめて買うようなもの。市場もその言葉どおり速く伸びていて、2025年の世界の ADC 売上は約140億ドル、多くの調査機関は2030年までに250〜300億ドルへ伸びると見ています——年平均で約15%の成長、医薬品業界全体の平均の何倍もの速さです。
もっと深い構造的な理由は、従来の化学療法が天井に達しつつあること——がんを殺せるほど強くするには、患者を傷つけるほど強くしなければならない。ADC は「治療域(therapeutic window)」を押し広げます。つまり、患者がより耐えられるまま、がんをより多く殺せる。そしてそれは、かつて「強すぎて使えなかった」薬が、ADC の形で再び使えるようになることを意味します——古い薬の倉庫まるごとを、新しい武器に変えてしまうのです。
03どう動くのか——三つの部品でできた誘導ミサイル
ADC 一分子の旅は、いつも四つの段階をたどります:血中を漂う → がん細胞の目印を捕まえる → 細胞に飲み込まれる → 毒を放って内側から殺す。賢さのすべては「リンカー」にあります——血流を漂っているあいだは毒を取りこぼさないほど頑丈でなければならない(さもないと、結局はばらまき型の化学療法と同じになる)。でも、がん細胞のなかに入った瞬間には、すぐに放さなければならないのです。
ADC の新しい世代を大きく強くした仕掛けが一つあります。「bystander effect」(隣の細胞にまで及ぶ効果)と呼ばれるもの——標的のがん細胞のなかで毒が放たれたあと、その一部が、目印を持たない隣のがん細胞まで染み出して殺せるのです。一見、欠点に聞こえますが、じつは利点です。本物のがんのかたまりは、すべての細胞が同じ目印を持つわけではなく、ばらついている(heterogeneous)から。隣への波及効果が、「目印から逃げた」細胞まで掃除してくれるわけです。ただしこれは諸刃の剣——波及が強すぎれば正常な組織にも及び、毒性になる。この分野の腕の見せどころは、リンカーと DAR を調整して、波及を「ちょうどよく」抑えることです。
04どこに位置するのか——がんの世界のなかで
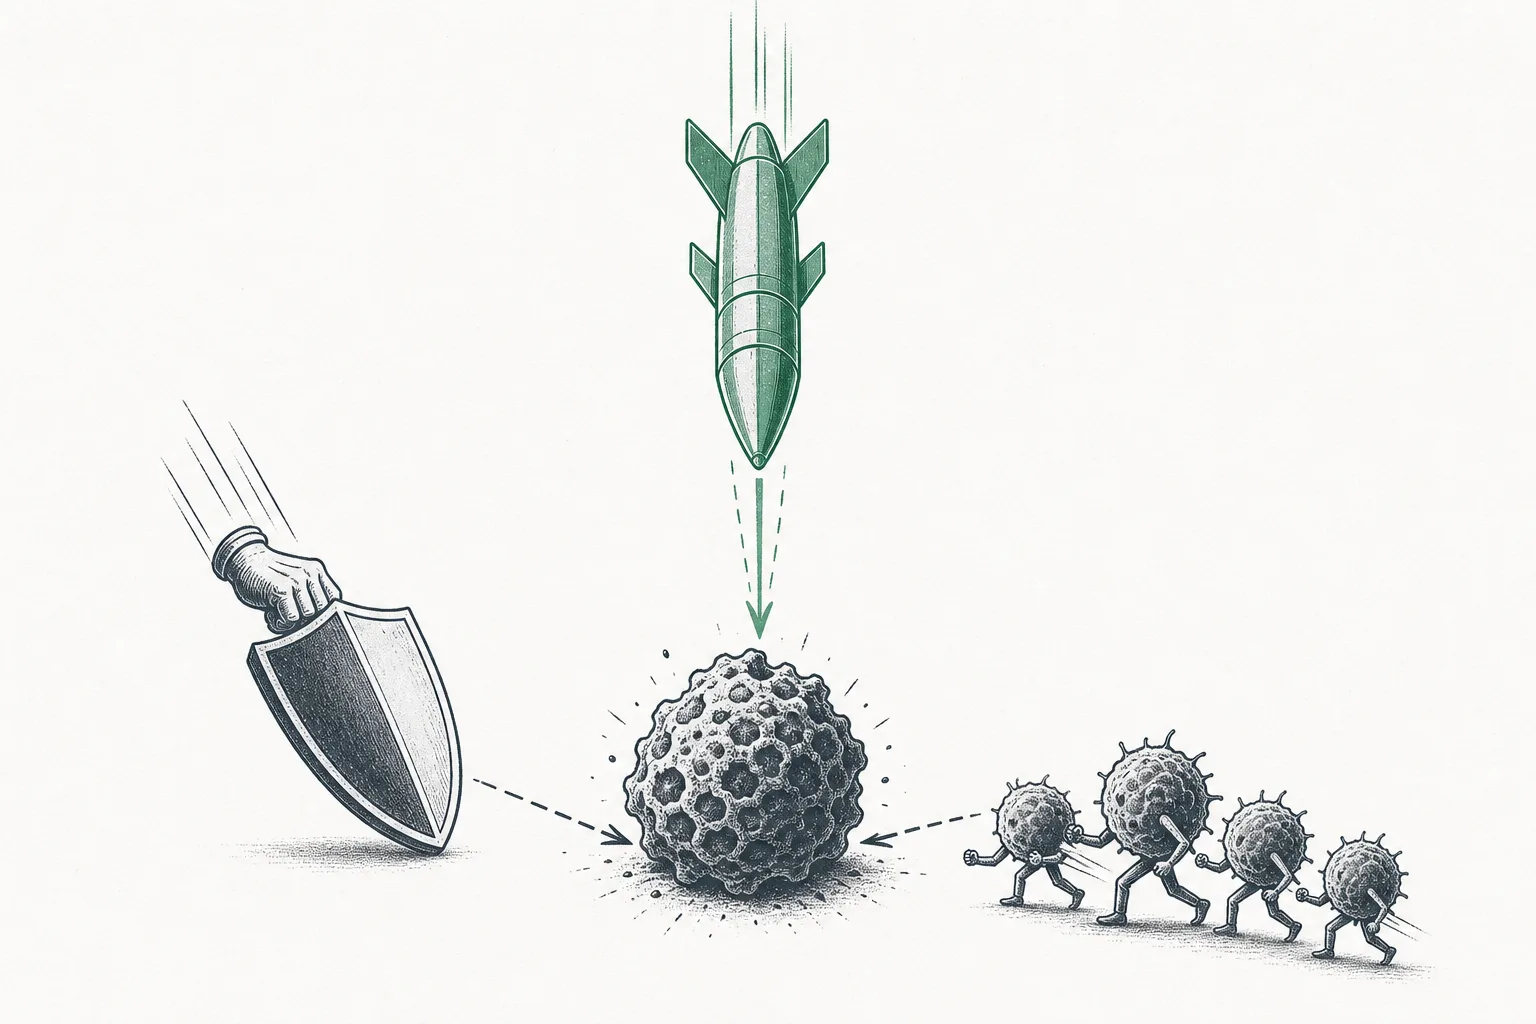
ADC は単独でがんと戦うわけではありません。Oncology Therapeuticsの「三大武器」の一つで、それぞれが別々の角度からがんを攻め、いまの時代は競い合うよりも組み合わせて使われることが多いのです。
- ADC =「爆弾を狙った場所に届ける」——誘導された毒で、がん細胞を直接殺す。HER2(乳がん・胃がん)や TROP2(トリプルネガティブ乳がん)のように、目印がはっきりしているがんで強い
- きょうだい その1:Immuno-Oncology / Checkpoint——自分で殺すのではなく、免疫システムの「ブレーキ」を外して、体自身にがんを殺させる。新世代のレジメンの多くは ADC + checkpoint を組み合わせる:ADC ががん細胞を死なせて免疫に「暴き出し」、checkpoint があとを片づける
- きょうだい その2:Cell Therapy (CAR-T)——患者自身の免疫細胞を、がんのハンターに改造する。血液のがんで強い。いっぽう ADC は、CAR-T がまだ届きにくい「固形がん(solid tumor)」で強い——だから二つは、重なるよりも補い合う
- 使う前に検査が要る——Diagnostics & Precision Testingとのつながり: ADC は目印を持つ患者にしか効かない。だから投与の前に、がんのかたまりに HER2 や TROP2 が十分あるかを調べる companion diagnostic が要る——検査がなければ、誰に使えばいいかも分からない
- 誰が作るのか——CDMO: ADC は製造が途方もなく難しい(三つの部品を精密に組み立て、危険な毒を扱う)。だから多くの製薬会社は専門の工場に製造を委ねる——WuXi XDC のような ADC 受託製造企業がぐんぐん伸びているのはそのためです
05いま、どこまで来たのか
2025年時点で、FDA の承認を受けた ADC は約14〜15個。そして、この分野全体のゲームを変えたスターが AstraZeneca が Daiichi Sankyo と組んだ Enhertu(trastuzumab deruxtecan)です——すべてのディールの波に火をつけた ADC で、新世代の ADC が複数の乳がんの「治療標準を塗り替える」ほどよく効くことを示しました。2025年第1四半期、Enhertu は一四半期だけで合計約10億8,600万ドルを売り上げ、AstraZeneca はこれを年間50億ドル級の薬にする目標を掲げたこともあります。
二つ目のスターは、Gileadの Trodelvy(sacituzumab govitecan)——トリプルネガティブ乳がんで、NCCN の治療指針が一次治療と二次治療の両方で使えると推奨する唯一の ADC です。2025年通年の売上は約13億9,700万ドル(6%増)。いっぽう、大手製薬が大きく投資しつつ、まだ結果待ちなのが Pfizer(Seagen 由来で、2030年にはリスク調整後で100億ドル超の収益を生むと見込まれる)と、卵巣がんの Elahere を持つ AbbVie です。
でも今年いちばん注目すべきは、アジアの台頭——とりわけ中国で、いまや世界の「ADC イノベーション工場」になりつつあります。Sichuan Biokin (BAILI)、Kelun-Biotech、RemeGen といった企業が自前の ADC を開発し、欧米企業がこぞって権利を買いにくるほど。韓国には、リンカー技術と薬物送達で際立つ Legochem Biosciences と Alteogen があり、日本の Daiichi Sankyo は世界で最も強力なプラットフォームの一つ「DXd」を握っています——ADC は、アジアが後れを取らず、むしろ先頭を走る数少ない分野の一つなのです。
06これからの展開——第二世代の誘導ミサイル
いま FDA に承認されている ADC は、まだすべて「一弾頭のミサイル」です——抗体が一種類の目印を捕まえ、一種類の毒を背負う。この分野でいちばん熱い方向が、「bispecific ADC」(二弾頭のミサイル)——一つの抗体が、がんの目印を二種類同時に捕まえる。より精密になり、がん細胞が逃げにくくなり、正常な組織を巻き込みにくくなります。まだ承認されたものはありませんが、少なくとも4つが一番乗りを競っています。
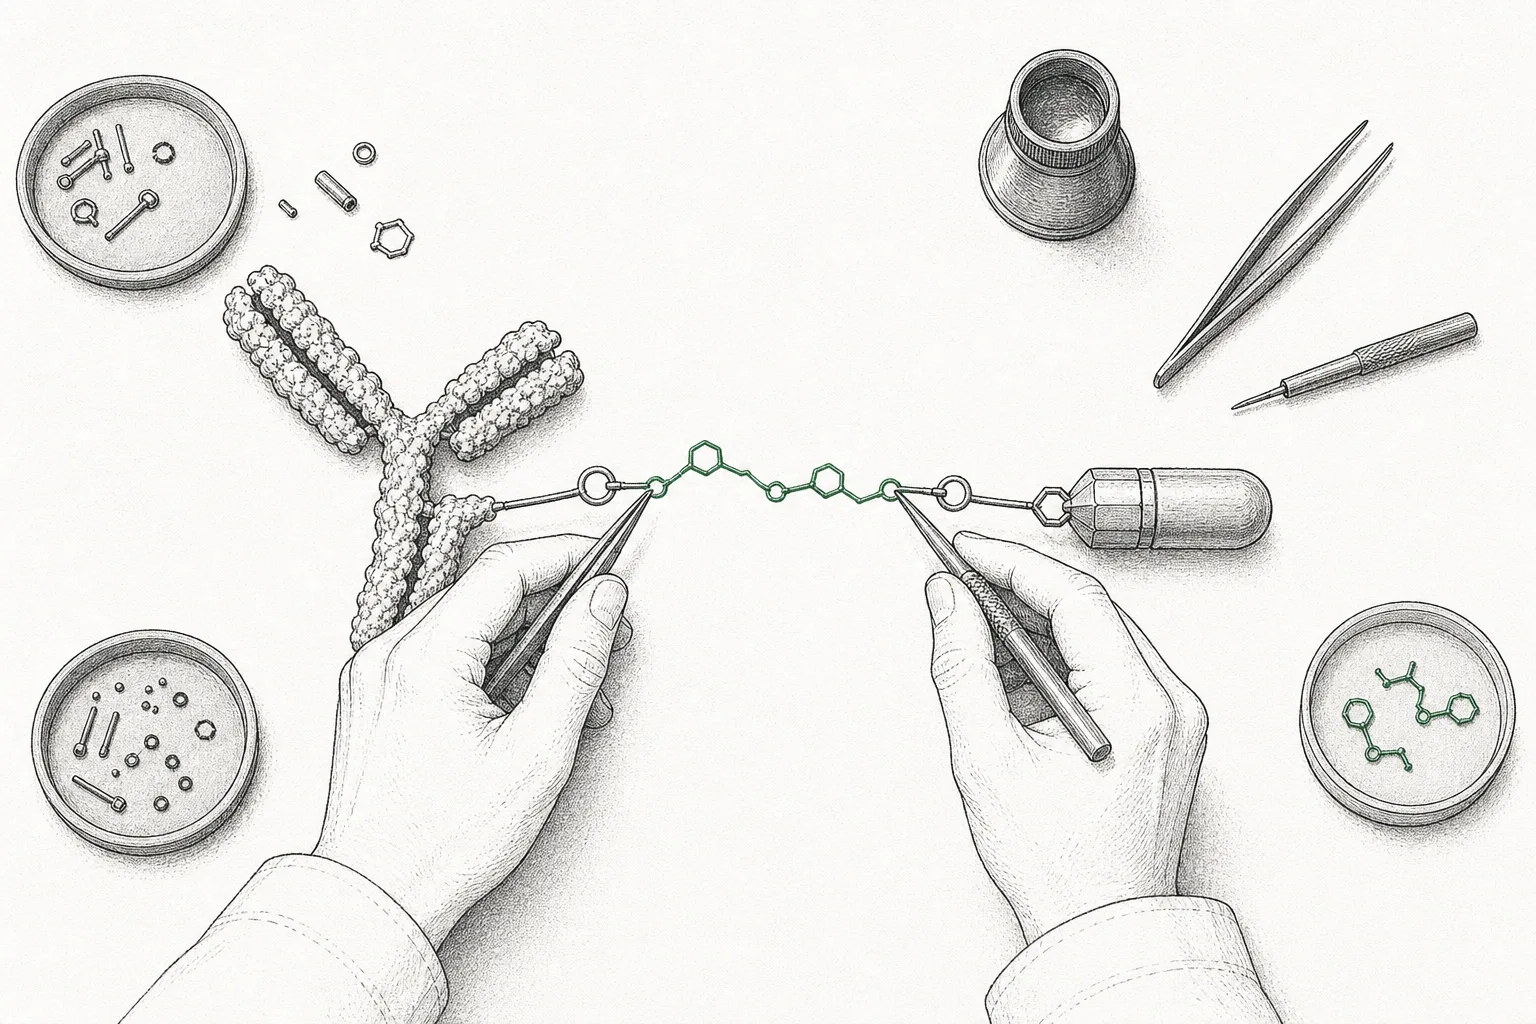
二つ目の方向は、新世代のリンカーと薬物を設計すること——既存の毒を使い回すのではなく、研究者は、二種類の毒を一つに背負わせる「dual-payload ADC」(がんの薬剤耐性を防ぐため)や、がんのかたまりにある特定の酵素に出会ったときだけ薬を放つリンカーを試しています——放つ場所を精密に選べるほど、安全域は広がる。これは、韓国や中国のリンカー技術企業が有利な分野です。簡単には真似できない「エンジニアリングの秘密」だからです。
三つ目の方向は、がんの外へ広げること——「強い薬を特定の場所だけに届ける」という原理は、がんに限りません。自己免疫疾患や炎症に向けた ADC の試験が始まっています。もし成功すれば、この技術の市場はがん側だけよりも何倍も大きくなる。そして、抗体の設計や、どんなリンカーが安定するかの予測に、AIがより大きな役割を果たすようになるでしょう——実験室での試行錯誤の時間を、大幅に減らしていくのです。
07課題とリスク
一つ目のリスクは、「誘導ミサイル」でも標的を外しうること——ADC は化学療法より精密とはいえ、毒の一部はまだ血流に漏れるし、標的の目印(HER2 や TROP2 など)は正常な細胞にも少しはある。その結果、ADC には固有の危険な副作用が残ります——いちばん有名なのが、deruxtecan 系の薬で起きる肺の線維化(interstitial lung disease)で、Enhertu が患者を注意深く見守らなければならない理由です。この不完全な精度が、「効く」と「毒になる」を分ける細い境界線なのです。
二つ目のリスクは、製造が難しく、途方もなく高いこと——三つの部品(抗体+リンカー+薬物)をどの分子も精密に組み立て、作業員に危険な毒を扱いながら、というのは、ADC の製造コストを普通の抗体医薬よりずっと高くします。だから多くの企業が専門の受託製造工場(CDMO)に頼らざるをえず——製造能力が、この分野の本当のボトルネックになっています。生産ラインを先に押さえられた者が、先に市場へ出られるのです。
三つ目のリスクは、がんの薬剤耐性と、熾烈な競争——ADC を長く使ううちに、がん細胞は表面の「目印を減らす」ことを覚え、ミサイルが標的を見つけられなくなる。そしてこの分野はお金が動くので、何百もの企業が同じ標的を狙う ADC の開発に飛び込んでくる——「似すぎた」薬が次々に出て価格競争になり、利益が薄くなるリスクがあります。数十億ドルを払ったディールも、手にした薬が5年で量産品になってしまえば、割に合わないかもしれません。
ひとことで言えば:ADC は、「薬の届け方」が「薬そのもの」と同じくらい大事だという証明です——かつて強すぎて使えなかった古い毒を、がんの顔を見分ける GPS に結びつけたら、倉庫まるごとが新しい武器に変わった。業界全体がここにお金を投じる理由であり、次のラウンドの競争が「薬そのもの」ではなく「送達のエンジニアリング」で起きる理由でもあるのです。