メガトレンド · 航空宇宙・航空
飛行機の「脳」と「神経」——目には見えないのに、これがなければ飛べない部品
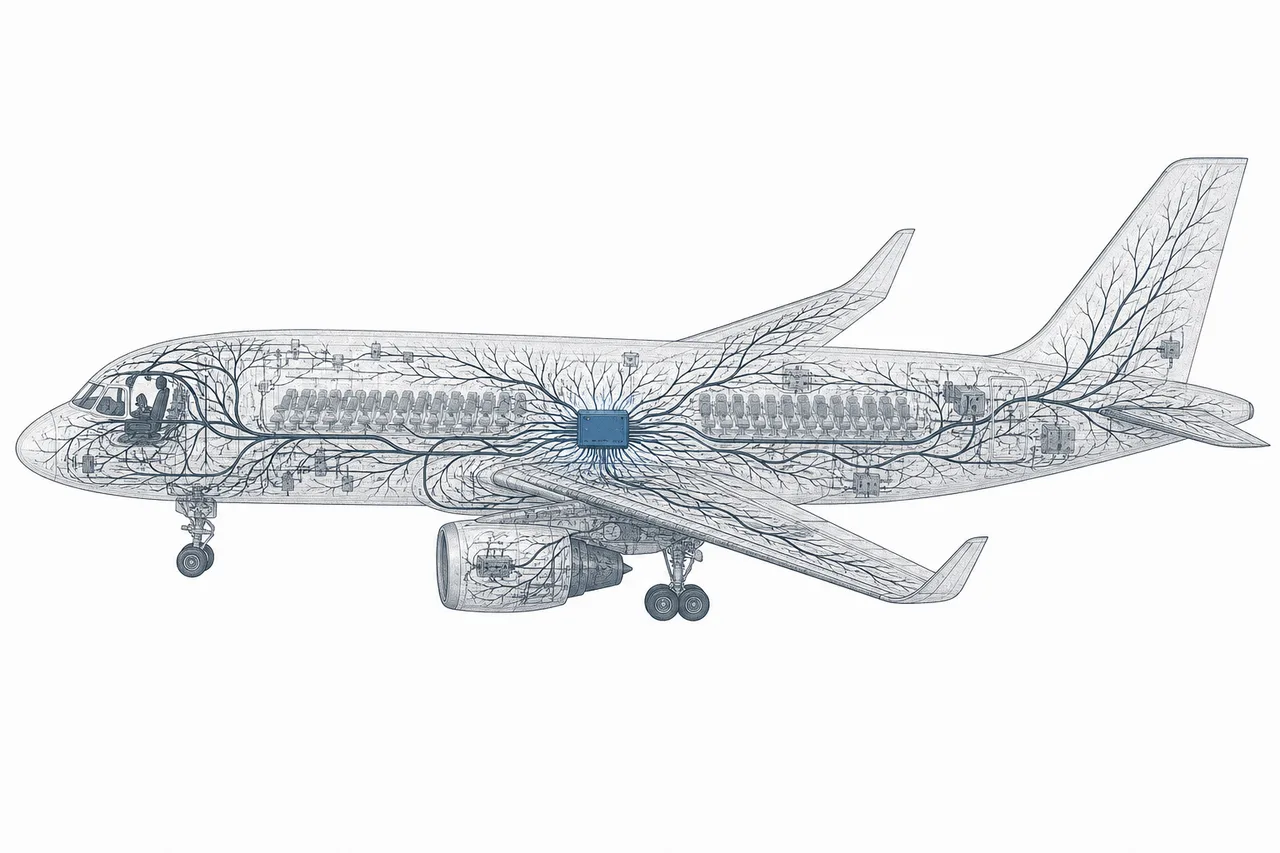
いまのパイロットは、もう翼に直結したコントロールを「引く」ことはほとんどありません。ジョイスティックを動かすと、フライトコンピュータのほうが、翼や尾翼をどう動かすかを決めるんです。これがAvionics(アビオニクス)と航空機システムの世界——飛行機まるごとの「脳・神経・筋肉」です。飛行機のなかでキロあたりの値段がいちばん高い部分で、何年もかかり数十億円を要する安全認証の壁に守られ、しかも新しい機種ごとに飛行機をどんどん「電動化」させています。このレッスンでは、なぜほんの数社が、世界中の飛行機を飛ばすシステムを握っているのかを見ていきます。
01Avionics とは何か
Airbus A350 のパイロットが、離陸のためにスロットルを押し上げる場面を想像してみてください。多くの人が知らない事実があります——手元のコントロールは、翼へ直結した線が1本もないんです。彼が動かしているのは、座席の脇にある小さな「ジョイスティック」。そこから電気信号がフライトコンピュータへ走り、コンピュータが操縦面(翼や尾翼)をどれだけ動かすべきかを計算して、翼の油圧モーターに動けと命じます。つまりパイロットは「意図を伝える」だけで、実際に「飛ばしている」のはコンピュータなのです。
Avionicsという言葉は「aviation(航空)+ electronics(電子)」からできていて、直訳すれば航空電子機器——ですが、このレッスンで使う広い意味では、飛行機まるごとの「脳・神経・筋肉」を指します。コックピットのコンピュータとディスプレイ、航法・通信システム、あらゆるものを測るセンサー、さらには純粋な電子機器ではない降着装置(脚)・油圧・電気系統・客室の空調まで含みます。要するに「機体」だけの箱と「エンジン」を、本当に飛べて安全な飛行機に変えるすべて、それが Avionics です。
Avionics = 航空電子システム全体(コンピュータ・ディスプレイ・航法・通信・センサー)· Fly-by-wire(FBW) = 昔のケーブルや滑車のかわりに、コンピュータを通した「電気信号」で飛行機を操縦する方式——軽量化と安全性アップに役立ち、パイロットが危険な限界を超えて操作しないようコンピュータが見張ってくれる · Actuator(アクチュエータ) = コンピュータからの命令を受けて、操縦面・脚・ブレーキを実際に動かす「筋肉」
メガトレンドの地図のうえでは、Avionics & Aircraft Systems はAerospace & Aviationの下にあるサブテーマで、「サプライチェーンの層」に位置します——Airbus や Boeing のような機体組み立てメーカー(Airframe OEM)に、システムを供給して各機体に載せてもらう側です。金属やコンポジットが主役の構造部品(胴体・翼)とは違い、Avionics はいちばん「賢い」層で、飛行機がチップとソフトウェアの世界に年々深く結びついていく接点でもあります。
02なぜ重要か(キロあたりでいちばん高い)
第一の理由は小さな部品に凝縮された価値です。エンジンや機体は大きくて重い部品ですが、Avionics システムは飛行機のなかで「重さあたりの価値」がいちばん高い。現代の飛行機では、電子機器と航空機システムを合わせて機体全体のコストの約30%を占めます(レーダーや複雑なシステムが要る軍用機ではさらに高くなります)——しかも飛行機の重さはほとんど増やさずに、です。
第二の理由は市場の大きさと、安定した成長です。世界の Avionics 市場は2025年で約570億ドル、そして2035年までに約1,000億ドルへ伸びると見られています(年平均で約7〜9%の成長)。商用機向けだけでも2025年で約360億ドル、2030年には〜440億ドルへ。原動力は、ほぼ倍に増えようとしている世界の機材数と、機種ごとに電子機器をどんどん詰め込んでいく新型機です。
でも、いちばん強力な理由は「安全認証の壁」です。飛行機を操縦するソフトウェアはDO-178Cという規格を通らなければなりません。これがどれだけ厳しいかというと、コードの1行1行が正しく動くと証明でき、しかも追跡できることが求められるほど。重要なシステムのソフトウェア1つを認証するのに18〜36か月と数百万ドルがかかり、複雑なシステム一式なら5年以上、2,500万ドル超に達することもあります——だからこそ新顔の会社がこの市場で戦うのはとても難しい。壁は技術だけではなく、何十年も積み上げてきた「安全の証拠」だからです。
DO-178C = 米国・欧州・カナダで使われる航空ソフトウェアの認証規格。システムが安全に関わるほど、証明はより厳しくなる(レベルA = 故障すれば人が死ぬ、なのでコードのあらゆる条件を検証する)· LRU(Line-Replaceable Unit) = 駐機場ですばやく交換できる機器の「箱」、たとえば航法コンピュータの箱——古い機種は LRU が何百個も別々にあった
03どう動くのか(sensor → コンピュータ → actuator)
現代の Avionics の核心は、1秒間に何十回も回り続ける「制御ループ」(control loop)です。1つの命令がたどる道を追ってみましょう。まずセンサーがあらゆるものを測ります——速度、高度、機首の角度、方位、パイロットがジョイスティックを押す力まで——そのデータをすべてフライトコンピュータ(flight computer)へ送る。コンピュータが処理し、判断し、actuator(油圧/電動の筋肉)に操縦面を動かせと命じる。そしてセンサーが結果をまた測り、もう一度ループへ戻す——飛行機が空にいるあいだ、これがずっと回り続けます。
安全の核心は「冗長性」(redundancy)という言葉にあります。フライトコンピュータは1台だけではなく、複数台が同時に動いて互いに「投票」しています。1台の計算が狂っても、残りの2台がそれを見つけて引き継ぐ。なぜなら、これはミスの代償が人の命になるシステムだから。同じ考え方がセンサー、電源、信号線にも使われます——すべてに必ず予備があるのです。
もう一つの大きな変化がIntegrated Modular Avionics(IMA)です。昔は機能ごと(航法・通信・制御)に専用の「箱」コンピュータがあり、古い機種は機器の箱(LRU)が何百個もありました。いまの IMA という考え方は、複数の機能を、強力な共通の中央コンピュータの上にまとめてしまうこと。Boeing 787 は GE のCommon Core Systemを使って、100台超の箱を中央コンピュータへ集約し、データを配るボックス(remote data concentrator)を60か所あまり使い、配線を30キロ以上減らしました——軽くなり、整備しやすくなり、ずっと柔軟になったのです。
IMA(Integrated Modular Avionics) = 複数の機能を、(何百個もの別々の箱のかわりに)共通の中央コンピュータの上でまとめて動かすアーキテクチャ。ソフトウェアの「仕切り壁」で、ある機能が別の機能に影響しないようにする · Redundancy(冗長性) = 予備のシステムを複数同時に動かし、どれか1つが壊れても飛行機が飛び続けられるようにすること——あらゆる移動手段のなかで航空をいちばん安全にしている核心
04エコシステムの中でのつながり
Avionics は、飛行機のなかで「すべてをつなぐ」層です——チップ業界の客であると同時に、機体組み立てメーカーの供給元でもあります。
- 機体組み立てメーカー(Airframe OEM)にシステムを供給して載せてもらう: Airbus と Boeing は飛行機まるごとを設計しますが、Avionics システムは Collins、Honeywell、Thales のような供給元から買って載せます——どこかのシステムが遅れたり品質に問題が出たりすると、それは OEM の生産レート(production rate)に直接響きます
- 機種ごとに半導体への依存が深まる: 現代の飛行機は空飛ぶコンピュータそのもの。システムが賢く、電動になるほどチップに頼ることになり——だから Avionics は自動車やほかの電子機器と同じく、チップ不足に弱い(ただし特別な認証を通った航空グレードのチップでなければならない)
- 構造部品やエンジンと一緒に働く: actuation システムは翼や尾翼の操縦面を動かし、FADEC(エンジン制御コンピュータ)はエンジンと直接やり取りするもう一つの Avionics の層です——飛行機の脳と筋肉は切り離せません
- 機体の生涯にわたってMRO & Aftermarketに仕事を供給する: Avionics システムは25〜30年のあいだずっとアップグレードと修理が必要で、「新しいものへ載せ替える市場」(retrofit)——たとえば ADS-B の義務化対応や新しい航法システムへの更新——は、この業界の手堅い経常収入の源です
- 電動の空飛ぶタクシー(eVTOL)や防衛の練習場になる: 新しい電動機は、軽くて「フル電動」の Avionics を必要とし、軍用の側は Avionics がいちばん複雑で利益も高い場所(レーダー、電子戦)です
05いま、どこまで来たのか
2025〜2026年は、業界全体が航空のスーパーサイクルの恩恵をまるごと受けている時期です——成長する機材数に、電子機器をより多く積んだ新型機、そして止まる気配のない「古いシステムのアップグレード」の波が加わります。この分野は、大きく三つの話に分けられます。
一つめ——市場が少数のリーダーに集中している。世界の商用機のコックピットを握る二大巨頭がCollins Aerospace(RTX傘下)とHoneywell Aerospace、それに続くのがフランスのThales。そしてGarminが、一般航空機や小型ジェット(general aviation)の側をほぼ独占しています。プレーヤーが少ないのは偶然ではありません——第2章で語った、安全認証の壁が生んだ結果なのです。
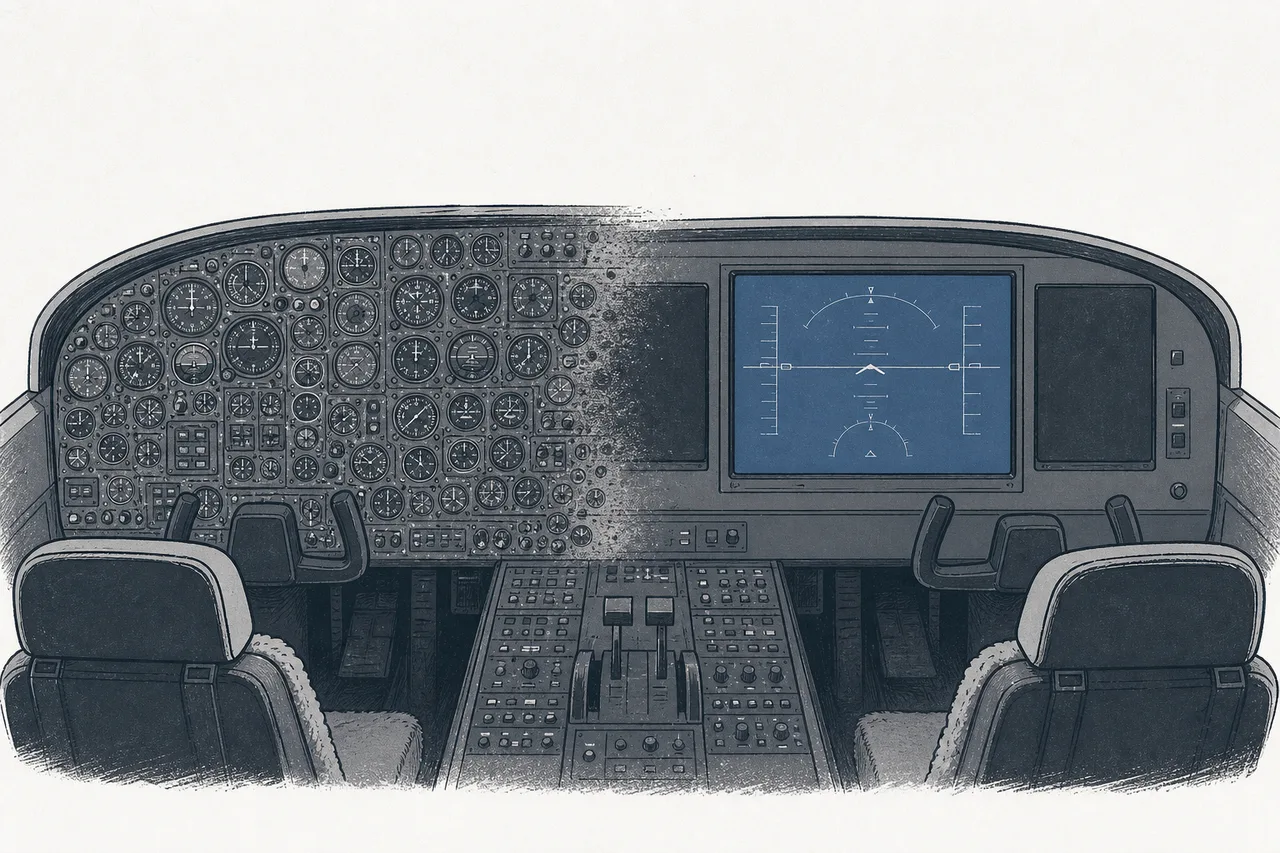
二つめ——リーダーの数字が強さを映している。Garmin は2025年に航空部門の売上が13%伸びて9億8,700万ドルに達したと報告しました。新規搭載(OEM)側も、古い機体のアップグレード(aftermarket retrofit)側も、ともに伸びています。Thales の Aerospace 部門の売上は59億ユーロ(+8%)で、avionics 需要に支えられ、cloud-native アーキテクチャの新型コックピット FlytX を推し進めています。RTX 傘下の Collins(グループ全体の売上は2025年で886億ドル)は、コックピットから電気系統、車輪・ブレーキまでをカバーする、世界最大級のシステム供給元のひとつです。
三つめ——「古いものをアップグレードする」(retrofit)波が強まっている。多くの飛行機が、新しい規則に追いつくためにシステムを更新しなければなりません。たとえば位置追跡システムのADS-Bや、高精度の航法(PBN)です。1機あたりのシステム入れ替えの費用は、ナローボディ機で5万〜15万ドル、ワイドボディ機ならその倍に達します——客はほぼ選択肢がなく、規則に従うしかないので、利益のうまみが大きい市場です。
06これからの展開
第一の、そしていちばん大きな方向は「より電動化する飛行機」(more-electric aircraft)です。何十年ものあいだ、機内のシステムはエンジンからの圧縮空気、油圧、電気が混ざって動いていました。新しいトレンドは、それを少しずつすべて電気に変えていくこと——ブレーキから空調、かつて油圧だった actuator まで。Boeing 787 はこの方向への大きな一歩です。結果として飛行機は軽くなり、燃費が良くなり、整備しやすくなる——けれども、その分だけ電気系統と電子機器への依存も増します。これはシステムメーカーの売上にとっては追い風です。
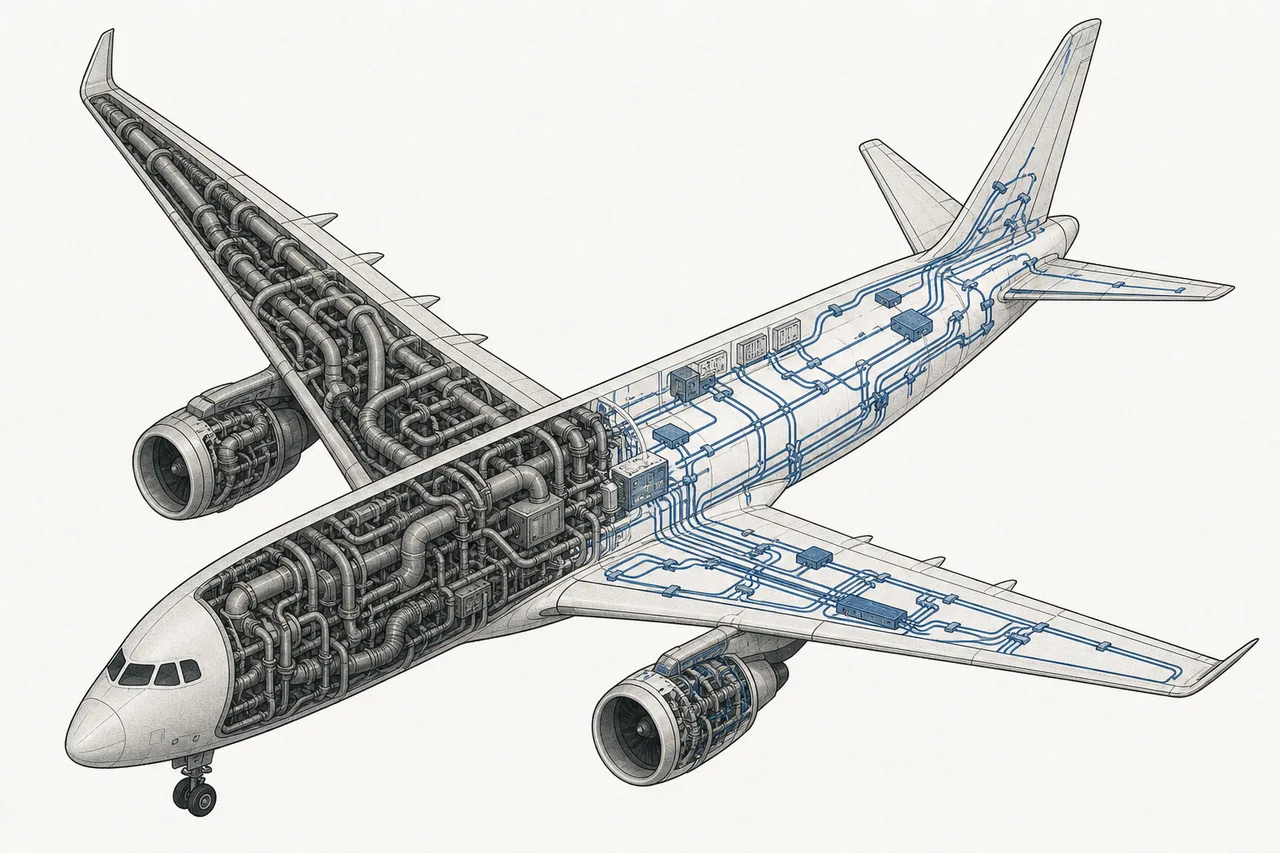
第二の方向は集約と「ソフトウェアが主役」(software-defined)です。IMA アーキテクチャがさらに機能をまとめていくので、飛行機はだんだんスマホのように、ハードウェアを替えずに「ソフトウェアを更新」して能力を足せるようになります。Thales の FlytX のような新型コックピットは、パイロットの作業負荷を減らす AI を載せ始めました——長い目で見れば、これはパイロットが1人だけの飛行機(そしていつか、貨物便なら無人になる日)への道です。
第三の方向は接続(connectivity)です。飛行機は「空のインターネット接続点」になりつつあります——低軌道衛星を通じた乗客の Wi-Fi も、エンジンやシステムの健康データを地上へリアルタイムで送り、壊れる前に修理を予測する(predictive maintenance)仕組みも、その一部です。これはシステムメーカーに新しい市場を開き、Avionics を宇宙経済や通信衛星にますます結びつけます。
そして最後の方向は新時代の航空の土台になることです。電動の空飛ぶタクシー(eVTOL)や配送ドローンは、どれも軽くて、手の届く価格で、フル電動の Avionics を必要とします——だから既存のシステムメーカーは、安全基準を下げずに「軽くて安いもの」を作ることを学ばなければなりません。これは「高いけれど信頼できる」を旨としてきた業界の、もとからの DNA に逆らう難題なのです。
07課題とリスク
Avionics の魅力——高い壁、うまみのあるマージン、機体の生涯にわたる経常収入——は、それに劣らず重い固有のリスクとセットでやってきます。
第一のリスクは安全とサイバーセキュリティです。飛行機がソフトウェアと接続に頼るほど、バグや攻撃に対する弱点の面積も広がります。重要システムのソフトウェアのバグや、ハッキングされる脆弱性は、人の命と業界全体の信頼を代償にしかねません。だからこそ DO-178C の認証は、1行1行を証明できるほど厳しいのです——ただしその厳しさは、コストと、新技術を取り入れる遅さを引き換えにしています。
第二のリスクは長く高くつく開発サイクルです。新しいシステムの設計と認証には何年もかかり、数千万ドルを要するので、Avionics は消費者向け電子機器の世界よりずっと変化が遅い。飛行機に使うチップは最新版ではなく、たいてい「実績のある」世代です——この遅さは競合を防ぐ壁であると同時に、外の技術が速く走るときには弱点にもなります。
第三のリスクは半導体とサプライチェーンへの依存です。飛行機が空飛ぶコンピュータになると、自動車と同じくチップ不足にもろくなる。けれど自動車より厄介なのは、航空用チップが特別な認証を通っていなければならず、供給元を簡単には替えられないこと。特定の素材や部品への依存は、地政学的な緊張に弱い重要素材の供給網にもつながっています。
そして最後のリスクはOEM の生産サイクルへの縛りです。システムメーカーの売上の大半は、Airbus と Boeingが新しい飛行機を引き渡すことから来るので——OEM がつまずくと(たとえば737 MAX の品質危機は、生産レートを何年も抑えました)、そこへシステムを供給する側も一緒に痛みます。aftermarket の売上がいくらか支えにはなりますが、新規搭載はやはり機体組み立てメーカーのリズムしだいなのです。
ひとことで言えば:Avionics は、世界中の飛行機を、あらゆる移動手段のなかでいちばん安全に飛ばしている脳と神経系です。目には見えないのに欠かせない部品で、キロあたりの値段がいちばん高く、誰も簡単には戦えない安全の壁に守られています——飛行機が電気と接続をより多く使う「空飛ぶコンピュータ」になっていく時代に、その脳を握る者の役割は、ますます大きくなっていくのです。