メガトレンド · Cloud & Digital Infrastructure
世界中のコンピューターを握る、三人の「地主」
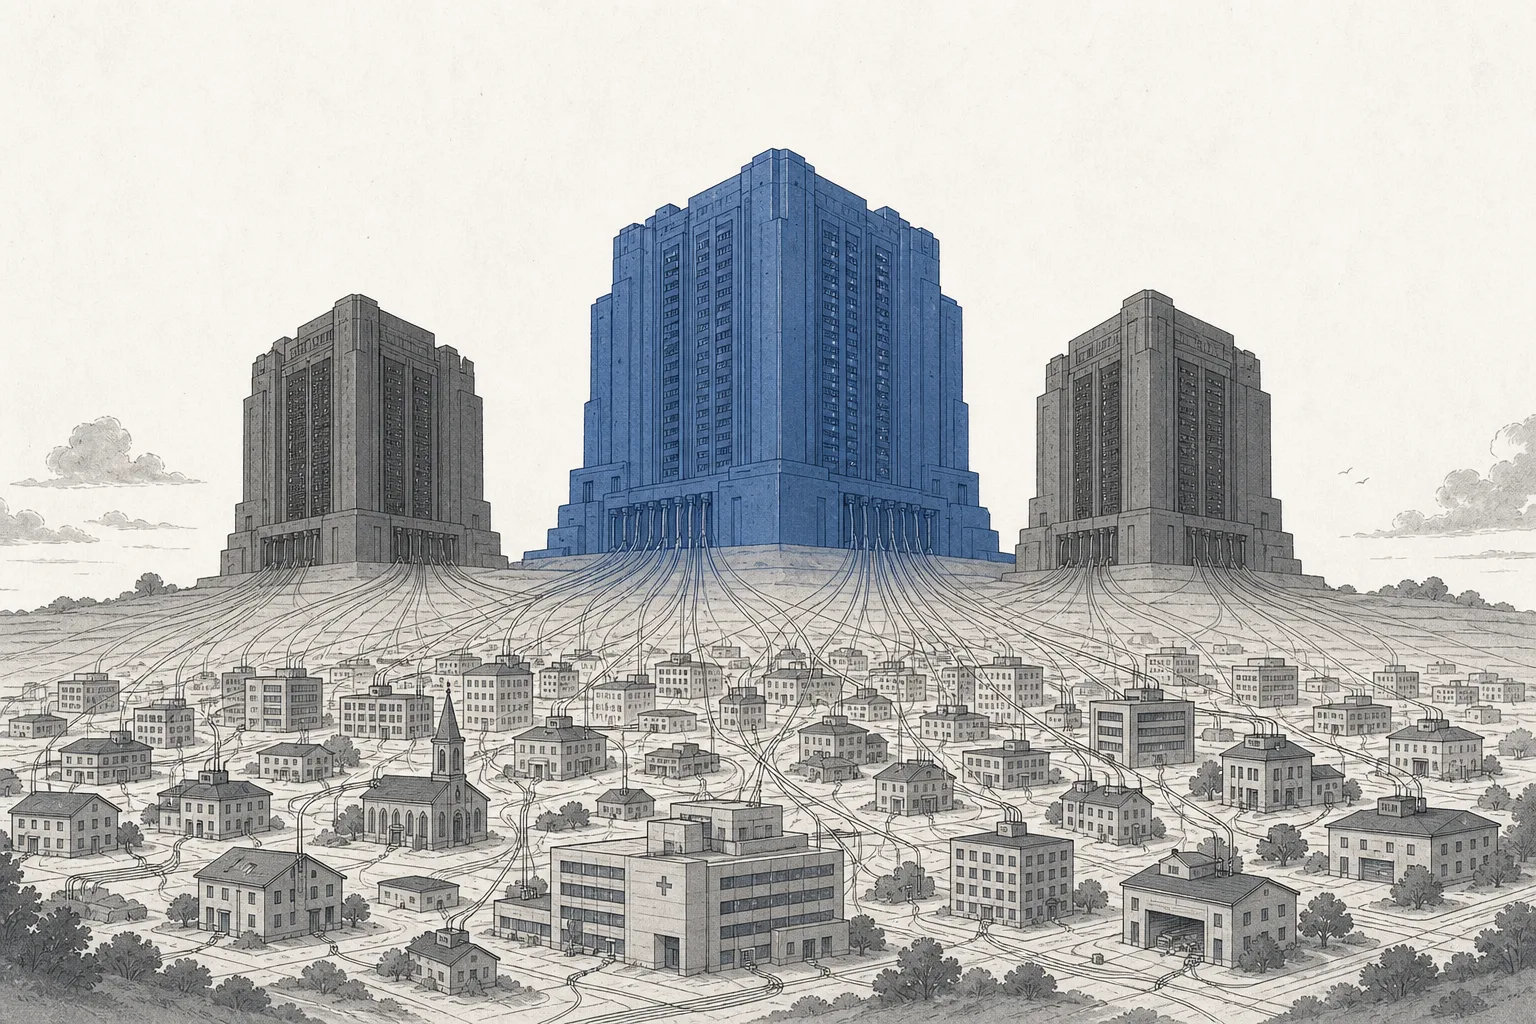
あなたが使うほぼすべてのアプリ、ウェブ、AIモデルは、たった三社のマシンの上で動いています——Amazon(AWS)、Microsoft(Azure)、そして Google Cloud。彼らは世界中に計算パワーを貸し出す「地主」であり、いま、これまでビジネスが見たことのない規模で投資を競い合っています——一年で実に $725,000億 近く——テクノロジー史上もっとも大きな波に乗り遅れないよう、AIデータセンターを建てるために。これは、デジタル経済とAIのすべてを支えるオリゴポリー(寡占)の物語です。
01これは何?——クラウドの大地主たち
世界中のコンピューターが家庭や会社に散らばっているのではなく、いくつかの巨大な倉庫にまとめられていて、使いたい人はそれを「借りる」——朝にサーバーを千台注文して、夕方に返し、実際に使った分だけ払う。そんな姿を想像してみてください。それがクラウドで、この node が取り上げるのは いちばん大きな倉庫の持ち主——世界中に巨大なデータセンター(data center)を建て、その計算パワーをみんなに貸し出す会社のことです。
「hyperscaler」 とは、ふつうの会社では自前ではとても無理なほど巨大なスケールで運営する事業者を指します——サーバーが数百万台あり、小さな街ひとつ分の電力を食うデータセンターのこと。そして 「mega-cap」 はその中でもいちばん大きなグループ:三大手(Big Three)——Amazon の AWS、Microsoft の Azure、そして Alphabet の Google Cloud——に、追い上げる Oracle や、中国の巨人 Alibaba・Tencent を加えた顔ぶれです。彼らは単なるテック企業ではなく、世界中が場所を借りに来る「デジタルの地主」なんです。
メガトレンドの地図のうえで、この node は大トレンド Cloud & Digital Infrastructure のなかの Hyperscale Cloud (IaaS / PaaS) の下にある、いちばん深い枝です。フォーカスするのは 大手の汎用クラウド——「なんでも一か所でそろう」を売る何でも屋プラットフォーム。すぐ隣の兄弟 node は Specialized / Developer Cloud で、こちらはもっと小さく、開発者や特定の用途に絞った専門クラウド——小回りの効く挑戦者の話はそちらの node にあります。この記事は、ゲームを支配する「三大手」に絞っていきます。
大手の汎用クラウドは、いちばん下の二つの層を売っています · IaaS(Infrastructure-as-a-Service)=サーバー・ストレージ・ネットワークといった「生の材料」を借りること。インフラ付きの更地を借りるようなイメージ · PaaS(Platform-as-a-Service)=その上に乗る「出来合いの道具」を借りること。たとえば自動で面倒を見てくれるデータベースや、すぐ使えるAIツールなど——開発者が一から組み立てなくても、より速くものを作れるように。
02なぜ重要か——デジタル経済とAIの土台
クラウドの巨人の重要さを理解するいちばんの近道は、発電所 と比べてみることです。100年前は、どの工場も自前で発電していました。そこに「電力グリッド」が現れ、プラグを挿せば電気が引けるようになると——工場は自前の発電をやめ、ものづくりに集中するようになった。三つのクラウド大手は、それと同じ「グリッド」です。ただし流すのは 計算パワー。そして世界中のほぼすべてのデジタルビジネスがこのグリッドにプラグを挿さなければならないので、これを握る者は、デジタル経済全体の「通行料」を握ることになります。
このグリッドの規模は途方もなく、しかも加速しています。2026年第1四半期、世界がクラウドのインフラに費やした金額はおよそ $1,190億——たった三か月で。さらに衝撃的なのは 集中度 です:三大手を合わせると、世界市場のおよそ 68% を握っている。内訳は AWS が約30% で首位、続いて Azure が約25%、Google Cloud が約13%——これぞ本物のオリゴポリー、少数の巨大プレーヤーがほぼ独占する市場です。
規模に劣らず大事なのは、これが利益を生み出す機械 だということ。たとえば AWS:2026年第1四半期の売上は $376億、営業利益はなんと $142億——営業利益率はおよそ 38% で、よく知られた小売事業の利益率が薄いのとは対照的に、Amazon 全体の主力エンジンになっているほどです。要するに、地味に見える「機械を貸す」ビジネスが意外なほど儲かる。スケールが大きくなるほど、一単位あたりのコストがどんどん下がっていくからです。
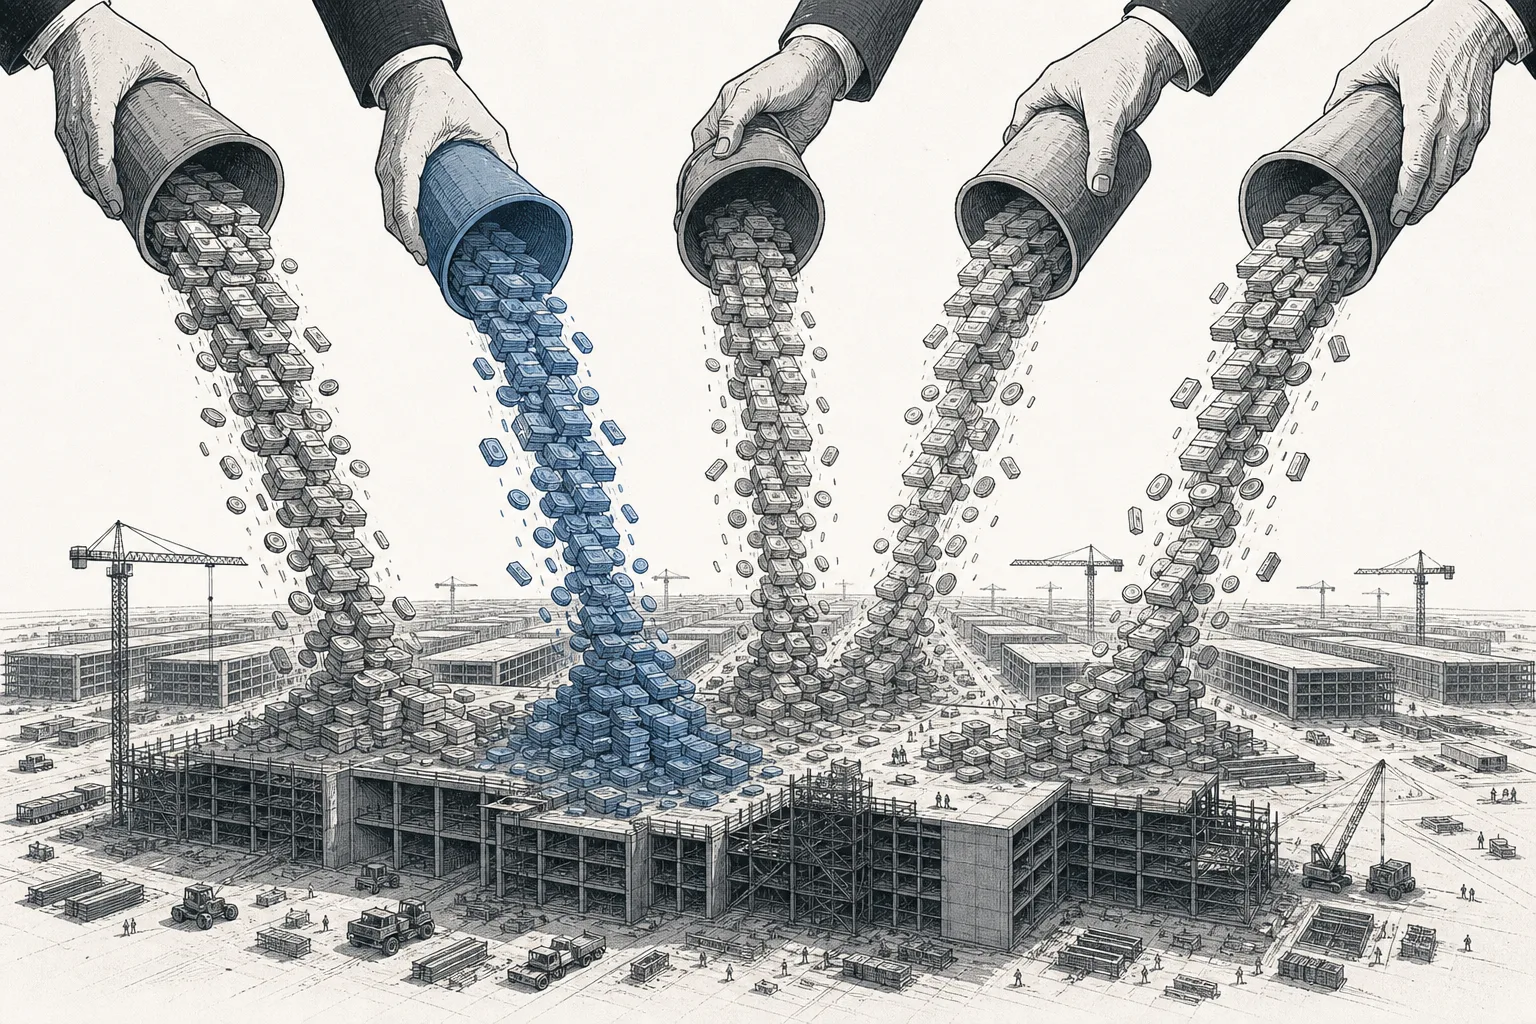
そしてこれこそが、彼らの投資がマクロ経済のニュースになる 理由です。AIの波が膨大なデータセンターとチップを必要とするため、三巨人(プラス Meta)は 2026年に合計で$725,000億近い投資 を計画している——前年比およそ77%増で、その約75%はAIインフラに直接つぎ込まれます。これはビジネス史でも屈指の「投資の競い合い」で、株価にも、電気代にも、世界のチップ供給網にも響くほどの大きさです。
03どう動くのか——データセンターから客まで
「クラウドを借りる」という簡単そうな言葉の裏には、コンクリートの建物から、あなたがブラウザで押すボタンまで、何層にも積み重なった構造があります。下から上へ一層ずつたどって、クラウド大手が「巨大な機械の山」を「蛇口をひねるだけのサービス」にどう変えているのか、見てみましょう。
このモデルが高い利益を生む心臓部は、仮想化の層(virtualization) と 使った分だけ払う仕組み(pay-as-you-go) にあります。一台の実機を切り分けて、複数の客が同時に借りる。サーバーを10時間つければ10時間分だけ払い、止めれば課金も止まる。だから寝室にいる二人組のスタートアップでも、大手銀行と同じレベルの計算パワーに、クレジットカードを登録するだけで手が届く——そしてクラウド大手は客が多いほど機械がフル稼働し、一単位あたりのコストがさらに下がる。大きい者ほど小さい者より有利になる循環が生まれます。
客が「べったり離れられなくなる」もうひとつの魅力は、異常なほど強い 堀(moat) です。何テラバイトものデータをあるクラウドに上げてしまうと、外へ移すのは高くつき、ひどく面倒(事業者は「データを運び出す」料金を高く取る一方、運び込むのは無料)。さらに、エンジニアチームがそのクラウド固有のツールに深く依存してアプリを書くほど、移行はほぼ全部書き直しに等しくなる——クラウド大手の利益が異常に「持続する」のは、単に大きいからではなく、客が抜けにくいからなんです。
04エコシステムの中でのつながり
クラウド大手は単独で立っているわけではありません——デジタルのトレンドのほぼすべてがその上に乗る「床」であると同時に、上流から大量に発注する「大口の客」でもある。他のトレンドとどう絡み合っているのか、見てみましょう。
- AI と一本のらせんで絡む: 現代のAIはクラウドの上で動かさねばならず、AIの需要こそがクラウドを再び急成長させたエンジン——切っても切れない双方向の関係です。クラウド大手は世界中にAIのパワーを売る存在であり、クラウドで得た利益がそのままAIへの次の投資になる
- Semiconductors を大量に買う: どのデータセンターもチップの山——GPU、CPU、メモリ。クラウドの拡張はすべて巨額のチップ発注。だからクラウド大手はチップ業界最大の客であり、世界のチップサイクルのリズムを決める存在でもある
- 専門クラウド とは違う: 三大手は「なんでも一か所でそろう」を売る——何百ものサービスを組み合わせられる。一方の専門クラウドは「シンプルさ」と読みやすい価格を売り、大手の百種類のメニューに溺れたくない開発者に向く——この二つの世界は、別々の客層を分け合っている
- エネルギー に強く依存する: AIデータセンターは膨大な電力を食い、いまや国全体の電力グリッドを圧迫する新しい要因になっている——地域によっては、電力の制約が、資金やチップよりもクラウド拡張のボトルネックになっているほどだ
05いま、どこまで来たのか
2025〜2026年でいちばん大きな出来事は、「AIがクラウドを再び加速させた」 こと。それまでは「クラウドはもう成長しきった」と恐れる声も多かったのですが、AIの波がすべてをひっくり返しました——しかも面白いことに、順位が揺らぎ始めています。AWS は依然として首位で、成長率が 約28%(過去15四半期で最速)まで加速し、run-rate で年間約$1,500億規模の売上に達した。一方 Azure は約40%、Google Cloud はもっとも勢いよく 約63% まで伸びている——小さいほうが低い土台から速く伸びるとはいえ、AIのおかげで三社そろって加速しているのです。
需要が本物だという証拠は、契約済みの受注残(backlog/RPO) にあります——客が将来支払うと約束したお金のこと。Microsoft の commercial RPO はおよそ $6,270億(うち約45%が OpenAI との契約)にのぼり、Google Cloud の backlog は約 $2,400億、run-rate で年間約$700億の売上に対して積み上がっています——これらは「すでに予約された行列」であり、巨額の投資にちゃんと裏付けの注文があること、ただ作り置きしているだけではないことを示しています。
いちばん熱い新しい戦場は、自前のチップ(custom silicon) です。三社とも、大きな利益を持っていく Nvidia への依存を減らすため、自前のAIチップ設計を急いでいる——Amazon には Trainium(GPU比で学習コストを30〜50%節約できると主張)、Google には TPU(最新版は Ironwood)、Microsoft には Maia がある。これはクラウドを「チップを買う側」から「一部は自分でチップを作る側」へ変える動き——自前でチップを握るほど、コストと利益をより深く握れるのです。
挑戦者たちも活気づいています。Oracle (OCI) は、かつて時代に乗り遅れたと見られていたところから、巨額のAI契約で復活し、受注残が数十兆円規模まで跳ね上がった。中国側では Alibaba Cloud が自国市場を握り、Tencent も中国クラウドのもう一本の柱です——ただし世界市場では、ゲームはなお、大きく差をつけたアメリカの三大手のものです。
06これからの展開
第一の方向は、クラウドがますます「AIの話」になっていく こと。主戦場は「誰がいちばん安くサーバーを貸すか」から「誰がいちばん優れたAIのパワーとツールを持つか」へ移りつつある。Google Cloud と Oracle が一気に加速できたのは、どれも巨大なAIディールが原動力で、昔ながらのクラウドではありません。AIの層で勝つ者がクラウド全体で勝つ——客は、AIをいちばんうまく動かせる事業者を選び、ほかの仕事も同じ場所に置くからです。
第二の方向は、自前のチップが勝敗を分ける こと。クラウド最大のコストがAIチップである以上、自前のチップ(Trainium / TPU / Maia)をうまく設計できる者ほど、一単位あたりのコストが安く、定価でGPUを買い続けるライバルより利益が厚くなる。今日のチップ設計への投資は、5年後の利益の「堀を築く」ことそのもの——だからこそ三大手は、いまなお Nvidia の最大の客であり続けながらも、巨額の資金をつぎ込んでいるのです。
第三の方向は、「データ主権」(sovereign cloud) です。多くの国、とりわけ欧州では、国家の重要データがアメリカや中国のクラウドに置かれることへの懸念が高まり、データを国内に保管し現地の法律に従うクラウドを求める動きが強まっている。三大手はこのトレンドに応えるため、地域ごとに分けたデータセンターの建設を急いでいる——地政学が、価格や技術だけでなく「誰がどの客を取るか」を決める要因になりつつあるのです。
07課題とリスク
クラウド大手の魅力——厚い利益、離れない客、加速する成長——は、その構造そのものに埋め込まれたリスクと表裏一体です。
第一のリスクは、投資が重すぎて利益を食う(capex の ROI) こと。どの巨人も年に合計で$725,000億近くを競って投じると、巨額の減価償却と金利が後からのしかかり、将来の利益を圧迫する。ウォール街がますます大きな声で問うているのは「本物のAI需要は、つぎ込んだ資金に見合うのか」。見合うなら、これは数年続くスーパーサイクルですが、需要が投資に追いつかなければ、供給過剰とマージンの圧縮が起こりかねません。
第二のリスクは、電力とグリッド です。AIデータセンターは膨大な電力を食い、グリッドの容量の天井にぶつかっている。多くの地域で、電力の接続申請には4〜10年かかる一方、データセンターは2〜3年で完成してしまう——電力が、拡大を遅らせる本物のボトルネックになっているのです。2026年には、データセンターのせいで電気代が上がることへの政治的な圧力も生まれ、どの巨人も新しいセンター用に自前の電力を作るか買うかを約束せざるをえなくなった——以前の方程式にはなかった、新しいコストの塊です。
第三のリスクは、集中と規制当局の視線 です。世界中のインターネットのインフラが数社の手に握られているため、一つのデータセンターの障害が、何千ものウェブやアプリを同時にダウンさせうる(実際に何度も起きている)。さらに米国も欧州も、独占や顧客の囲い込み(vendor lock-in)、そして 「circular financing」——テック大手がAIスタートアップに投資し、そのスタートアップが自分のクラウドを借り返すことで、売上がぐるりと膨らんで見えるディール——を注視し始めた。これはグループ全体に重くのしかかる、政策と信認のリスクです。
ひとことでまとめると:この node は、世界中にコンピューターを貸し出す三人の地主で、デジタル経済とAIのすべてが上に積み重なる土台になっています。かつては「もう成長しきった」と見られていたものが、突然AI時代でもっとも熱い戦場に返り咲いた——そして「誰が世界のデジタル全体にパワーを供給する蛇口を握っているのか」を理解することは、なぜこの小さな node が、その大きさ以上の影響力を持つのかを理解することなのです。