メガトレンド · Cloud & Digital Infrastructure
ビッグスリーが支配する土俵で、「スケール」では戦わず「特化」で戦う者たち
世界中のクラウドは三つの巨人——AWS、Azure、Google Cloud——に握られています。でもその影のすぐ後ろに、いま業界でいちばん速く伸びている別のグループがいる。Nvidiaの GPU を何十万枚も貸し出す CoreWeave のような「ネオクラウド」、開発者に愛される Cloudflare や DigitalOcean、そして10兆円規模のAIディールで突然返り咲いた Oracle。彼らは巨人とスケールで張り合うのではなく、巨人が空けておいた「すき間」を突きます——価格、手軽さ、スピード、そして世界中が奪い合う GPU パワーで。
01これは何?(ビッグスリーの外のクラウド)
クラウド市場を、三つの「大きな百貨店」が支配する街だと想像してみてください——AWS、Microsoft Azure、Google Cloud、いわゆる ビッグスリー(Big Three) です。この3社を合わせると、世界のクラウド市場の60%超を占め、サービスは何百種類もあって、欲しいものがすべて一か所でそろう。でも問いはこうです——巨人ではない者は、この街でどうやって生き残るのか? このnodeの答えはこうです:サイズでは戦わない。特化で戦う。
このnodeは、ビッグスリーの 外側 にいるクラウドのグループです——小さいけれど、自分で選んだ一点では巨人より鋭い。すべての人にすべてを売るかわりに、彼らは特定の顧客やサービスに絞って突きます:ある者はAI向けの GPUパワー だけを売り(「ネオクラウド」と呼ばれるグループ)、ある者は開発者や小さな会社に 手軽さと読める料金 を売り、ある者は世界中のユーザーの近くにいる データ配信網(CDN) から始めてクラウドへ発展し、ある者は技術にかかわりたくない顧客のために全部めんどうを見る ホスティングの貸し手 です。
メガトレンドの地図のなかで、このnodeは大きなトレンド Cloud & Digital Infrastructure のなかの Hyperscale Cloud (IaaS / PaaS) の下にある枝です。隣に並ぶ兄弟が Mega-cap Hyperscalers——つまり本家のビッグスリーそのもの。兄弟nodeが「なんでもそろう大きな百貨店」なら、このnodeは「一つのことだけ世界一うまい専門店」です——そして面白いのは、AI時代では一部の専門店が、大きな百貨店よりむしろ速く伸びていることなんです。
ネオクラウド = 売ることだけのために生まれた新しい品種のクラウド——AIモデルを学習・実行するための GPU(グラフィックボード)の処理パワー です。あれこれ何でも売るビッグスリーと違い、ネオクラウドは GPU だけに絞る。だから価格が安く、Nvidia の新しいチップに早く手が届く · いちばん有名な例が CoreWeave と Nebius です。
02なぜ重要か——GPU-as-a-Service の波
もし特化型クラウドが、ただの「安く売る小さな会社」なら、たいして面白くもないでしょう。でもすべてを変えたのが AIの波 です——世界中がモデルを学習させるために Nvidia の GPU を奪い合い、その結果、巨人ですら需要に追いつくほどの GPU パワーを作れなくなった。そのすき間が、「GPU の貸し出し」だけを売る新顔の参入者に道を開き、クラウドの歴史にないほどの速さで彼らを押し上げたんです。
数字がそれをはっきり映しています。世界の ネオクラウド 市場は2026年に約 200億ドル の規模で、2030年までに〜1,800億ドル に達すると見られています——5年足らずでほぼ9倍。さらに一部の調査機関(ABI Research)は、ネオクラウドからの「GPU 貸し出し」(GPU-as-a-Service)の売上だけで、同じ年に 650億ドル を超えうると見ています。これはクラウド業界全体でいちばん速く伸びているセグメントです。
ネオクラウドが安くて速い理由は、その「特化」そのものにあります。Nvidia の H100 をビッグスリー経由で借りると、料金はおよそ 1時間あたり98ドル。でも同じチップをネオクラウド経由で借りると、料金は 1時間あたり34ドル ほどに下がる——約65%安いんです。ネオクラウドは、巨人が抱えるあれこれのサービスのコストを背負わなくていいから。彼らはすべてを、GPU を最大限まわすことだけのために設計しています。
いちばん意外なのは、ビッグスリー自身でさえネオクラウドから GPU を借りている ことです——Microsoft は一時 CoreWeave の最大の顧客でした(2025年の売上の約67%)。OpenAI の需要に対して自前の GPU パワーが追いつかなかったからです。これは、特化型プレーヤーが突いているすき間が「巨人が要らないと捨てた残り物」ではなく、巨人ですら頼らざるをえないすき間だ、というサインなんです。
03どう動くのか——別々のすき間を突く4つの陣営
特化型クラウドは一枚岩ではなく、それぞれ別のすき間を突く 四つの陣営 に分かれます。どの陣営にも共通点が一つあります——ビッグスリーがあまりうまくできないことを選び、それを世界一うまくやる。この土俵の地図を見てみましょう。
第1陣営——ネオクラウド は、この時代のスター。彼らは Nvidia のグラフィックボードを何十万枚も買い込み、AI 専用のデータセンターを建て、その処理パワーを時間単位で貸し出します。CoreWeave と Nebius がいちばん有名な2社で——どちらもモデル学習の需要が爆発したところから伸びてきました。
第2陣営——開発者と edge は、正反対の道を行きます。生のパワーを売るのではなく、「開発者が愛する体験」を売る——数クリックで設定でき、料金が読め、請求書のサプライズがない。Cloudflare はさらにその先、edge という考え方を進めます——世界中のユーザーの近くに小さなサーバーを何百か所も分散して置き、アプリが隣の家にいるかのように速く応答するようにする。そして決め技が データ持ち出し料(egress)を取らない こと——高く取るビッグスリーへの真っ向勝負です。一方 DigitalOcean は、スタートアップや小さな会社向けのシンプルさに絞っています。
第3陣営——企業(OCI) は、既存の法人顧客(銀行・航空会社・政府)をクラウドへの橋に使う Oracle です。そして10兆円規模の大型AIディールを次々につかんで、ゲームをひっくり返しました。第4陣営——managed hosting は、ウェブやシステムは持ちたいけれど、自分でサーバーのめんどうは見たくない人を突きます。GoDaddy や IONOS のような会社が、ドメイン取得からウェブの運用まで全部めんどうを見てくれる——派手ではないけれど、本物の顧客が何百万といる市場です。
04エコシステムの中でのつながり
特化型クラウドは、いくつものトレンドのちょうど真ん中にいます——上流からハードウェアを借り、下流へ処理パワーを送り届け、そしてつねに、はるかに大きいビッグスリーの「影の下」にいなければなりません。
- Semiconductors から直接グラフィックボードを借りる: ネオクラウドの心臓は Nvidia のグラフィックボード。買う一枚一枚が大きなチップの発注で、「新しいチップに誰より早く手が届くか」がこのビジネスの生死を分ける——Blackwell を先に手にした者が、顧客を手にする
- AI に主たる燃料を供給する: どのAIモデルも、学習と実行に膨大な GPU パワーを必要とする。ネオクラウドはその燃料を供給する「ガソリンスタンド」——AI の需要が伸びるほど、この陣営もすぐに伸びる
- つねに ビッグスリー の影の下にいる: この関係は複雑です——あるときは競争相手(AI 顧客を奪い合う)、あるときは顧客(巨人が GPU を又借りする)、あるときはその両方が同時に起きる。これは特化型プレーヤーが慎重に歩かなければならない綱渡りで、最大の顧客が明日には競争相手に変わりうるからです
- エネルギー の天井にぶつかる: GPU のデータセンターは膨大な電力を食う。処理能力を増やせるかどうかは、お金やチップだけでなく、それを動かす電力を確保できるかにかかっている——エネルギーが、成長のほんとうの制約になっている
05いま、どこまで来たのか
2025〜2026年でいちばん大きな話は ネオクラウドの一足飛びの台頭 です。スターは CoreWeave で、2026年第1四半期の売上は 20億7,800万ドル——前年比112%増 に達し、契約済みの受注残(backlog)はほぼ 1,000億ドル にのぼります。一方 Nebius はさらに激しく伸び——AIクラウドの売上が前年比 841% も跳ねて1四半期で〜3億9,000万ドルに達し、2026年末までに約43億ドルの run-rate に届くと見られています。両社とも Microsoft、Meta、OpenAI から大型のディールを獲得しました。
二つ目の話は Oracle の返り咲き です——かつてクラウドに乗り遅れたと見られていた会社が、巨大なAIディールで突然のダークホースになりました。クラウド OCI は直近四半期で 68% 成長。でも業界を揺さぶった数字は、受注残(RPO)が5,230億ドルへ急騰——前年比438%増 です。その核心が、OpenAI との Stargate プロジェクトで、3,000億ドルを超える規模。Oracle は最大4.5ギガワットの AI データセンターを建てることになります。
開発者と edge の陣営も着実に伸びています。Cloudflare は2025年通年で 約20億9,000万ドル、〜25%成長 の売上。決め技は、データ持ち出し料を取らない 開発者向けプラットフォーム(Workers、R2)——ビッグスリーへの意図的な真っ向勝負です。一方 DigitalOcean は約8億9,700万ドルの売上で、64万社を超える顧客を抱え、年10万ドル超を払う顧客層は41%も伸びました——成長した小さな会社が、いまも一緒にいることを映しています。そして Akamai は、老舗の CDN ネットワークから、クラウドの compute とセキュリティへと姿を変えつつあります。
06これからの展開
一つ目の方向は GPU クラウドが新しい資産クラスになる こと。一枚で何十万円もするグラフィックボードが、借入の担保に使えるものになると、金融市場全体がそのまわりに道具を作り始めます——ネオクラウドは GPU を担保に借り入れ、その金で GPU を買い足し、これをぐるぐる回す。AI の需要が伸びているかぎり、このモデルはとても速く広がれます——でもそれは諸刃の剣でもあります(次の章で見ていきます)。
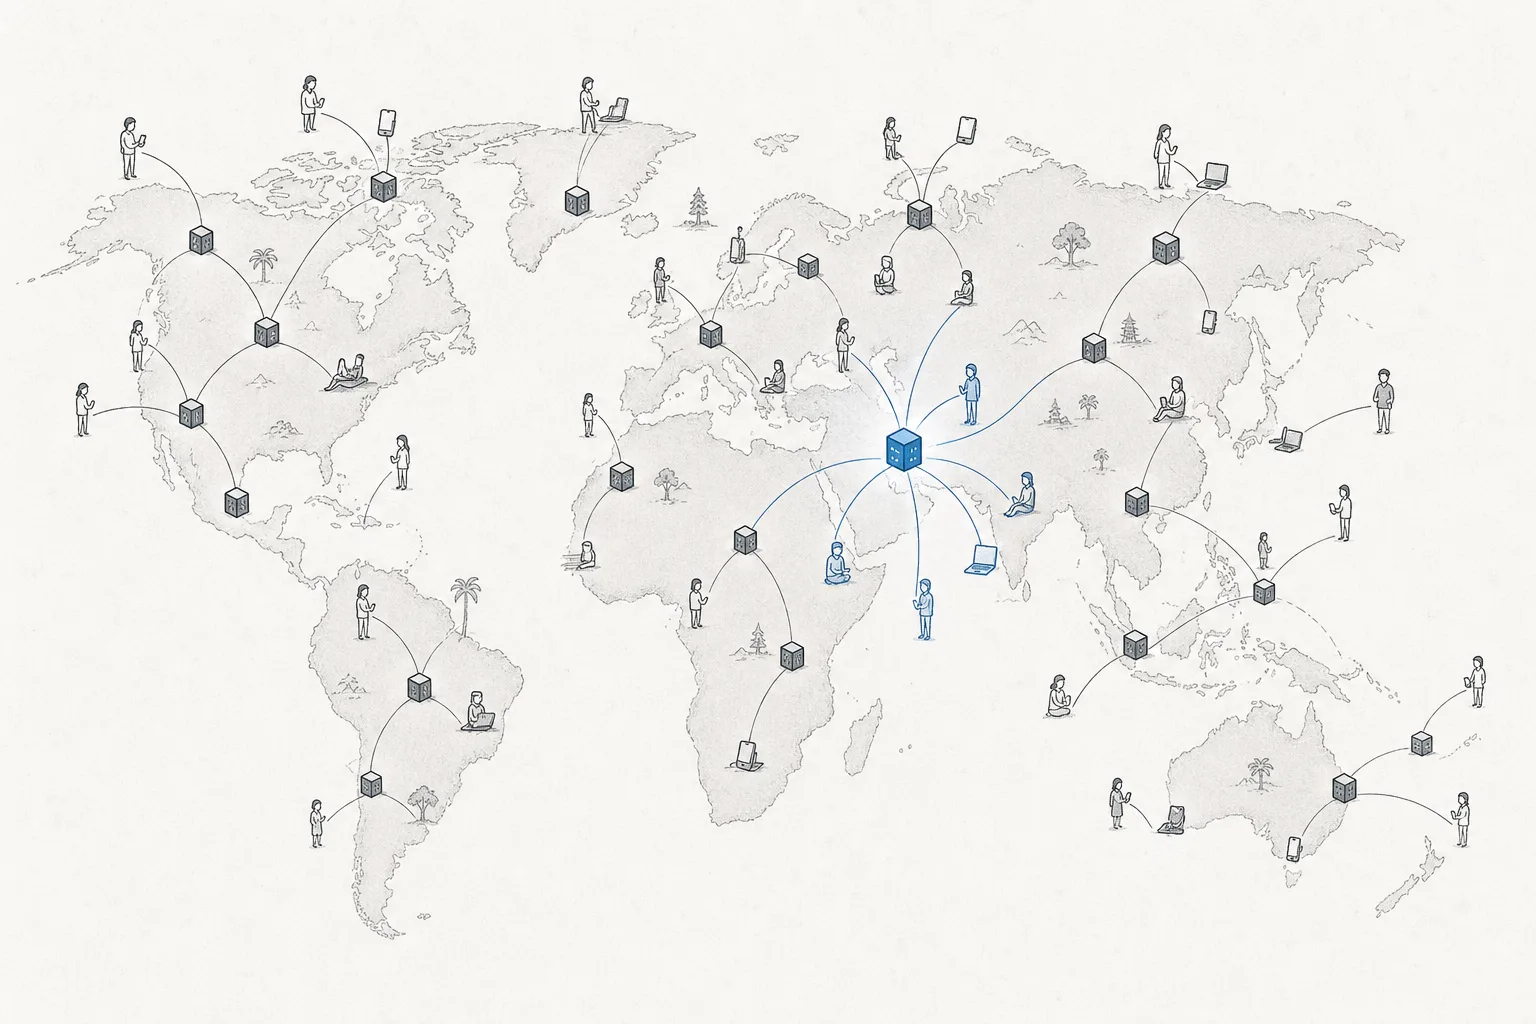
二つ目の方向は 戦いが「モデル学習」から「実際の利用」(inference)へ移る こと。いまの GPU 需要の多くは巨大モデルの学習から来ていて、それは少数のネオクラウドに集中しています。でも AI が何百万ものアプリで毎秒のように実際に使われるようになると、ゲームは「誰がユーザーの近くで、いちばん速く AI を動かせるか」へ移る——そしてここが、世界中のユーザーの近くにサーバーを分散して持つ Cloudflare のような edge 陣営が、主役へ躍り出るチャンスのある場所です。
三つ目の方向は 統合と淘汰 です。いまネオクラウドは何十社も新しく生まれていますが、全社が生き残るわけではありません。市場が満ち始めて資金コストが上がると、大口顧客や十分に長い資金の余力を持たない会社は、買収されるか消えていく。残るのはわずか数社——AI 時代の「新しいビッグスリー」になる者たちです。これは、第一世代のクラウドがかつて通った選別と同じサイクルです。
07課題とリスク
特化型クラウドの魅力——速い成長、巨人が空けたすき間を突くこと——は、とりわけネオクラウド側で、特に重いリスクとセットでやってきます。
一つ目のリスクは 借金の山と GPU の価値の目減り です。ネオクラウドはグラフィックボードを買うために莫大な借り入れをします——CoreWeave 一社だけで約 249億ドル の負債を抱えています。問題は、グラフィックボードがとても速く価値を失うこと。各社はたいてい4〜6年で減価償却しますが、Nvidia は1〜2年ごとに新しいチップを出す——新しいチップが来ると、古いチップのレンタル料は急落します(H100 は供給が過剰になったとき、1時間〜8ドルから〜2ドルまで落ちたことがあります)。需要がつまずいた瞬間、売上は、払うべき借金より速く消えうるのです。
二つ目のリスクは 少数の顧客への依存(concentration) です。CoreWeave は2025年に、売上の約67%を Microsoft 一社から得ていました。大口顧客が自前の GPU パワーを作ると決めたり、計画を遅らせたりすれば、その莫大な売上はたちまち揺らぎます。さらに、ネオクラウドの大口顧客はたいていビッグスリー自身——つまり直接の競争相手です。この「顧客でもある競争相手」という関係は、もともと壊れやすいものなんです。
三つ目のリスクは ビッグスリーが上から押してくる こと。巨人ははるかに深い資本を持ち、自前の GPU パワーを作る速さが追いついてくると、ネオクラウドが突いていたすき間は狭まりかねません。一方、開発者/edge 陣営も、ビッグスリーが決め技を真似して自分でやり始めること(たとえば egress 料を一部下げ始めるなど)と戦わなければなりません。特化型プレーヤーにとって生き残りとは、ただ「速く伸びる」ことではなく、「巨人が真似で追いつけないほど、自分のすき間を深く保つ」ことなんです。
ひとことでまとめると:このnodeは、巨人が支配するゲームで、あきらめない者たちの物語です。彼らはスケールでは戦わず、特化で戦う——価格、手軽さ、スピード、そして世界中が奪い合う GPU パワーで。ある者は新しい巨人になり、ある者は借金の山とともに消えていく。だからこそ、この土俵は AI 時代でいちばん目が離せない戦場の一つなんです。