メガトレンド · Electrification & Mobility
EV戦争の西側陣営:先に動いた者、古い金を握る者、そして今お金を燃やしている者
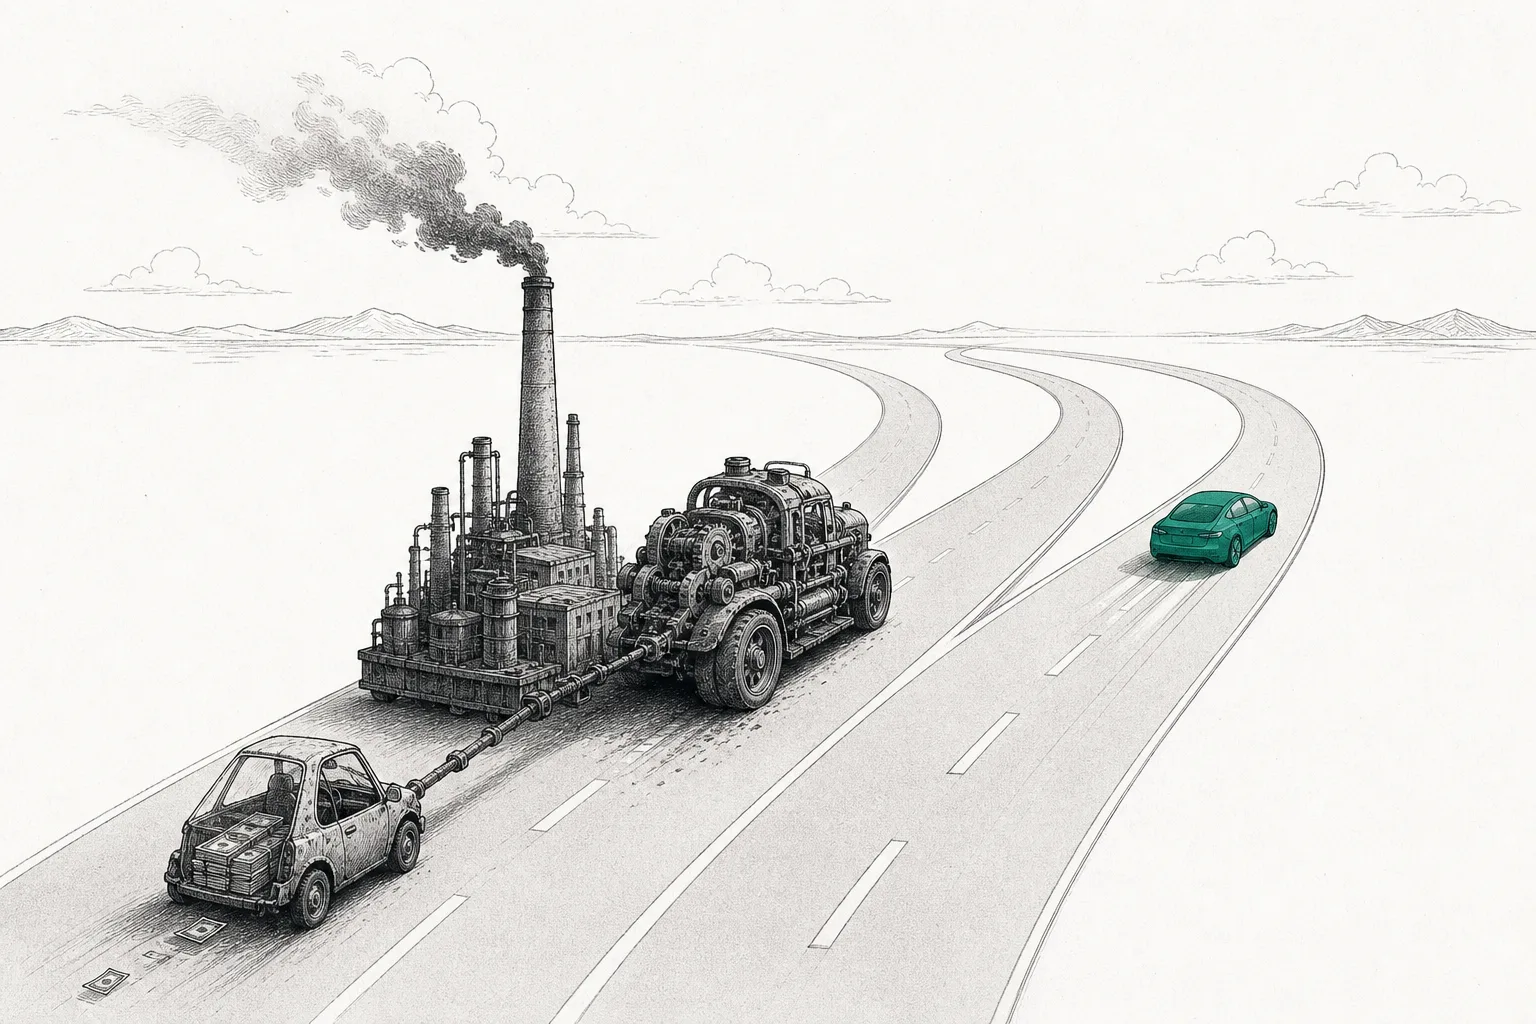
中国が安いEVを世界中にあふれさせるなか、西側はまったく毛色の違う三つの軍勢で戦っています——EVでも本当に利益が出ると証明したものの成長が鈍り始めたピュアプレイの Tesla、利益の柱がいまだにガソリン車で、変身のために巨額のお金を燃やさざるをえない VW・GM・Ford・Toyota といった老舗の巨人たち、そして生き残るために年に何十億ドルもの現金を燃やす Rivian や Lucid のようなスタートアップ。2025年は、この軍勢があからさまに「後退」し始めた年でした——アメリカの Big 3 が、EVへの方針転換にともなう損失を合わせて520億ドル超も計上したのです。
01これは何?——西側の三つの軍勢
この node は、EV戦争の「中国ではない側」——米国・欧州・日本・韓国の自動車メーカーが、ガソリンの世界から電気の世界へ自らを変えようとしている集団です。メガトレンド Electrification & Mobility のなかの Passenger EV OEMs に属するサブ分野で、もう一方の兄弟が直接のライバルである China NEV Leaders。この章のテーマは、「西側は安い中国EVの波にどう立ち向かうか」です。
この node が面白いのは、同じことをする一枚岩の集団ではなく、強みも弱みもまるで正反対の三つの軍勢だという点。これがこの記事全体の骨組みになります:
- 先駆けのピュアプレイ(Tesla): EVだけを作るために生まれた会社。エンジン工場も、抱えるべき古いディーラー網もない——そしてEVが本当に利益を出せると最初に証明したが、いまは成長が鈍り始めている
- 老舗の巨人(VW, GM, Ford, Toyota, Hyundai, Mercedes, Stellantis): 利益の柱がいまだにガソリン車の百年企業。そのガソリン車の稼ぎを、まだ赤字のEV事業に注ぎ込む必要がある。リスクが高く高くつく「飛びながらの変身」です
- ピュアプレイのスタートアップ(Rivian, Lucid): 次の Tesla を目指す新顔だが、採算が合うにはまだ小さすぎる。年に何十億ドルもの現金を燃やし、命をつなぐ「資金の命綱」を探さなければならない
Pure-play = 一つの事業だけを手がける会社。ここではEVだけを作り、足を引っぱるガソリン車事業を持たない会社のこと(Tesla, Rivian, Lucid)· Legacy OEM = ガソリン車の生産ラインを何十年も持つ「老舗」の自動車メーカー(OEM = Original Equipment Manufacturer、自社ブランドで車を一台まるごと作って売る会社)· ICE(Internal Combustion Engine)= 内燃機関、つまり昔ながらの「ガソリン車」のこと
02なぜ重要か——数兆ドル産業の変身ゲーム
西側の自動車産業は、いくつもの国の経済の背骨です——ドイツ・日本・米国・韓国は、いずれもこの産業で何百万人もの人を養い、百年にわたって莫大な価値を生んできました。だからいま起きていることは、ただの「燃料の切り替え」ではなく、産業まるごとの組み替え。しかもその最中に、中国からの新顔ライバルが四方八方から攻め込んできているのです。
痛みの核心はここにあります:西側の老舗は、EVを売れば売るほど赤字になる。バッテリーのコストがまだ高く、中国に比べてスケールがまだ小さいからです。だから2025年は、多くのメーカーがあからさまに「後退」し、大きな損失を一気に計上した年になりました——アメリカの Big 3(GM, Ford, Stellantis)だけで、EVへの方針転換にともなう損失を合わせておよそ 520億ドル 計上しています。
なぜこれが世界中を揺るがすのか?もし西側の老舗が変身に失敗すれば、空いた席はすぐに中国ブランドに取って代わられるから——かつてデトロイト、ウォルフスブルク、名古屋にあった世界の自動車産業の重心が、いま東へと引き寄せられているのです。だからこの node は、「どのモデルがかっこいいか」ではなく、「自動車産業史上いちばん大きな転換を、誰が生き延びるか」という話なのです。
03どう動くのか——ピュアプレイ vs 老舗
なぜ老舗が痛い一方で、ピュアプレイは先に利益を出せたのか。それを理解するには、両者のビジネスの構造を見る必要があります。違いは根っこから——ただ「違う車を作っている」というレベルではありません。
Tesla のようなピュアプレイは電気の時代に生まれたので、すべてをEVに合わせてゼロから設計しました——EV専用プラットフォーム(バッテリーを床に敷く「スケートボード」型のシャシー)· 顧客への直接販売でディーラー網を通さない · そして利益率の高い ソフトウェア収入(運転支援、無線でのアップデート)。これらすべてが、低コストと一台あたりの高い利益につながっています。
老舗はほぼすべてが逆です——多くはいまだに既存のエンジン工場を改造してEVを作っており(retrofit)、バッテリーを敷くのに向いていない · コストがかかり、ガソリン車をやめたがらないディーラー網に頼らざるをえない · そしていちばん重要なのは、利益の柱がいまだにガソリン車で、それを赤字のEV事業の支えに回さなければならないこと。片手でお金を稼ぎ、もう片手でそのお金を捨てているようなものです。
04エコシステムのどこにいるのか
西側の自動車メーカーは、消費者が目にする「表の店」ですが、その成否は同じトレンドのいくつもの兄弟と結びついており、何より隣の部屋にいる「中国のライバル」と結びついています:
- Battery Cells を心臓部として頼る: バッテリーは車のコストの ~30〜40% を占め、西側が中国にいちばん差をつけられている部分。バッテリーのサプライチェーン(鉱物からセルまで)を中国がほぼ握っているからです。だから老舗は自前のバッテリー工場を急いで建てるか、セルメーカーと組むかしないと、コストで中国に勝てません
- Charging Infrastructure の支えが要る: EVは充電場所が十分にあって初めて売れる。西側は中国ほど充電網が行き渡っておらず、人々が「途中でバッテリーが切れる」のを怖がり(range anxiety)、購入をためらう——これが西側でEV需要がつまずいた理由の一つです
- China NEV Leaders と真っ向からぶつかる: これが本当のライバル。中国車はバッテリーのコストを抑え、一貫生産するので安い。西側の老舗は自分の本拠地(欧州・米国)でも、シェアが急速に縮んでいる中国でも戦わなければなりません
親の視点で見ると、この node は Passenger EV OEMs の半分——もう半分が中国側です。両者は、電気へと切り替わりつつある世界の自動車市場を奪い合っています。なぜ中国車が安く、速く攻め込めるのかを知りたければ、中国の新エネルギー車のリーダーの章へ進めます——この章は「西側がどう変身し、どう守りを固めるか」に絞ります。
05いま、どこまで来たか(2025〜2026)
2025年の西側の全体像は「つまずいて後退」——それぞれの軍勢が、自分なりの問題に直面しました。まずは最大のピュアプレイから:Tesla の成長が初めて鈍化。2025年通年の納車台数は約 9% 減って ~164万台。何年も伸び続けたあとのことです。そこで Tesla は未来を ロボタクシー(robotaxi) に賭け、2025年半ばにテキサス州オースティンで最初のサービスを開始しました——Tesla の物語が「車を売る会社」から「自動運転のソフトウェア/AI 企業」へと変わりつつあるサインです。
アメリカの老舗はあからさまに「後退」を選びました。2025年12月、Ford は $19.5B の計上を発表し、ハイブリッドと「航続距離を伸ばす」車(EREV)へ軸足を移すとともに、EV事業はその年に ~$5〜5.5B の赤字になる見通しとしました。GM は2025年半ばにEV関連で $1.6B を引き当て、2026年初にはさらに $6B の減損を計上、年100万台というEV生産目標を 達成できない と認めました。大きな引き金は、米政府が2025年9月30日でEV補助金 $7,500/台 を打ち切ったことです。
欧州の老舗は中国で痛手。長く中国市場を主な稼ぎ頭としてきた Volkswagen は、シェアの縮小に直面。2025年の中国での販売は 269万台(-8%) に落ち、グループ全体の純利益は 44% 減って €6.9B——排ガス不正(dieselgate)以来、最悪の業績です。VW はドイツでおよそ 2030年までに5万人 の人員削減を発表し、生産能力も当初計画の1,200万台から900万台へと削りました。
とはいえ全員が苦戦したわけではありません——「静かな勝者」が二者います。Toyota は、BEV一本に賭けずにハイブリッドを粘り強く育てたことで「遅い」と叩かれてきましたが、BEVの流れがつまずいてハイブリッドが復活すると、むしろ正解だったことに(ハイブリッドは北米の販売のほぼ半分を占めます)。Hyundai と Kia は、ハイブリッド・プラグイン・BEV(Ioniq 5)を「全部そろえる」戦略で、米国販売を合計163万台(+7.4%)と過去最高に伸ばしました——みんなが後退する年に、本当に成長してみせたのです。
ピュアプレイのスタートアップは「誰が資金の命綱を確保できるか」の話です。Rivian は2025年に初めて通年で粗利益を黒字化し、Volkswagen との合弁ディール(最大 $5.8B)という命綱を得ました。いっぽうサウジアラビアの PIF が後ろ盾の Lucid は、いまも現金を激しく燃やしています——2025年は約 $3.8B、累計で約 $18B。採算規模にまだ届かない小さなピュアプレイがいかにリスキーかを物語っています。
06未来——ハイブリッド復活、価格は下がり、中国を防ぐ壁
いちばんはっきりしている第一の方向は、西側での「ゆっくりした転換」。補助金が切られたあと、2025年に ~10% まで上がった米国のEVシェアは、2026年には 8% 前後へ後退し、ハイブリッドとガソリン車がシェアを取り返すと見られています。これが、Toyota が一気に賢く見えるようになった理由であり、Ford や GM が急いでハイブリッド重視へ計画を戻している理由です——教訓は「転換はBEV一本へまっすぐ進む直線ではなく、ハイブリッドが大事な中継地点になる曲がりくねった道だ」ということです。
第二の方向は、EVをもっと安く作れるようにすること。補助金がなくなれば、EVは国の支えなしで手の届く価格になって初めて売れます。だから西側はコスト削減を急いでいます——バッテリーのセルメーカーと組むメーカーもあれば、(Rivian のように)プラットフォームやソフトウェアの技術を他社に売って、収入を補い R&D コストを分散させるメーカーもある。目標は、中国車と本当に競える $30,000 を切るEVを作ることです。
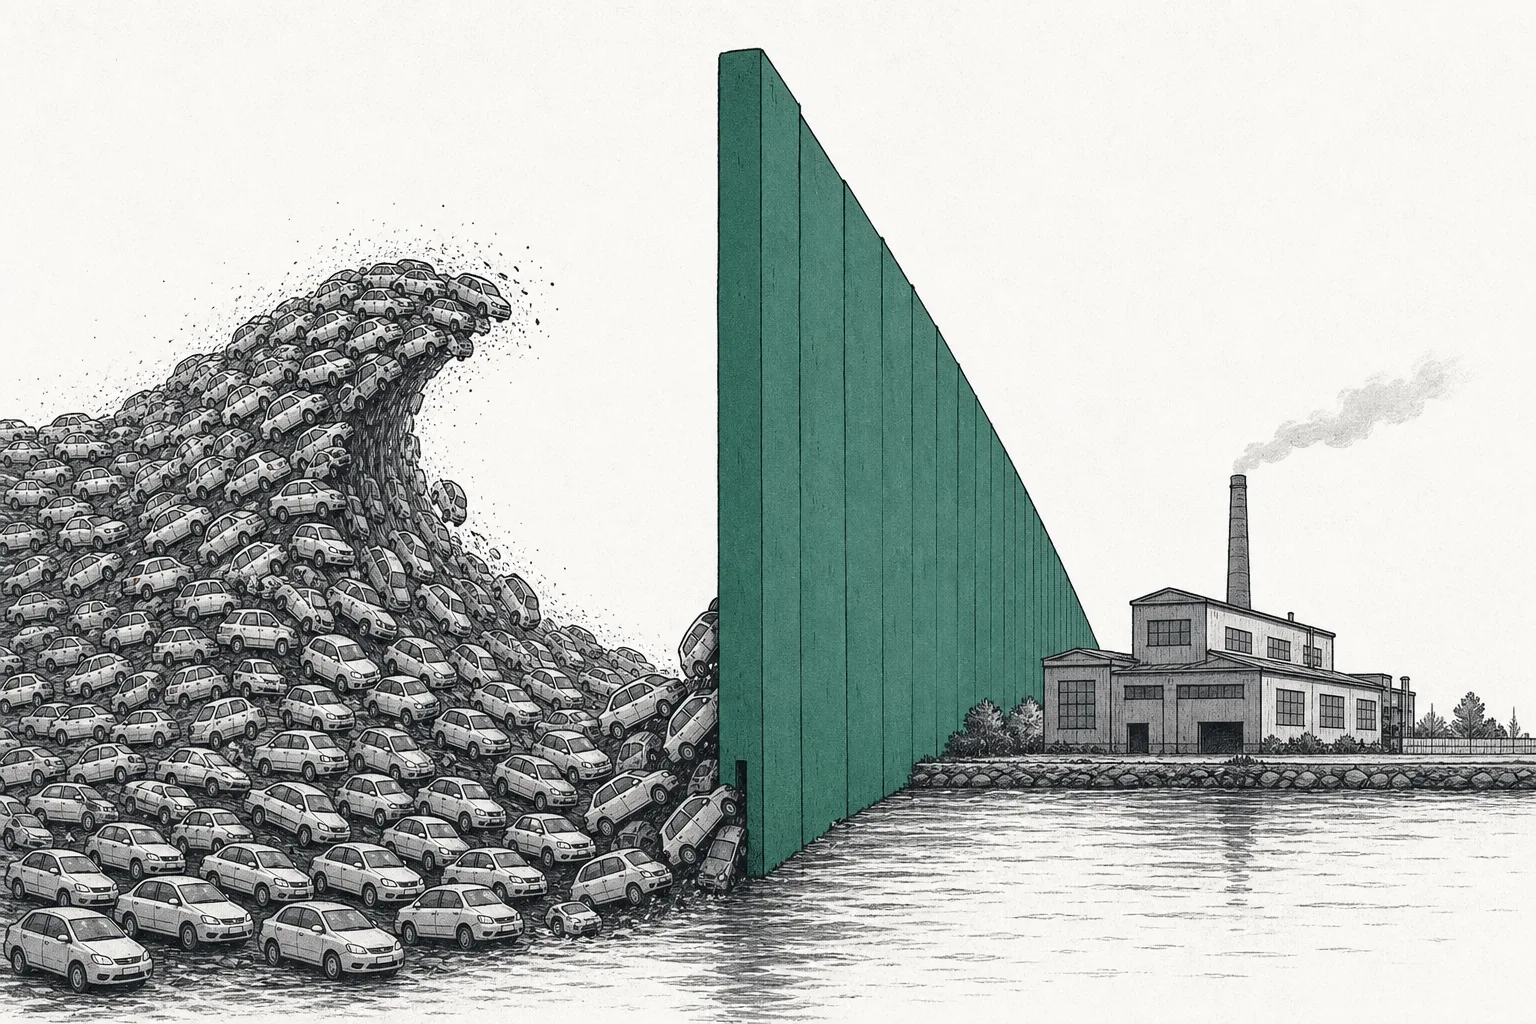
第三の方向は、中国車を防ぐ関税の壁。中国車が安く激しく攻め込むので、欧州は中国製EVに最大 ~35% もの輸入関税をかけました(中国で生産する Tesla は補助金が少ないと見なされ、~8% で済んでいます)。これはチャンスであり、罠でもあります——西側の老舗に適応の時間を買ってやる一方で、コストという根っこの問題は解決せず、彼らを「居心地よくしすぎて」かえって以前より遅らせてしまうかもしれません。
もっと先を見ると、このゲームは過酷な選別の局面に入ります——命をつなぐ資金を確保できない小さなピュアプレイは消え、変身が遅すぎる老舗は少しずつシェアを失っていく。生き残るのは、補助金にもガソリン車の利益にも頼らず、EVを「売って本当に利益が出る」形で作れる者です。
07課題とリスク
老舗の第一のリスクは、変身の最中にお金を燃やすこと。EVが一台あたり赤字であるかぎり、売る車一台ごとに血が流れ出ます。老舗はガソリン車の利益でしばらく支えられますが、もし転換が長引いてバッテリーコストの低下が遅ければ、そのキャッシュフローでは足りなくなるかもしれません——2025年の大きな損失計上(Big 3 の $52B)は、お金がどれだけ速く流れ出ているかの警告サインです。
第二のリスクは、資本の希薄化とスタートアップの破綻。累計で約 $18B を燃やした Lucid のような小さなピュアプレイは、何度も増資せざるをえず、既存株主の持ち分が毎回「希薄化(dilution)」していきます。そして資本市場が引き締まる局面で新たな資金を確保できなければ、本当に倒産するリスクがある——この十年で、多くのEVスタートアップが実際にそうやって幕を閉じてきました。
第三のリスクは、二転三転する政策と補助金。西側のEV事業は、多くの市場でいまも「国の支えがなければ採算が合わない」状態。米国が $7,500 の補助金を打ち切り、欧州の一部の国が補助金を削ったことで、需要はすぐにつまずきました——このトレンドがまだ完全には自分の足で立てていないことの証であり、車の品質よりも政治の不確実性が運命を左右しかねないという警告です。
第四のリスクは、構造的に安い中国のライバル。中国車のコスト差は、主に補助金から来ているのではなく、一貫生産と自前のバッテリーサプライチェーンから来ています(たとえば中国のリーダーと Tesla の一台あたりコスト差 ~$4,700 の大半は、スケールと国内生産によるもので、国の補助金ではありません)。関税の壁が防げるのは一時的なだけ。もし西側がコストを下げ切れなければ、壁が開く日が来ても、中国車はやはり安いままです。
ひとことでまとめると:EV戦争の西側陣営は、まるで正反対の三つの軍勢の物語です——先に動いたが成長が鈍るピュアプレイ、古い金を握るが変身のためにお金を燃やさざるをえない老舗、そして生き残るためにお金を燃やすスタートアップ。2025年は三者ともつまずき後退した年で、いっぽう中国車は攻め続けています。この十年の大きな問いは「EVは来るのか」ではなく——もう来ています——「西側は追い抜かれる前に変身が間に合うのか、それとも歴史に置き去りにされる老舗になるのか」です。