メガトレンド · Critical Materials
チップ工場はガスで呼吸している——そして、あるガスは世界のほぼ一カ所から来る
AIチップになるウエハーは、どれも常にガスに浸かっています——空気とほこりを残らず追い出すための、膨大な量の窒素とアルゴン。そこへ、「高価で、極限まで純粋な」ひとつまみの特殊ガスが加わります——レーザー用のネオン、装置内を洗うためのNF3、ドーピング用のフォスフィン。これらのガスは、チップ業界でいちばん静かな「インフラ」です——工場の前に立つ空気分離工場から、数十年に及ぶ長期契約のもと、パイプで送り込まれる。それを供給するのは、ほんの数社のガス大手だけ。そして2022年、世界は学んだんです。ガスがたった一つ切れただけで、チップの生産ライン全体が止まってしまう、と。
01これは何?
チップ作りと聞くと、私たちはたいてい、高価な装置と、防塵スーツを全身にまとった人がいるクリーンルームを思い浮かべます。でも、その部屋のどこにでもいるのに、私たちが一度も見たことのない登場人物がいます——ガスです。現代のチップはどれも、常にガスで制御された環境のなかで作られます。空気や湿気を追い出すためのありふれたガスから、シリコンの中身と直接「反応する」特殊ガスまで。このnodeは、その全部のガスの物語です。
チップ工場のガスは、ざっくり 二つのグループ に分けられます。一つめは バルクガス(bulk gases)——窒素(N₂)、酸素(O₂)、アルゴン(Ar)、水素(H₂)。これらは 膨大な量 を使って、不活性な環境を作り、空気を追い出し、熱を逃がし、配管を洗います。水道のように、常にパイプで送り続けられる。二つめは 特殊ガス/電子ガス(specialty / electronic gases)——量ははるかに少ないけれど 純度がずっと高く、ずっと高価。トランジスタを作る、実際の化学のステップに踏み込んで働くからです。
Bulk gas = 大量に使う基本のガス(N₂/O₂/Ar/H₂)。単価は安いが量を食う · Specialty gas = 使う量は少ないが極限まで純粋でなければならない専用ガス(NF3、WF6、フォスフィン、ネオンなど)· 6N–8N は、この業界で語られる純度の基準です——「6N」= 99.9999%(9が6つ)、「8N」= 99.999999%。不純物が十億分の数しか入っていなくても、ウエハー一枚まるごと駄目になりうる。この純度こそが、このビジネスを難しくしている壁なんです。
メガトレンドの地図のなかで、このnodeは Semiconductor Materials の四つのサブグループの一つで、大トレンド Critical Materials & Supply Chain の下にあります。隣に並ぶ兄弟は、Silicon Wafers & Substrates(ウエハー)、Process Chemicals & Photoresist(薬液と化学品)、そして Compound-Semi Substrates(化合物半導体)——ウエハーが「紙」で、薬液が「インク」だとすれば、このnodeは製造室で 「すべてが呼吸しなければならない空気」 にあたります。
02なぜ重要か——ガスは fab の呼吸
一つめの理由は 量 です。現代のチップ工場は一棟でバルクガスを大量に使うので、自前のガス製造工場を敷地の柵際に持たなければなりません。なかでも窒素がいちばん大きな割合を占めます。作りかけのウエハーと反応する酸素や湿気のない、不活性な環境を、ほとんどの工程が必要とするからです——何百もの部屋から24時間休みなく空気を追い出し続ける場面を想像してみてください。だからこそガスは、どの fab にとっても大きな「水道光熱費」になるんです。
二つめの理由は 特殊ガスは「ボトルネック」 だということ。使う量は少なくても、世界の特殊電子ガス市場は2025年で約 51億ドル、2032年には 69億ドル へ伸びると見られています(年〜4.4%)。チップ業界で使うガス全種を合わせると、数字は 100億ドル以上 の水準まで動きます。60兆ドル…ではなく6,000億ドルのチップ市場に比べれば大きく見えませんが、大事なのは規模ではありません——切れたら、工場全体がチップを作れなくなるということなんです。
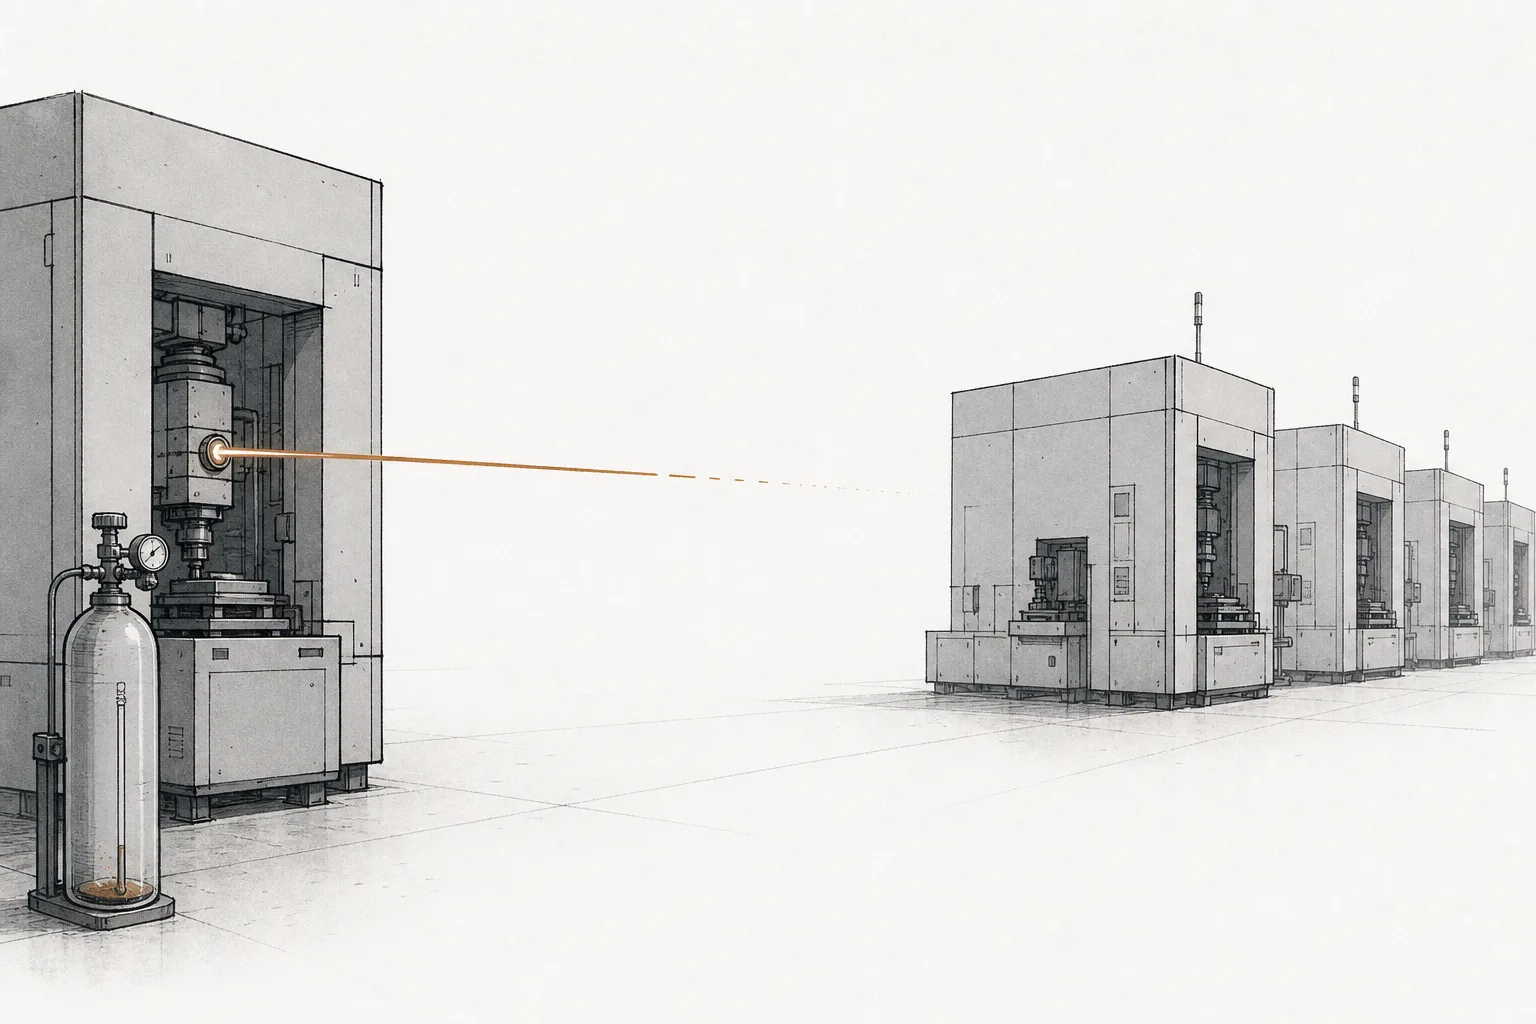
重要性の核心はここにあります:特殊ガスのいくつかは 世界のほぼ一カ所からしか来ない。いちばん有名な例が、チップの回路を焼き付ける装置(リソグラフィ)のレーザーに使う ネオン です——2022年より前、ウクライナが半導体グレードのネオンを世界の約50%生産していました(一部の機関は70%まで推計)。主要2社、Ingas(マリウポリ)と Cryoin(オデーサ)を通じてです。このネオンはソ連時代の製鉄所から出る副産物でした。2022年初めにロシアがウクライナへ侵攻すると両社が生産を停止し、ネオン価格は数カ月で500%も跳ね上がりました——中国では、1立方メートルあたりの価格が400元から1,600元へ動いたほどです。
だからこのnodeは、化学だけの話ではなく サプライチェーン(supply chain) の話なんです——ガスは目に見えないインフラですが、それが偏って集まる場所は、チップ経済のなかで最も脆い地点の一つです(地政学の角度から見た原料元素のボトルネックの話は、親 node の Semiconductor Materials でじっくり扱っています)。
03どう動くのか(空気から、工場の配管へ)
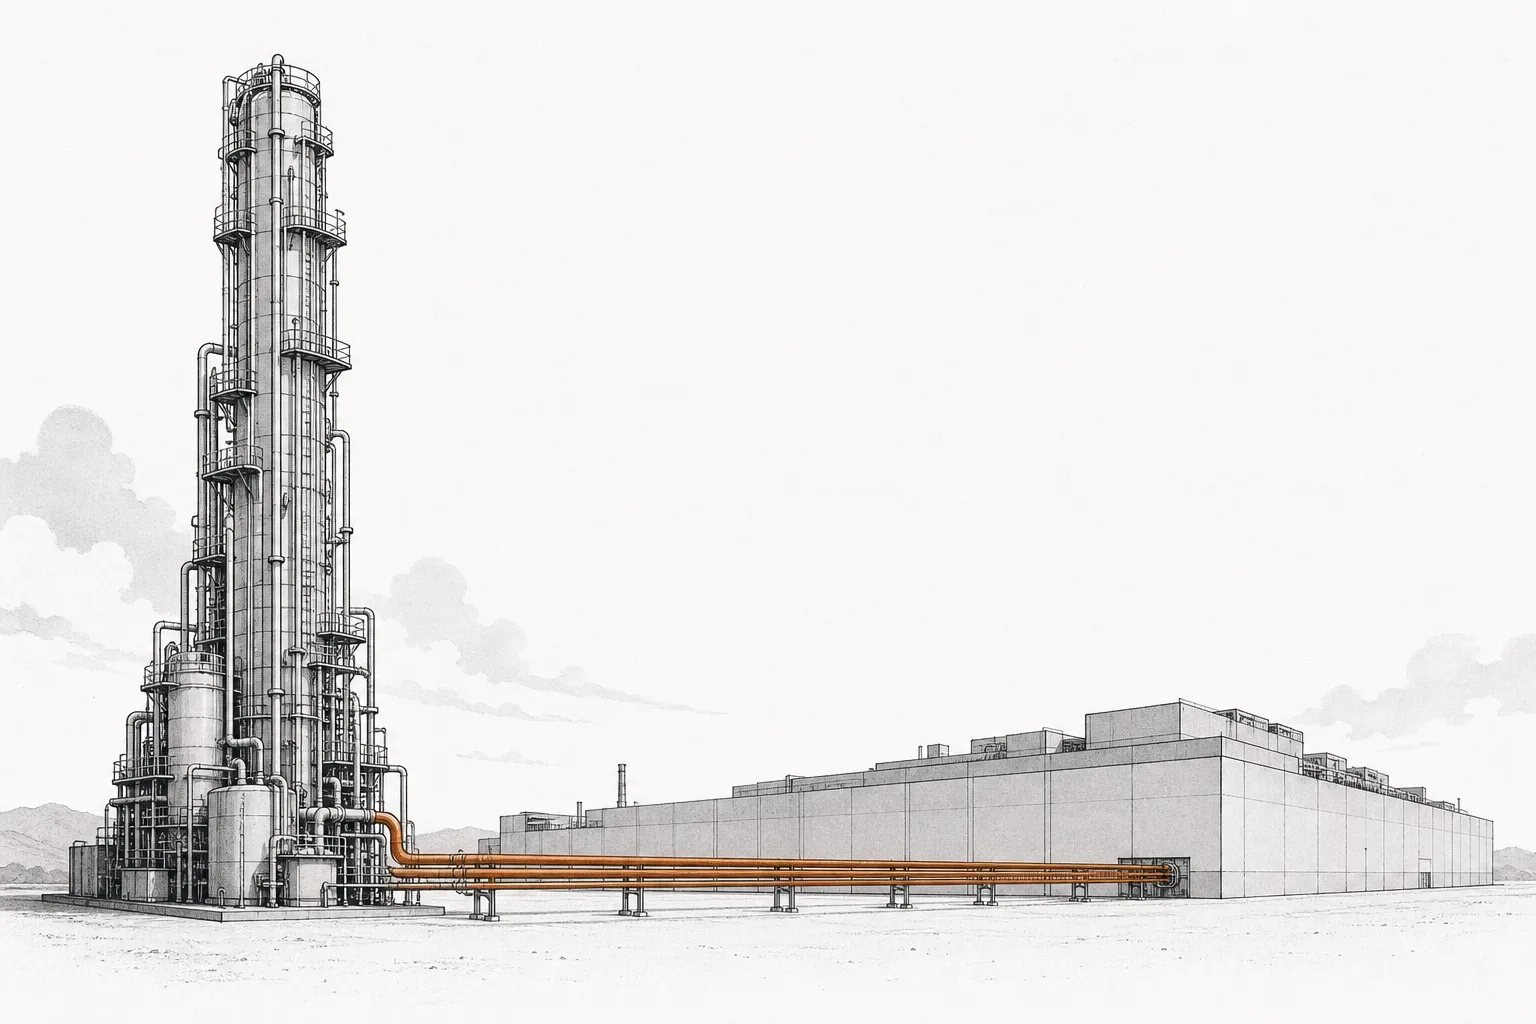
面白いのは、チップ工場のガスの大半が 私たちの身のまわりのありふれた空気から始まるということ。空気には窒素が〜78%、酸素が〜21%、それにアルゴンと希少ガスが少し含まれています。これを取り出して分けて使うのが 空気分離工場(air separation unit)。空気を極低温にして液体にし、沸点の違いを利用して各ガスを少しずつ蒸留して分けます。特殊ガスのいくつかは、別の化学反応から合成しなければなりません。空気からウエハーまでの道のりを、たどってみましょう。
それぞれの特殊ガスには専用の役目があります——NF3(三フッ化窒素)は「装置の掃除」に使われ、CVD成膜室の中に残ったシリコンの付着物を、作業のあとに削り落とします。これは最もよく使われる特殊ガスで——特殊電子ガス市場の 約37%のシェア を占めます · WF6(六フッ化タングステン)は、チップの中の細いタングステンの配線を作るのに使います · フォスフィン(PH₃) や同じ系統のガスは「ドーピング(doping)」に使い、原子を撃ち込んでシリコンの電気的な性質を変えます · そして ネオン は、DUV方式の焼き付け装置のレーザーに入る不活性ガスです。
04チップ材料のどこに位置するのか
このnodeは、チップ工場へ送り込まれる材料の「四本の柱」の一つで、隣人たちと切っても切れない形で一緒に働いています。
- Process Chemicals & Photoresist とペア: ガスと液体の薬液は、同じ工程で「相棒」を務めることがよくあります——たとえばエッチング(etch)には、プラズマのガスを使う方式もあれば、液体の薬液を使う方式もある。この二つは、fab で常に補充し続ける消耗材料側の「反応剤」なんです
- Silicon Wafers & Substrates へ供給する: シリコンの結晶を育てたりウエハーを磨いたりする段階から、すでに制御された不活性ガスの環境が要ります——ガスは、まだチップになる前からウエハーと一緒にいるんです
- ビジネスの角度では Semiconductor Materials & Specialty Chemicals の材料: このnodeがガスを「上流のボトルネック」の角度で見るなら、node 56070000 はチップ材料の全体を「産業とメーカー」の角度で見る——同じ話の二つの面で、合わせて読むと全体像が見えます
- Semiconductors の装置に直接の原料: Deposition, Etch & Process Tools の成膜・エッチング装置も、Lithography の焼き付け装置も、ガスが入らなければ「無価値」です。DUV装置はネオンがなければレーザーを撃てず、成膜室はNF3がなければ自分を洗えない
- 行き着く先は AI と Cloud & Digital Infrastructure: 世界がAIチップやメモリをたくさん作るほど、ガスもそれだけ多く使われる——需要は、いちばん深いこの層まで流れ落ちてくるんです
05いま、どこまで来たのか
この業界の大きな構図は 少数のガス大手への集中 です。世界の産業ガス市場(約1,000億ドル)は、三つの大手が握っています——Linde 〜33%、Air Liquide 〜29%、Air Products 〜15%、合わせて市場の四分の三超。チップ専用の特殊ガスでは、アジア勢の専門家が加わります。Nippon Sanso(日本) や、フッ素系の特殊ガスを手がける Kanto Denka などです。
彼らのビジネスモデルはとても面白い——ガスをボンベで届けるのではなく、空気分離工場をチップ工場の柵際に建ててしまい、パイプで直接ガスを送り込む。15〜20年の「take-or-pay」長期契約のもとで、です(顧客が最低購入量を保証し、買わなくても払う)。このモデルは収益をとても安定させ、顧客を長く囲い込みます。生々しい例として、2024年半ばに Air Liquide が2.5億ドル超の投資契約を結び、アイダホ州にある Micron のメモリ工場へ高純度ガス工場を建てました——米国で新しい fab を建てる波が、ガス需要も一緒に引っ張っている証しです。
2022年のネオンショックのあと、業界の立ち直りは見事でした——多くの fab が 工場内でネオンを再利用するシステム を導入し(使ったガスを回収して90%以上を再利用)、中国も自前のネオン生産能力の増強を急いだので、価格は大きく落ち着きました。それでも教訓は残っています:2024年、ASML の顧客は EUV/DUV 装置向けにネオンを合計 年500トン超 使いました——実際の需要は減るどころか増え続けている。だから供給源の分散は、いまも重要な課題なんです。
06これからの展開
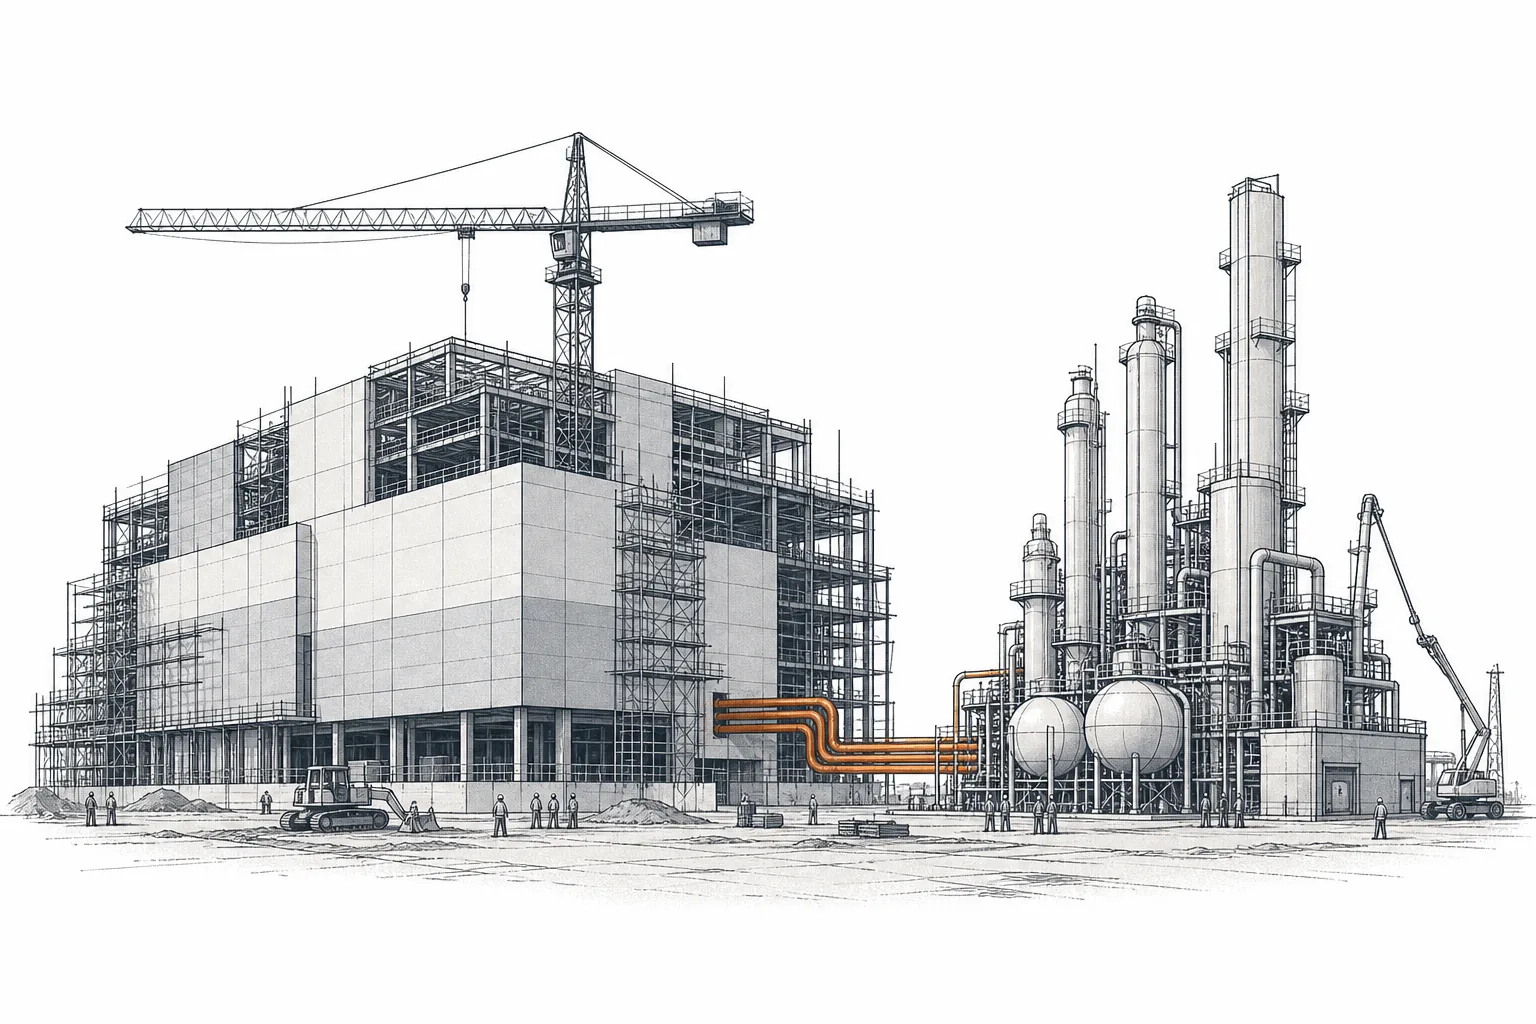
一つめの方向は 現場のガス工場がますます増えていく こと。新しい fab の建設が発表されるたびに——アリゾナでも、テキサスでも、日本でも、ドイツでも、インドでも——必ず新しい長期ガス契約がついてきます。だから世界中で進む「チップ生産の国内回帰」(reshoring)の波は、ガス大手にとって直接の追い風です。新しい fab = 新しい空気分離工場 + 新しい take-or-pay 契約、なのですから。
二つめの方向は ネオンや特殊ガスの供給源を「脆い地点」から分散させる こと。ウクライナの教訓のあと、米国、欧州、韓国、中国は、自前のネオン生産能力の構築を急いでいます(国内の製鉄所や大型の空気分離工場から)。それに工場内のリサイクルが加わって、輸入への依存が下がってきました——たった一つのガスがたった一カ所から来て、業界全体を止めてしまうことが二度と起きないように、というのが狙いです。
三つめの方向は ガスが「より清潔に」、より複雑になる こと。チップが小さく、複雑になるにつれて、純度の基準も 6N から 7N–8N へと上がります。そして業界は環境の問題にも取り組まなければなりません——NF3 やフッ素系のガスの多くは強力な温室効果ガスです。漏れを減らすことや、排ガスの除害(abatement)が、規制であると同時にメーカーの新しい売りにもなってきています。
07課題とリスク
一つめ、そしてこのnodeを象徴するリスクは 単一供給源(single-source)のボトルネック です。2022年のウクライナのネオンの教訓が、いちばんリアルな実例——重要なガス一つが戦争の起きた地域に偏っていて、一夜にして消えた。価格は500%跳ね上がりました。業界は最終的には適応できた(リサイクル + 新しい供給源探し)にしても、その移行期には混乱が生まれ、コストはいつでも跳ね上がりうる。そして、ごく少数の専門サプライヤーに縛られた特殊ガスは、ほかにもまだいくつもあります。
二つめのリスクは メーカーの集中 です。世界の産業ガスが三つの大手に握られていると、最終顧客(fab)の交渉力は限られます。逆に、ガス側のメーカーも、ほんの数社の大口顧客に頼っている——大きな fab が投資計画を後ろ倒しにすれば、新しい take-or-pay 契約も一緒に減速します。
三つめのリスクは 周期性と地政学 です。ガス需要は fab の投資サイクルに結びついていて、これは波のように上下します。そして特殊ガスのいくつか(その原料も含めて)は、貿易の交渉カードとして使われうるリストに載っています——Critical Materials トレンドのほかの原料元素で起きたのと同じように。だからガスも、世界の政治の影から完全に逃れることはできないんです。
短くまとめると:このnodeはチップ工場の呼吸です——常にパイプを流れる膨大な量のバルクガスに、極限まで純粋で一部は世界のほぼ一カ所から来る、ひとつまみの特殊ガスが加わる。静かで、安定して、しっかり儲かるビジネスですが、同時に「小さなガス」一つがチップ経済全体を止めうると、世界が学んだばかりのボトルネックでもあるんです。