メガトレンド · Critical Materials
濃縮を終えたウランでも、まだ火は点かない——「最後の関門」でウランを燃料に成形するまでは
世界はウラン鉱山や濃縮工場をめぐって議論しますが、濃縮を終えたウランですら、そのまま「原子炉に差し込む」ことはできません。まだガスや粉のままで、小さなセラミックのペレットに成形し、金属管に詰め、炉ごとにぴったり合わせた「燃料集合体」に束ねる必要があるんです。これが燃料成形(fuel fabrication)——核燃料サイクルでいちばん静かな最後の関門で、ソ連型の炉についてはロシアがほぼ独占し、SMR時代の本当のボトルネックになっています。
01燃料成形とは何か
すでに濃縮(enrichment)を終えたウランを思い浮かべてください——反応を起こせる核分裂性同位体U-235の割合が十分に高まった状態です。今それはUF₆ガス(六フッ化ウラン)として鋼鉄のシリンダーに入っています。このガスをそのまま炉に入れられるでしょうか? 答えはまったく無理。炉はガスを食べません。膨大な熱に耐え、精密に計算された位置に並ぶ、手で触れる「固い燃料棒」が必要なんです。
ウランのガスを「炉が食べられるもの」に変える人たちが、燃料成形(nuclear fuel fabrication)の事業者です——UF₆を受け取ってセラミックの粉に変え、小さなペレットに圧縮し、焼いて硬くし、金属管に詰めてから、炉心に落とせる「燃料集合体」(fuel assembly)に束ねます。これは原子が発電を始める前の燃料サイクル最後の関門で、業界の外ではほとんど名前も知られていないのに、これがなければ電気も生まれません。
Pellet(燃料ペレット) = 指先ほどの二酸化ウラン(UO₂)セラミックの粒、高さ・幅とも約1cm · Fuel rod(燃料棒) = ペレットを縦に積めて詰めた、長さ約4mの金属管 · Fuel assembly(燃料集合体) = 棒を数百本まとめて格子状にしたもの。炉1基で数百集合体を使う · Cladding(被覆管) = ペレットを包むジルカロイ(zircaloy、ジルコニウム合金)の管。放射能が冷却水に漏れ出るのを防ぐ。
私たちのメガトレンド地図では、この段階はCritical Materials & Supply Chainメガトレンドの下のUranium & Nuclear Fuel Cycleの一分野です——鉱山(Uranium Mining)を出て、転換・濃縮(Conversion, Enrichment & Fuel)を通ったウランが到達する「終点」にあたります。濃縮が「濃く精製する」段階なら、この段階は各炉が実際に使える「形に成形する」段階です。
02なぜこの段階が「堀のある関門」なのか
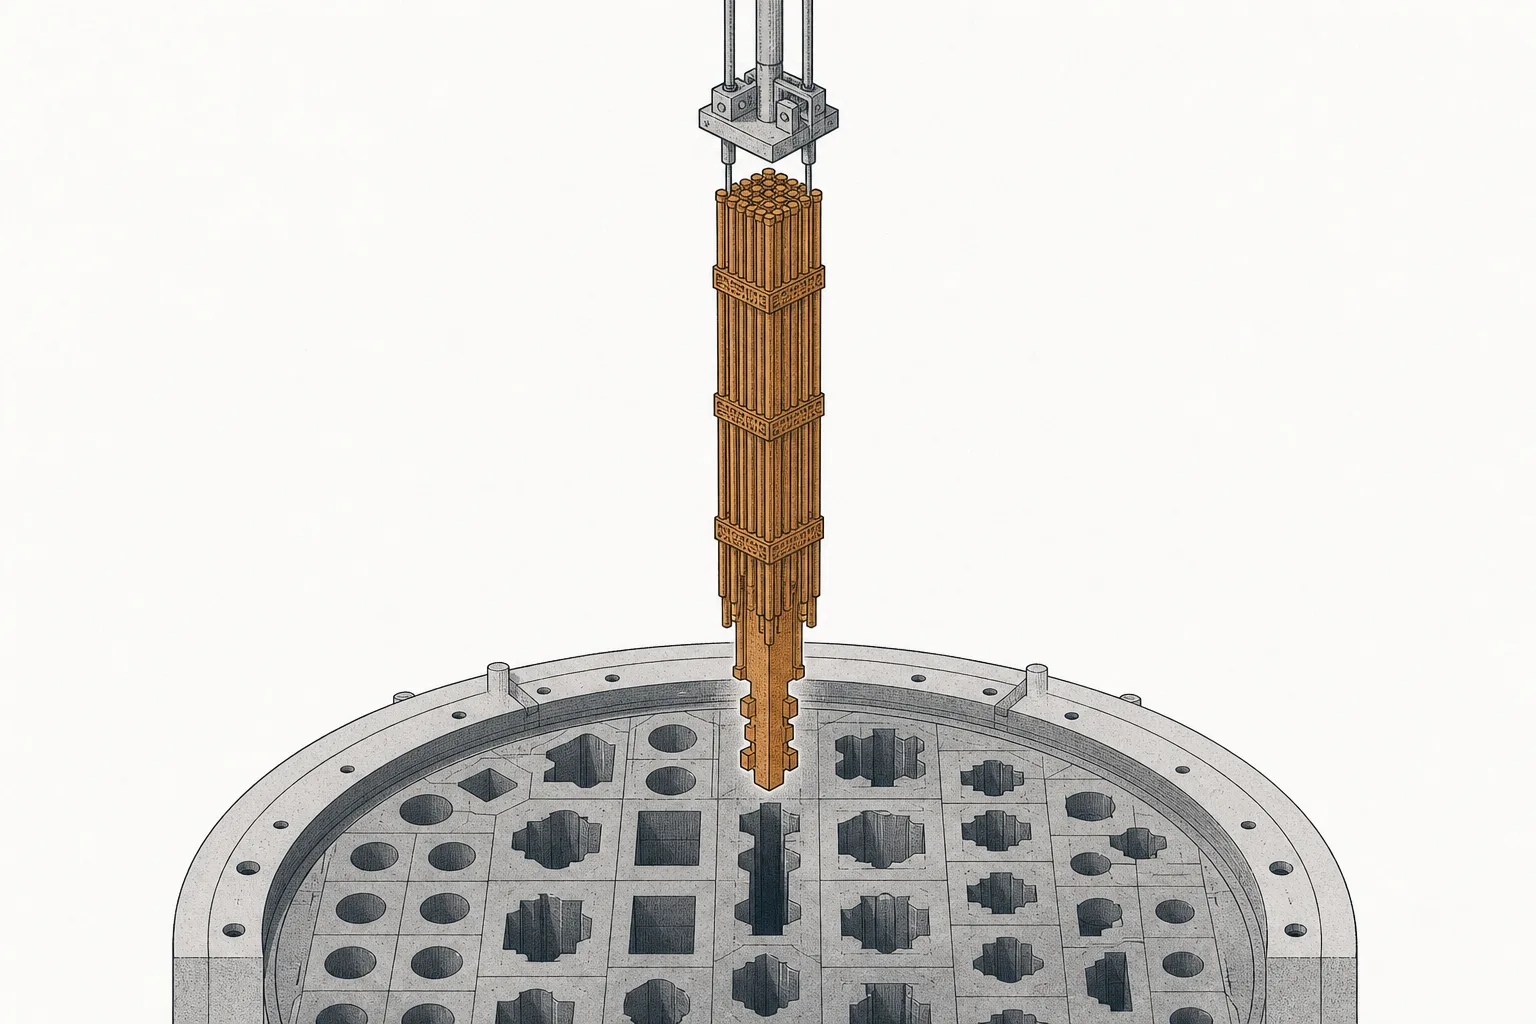
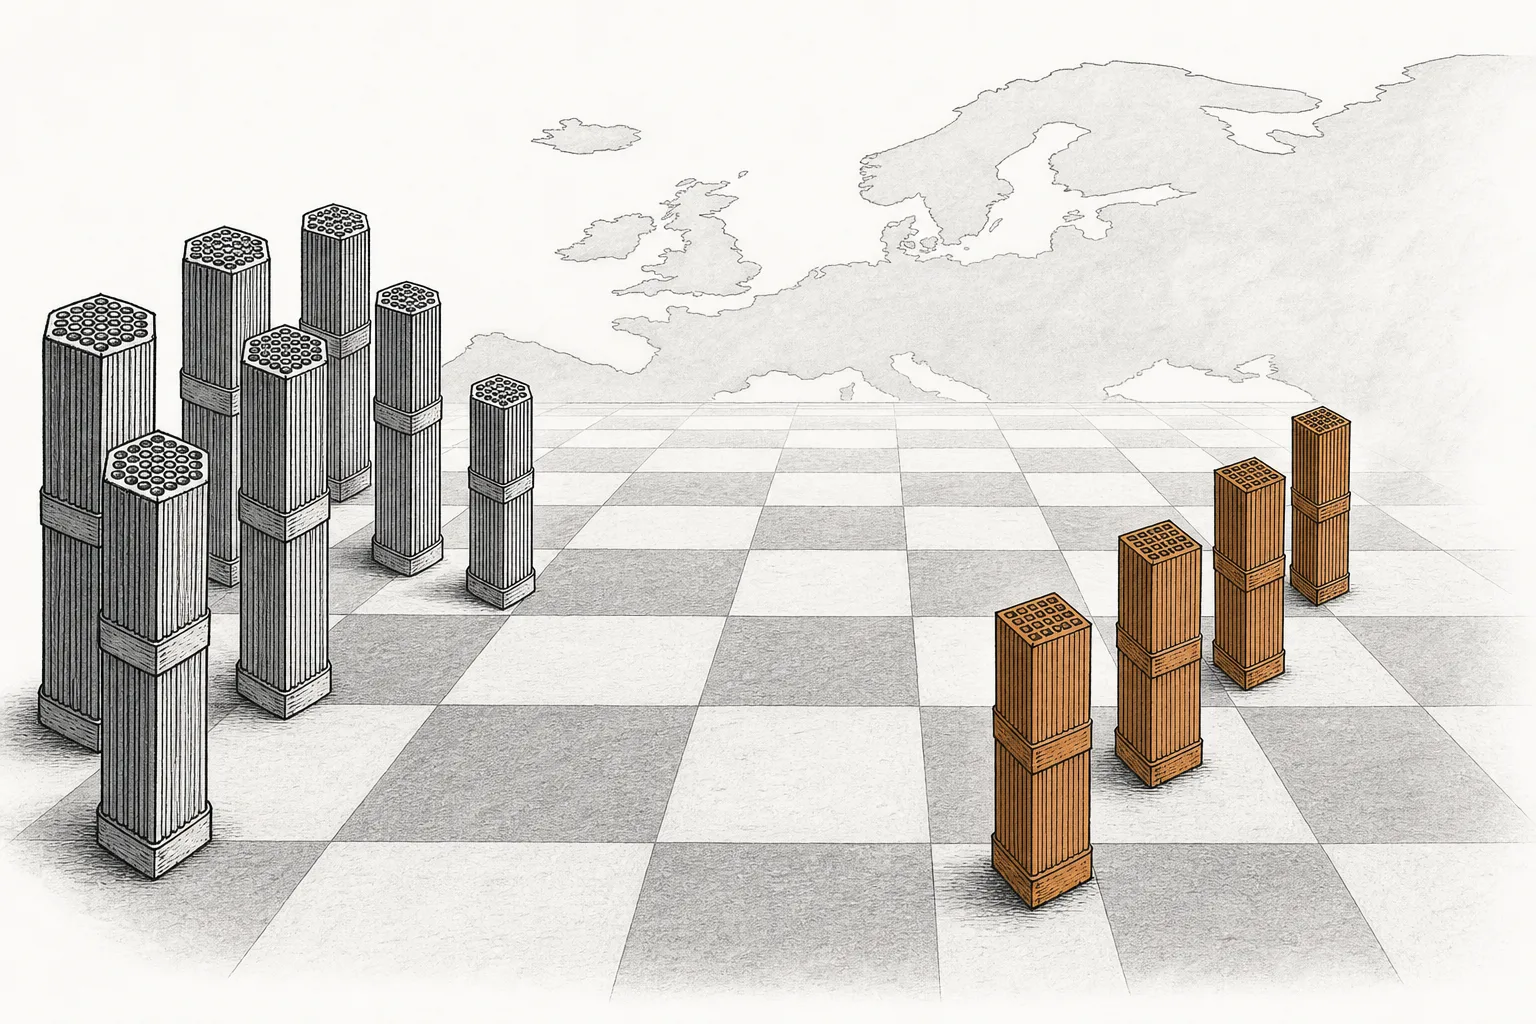
鉱山と濃縮工場は「量と価格」のゲームです——ウランはどのロットも似た商品(コモディティ)。でも燃料成形はまったく別物で、燃料集合体はコモディティではありません。炉ごとに仕立てるオーダーメイドの工学品です。Westinghouseの炉向けに作った集合体は、ロシア型の炉(VVER)には入れられません。形が違うからで——VVERの集合体は六角形、西側は四角形。これだけでもう別世界です。
この専用性こそが事業の「堀」です。顧客は寿命60〜80年の炉を持つ発電所。燃料メーカーを一度選ぶと、別のメーカーに替えるには何年もの安全試験と認可が要ります。だからこの市場は自由な世界市場というより固く結びついた地域市場で、軽水炉(LWR)の燃料を実際に作れる世界的プレーヤーはわずか4社だけ——Framatome、Global Nuclear Fuel(GNF)、Westinghouse、そしてロシアのTVELです。
「エネルギー密度」をいちばんよく物語る数字が、ペレットそのものです。指先ほどのUO₂ペレット1粒で、石炭ほぼ1トン、あるいは石油約3バレルに相当するエネルギー——世界が原子力の面倒くささを受け入れるのはこのためで、得られるエネルギーに対して燃料の占める場所がとても小さいんです。そしてこの小さな1粒すべてを「100%信頼できる」ものにする仕事こそ、成形事業の核心です。
03どう動くのか(ウランのガスから、炉に入る燃料集合体まで)
成形の核心は、「ガス」をミクロン単位で正確な「固いセラミック」に変えることです。UF₆ガス1シリンダーが炉の中の燃料集合体になるまでを追ってみましょう。
最初の段階はガスを粉に変えること——UF₆を反応させて、黒いセラミックの粉二酸化ウラン(UO₂)にします。その粉をペレットに圧縮成形(pressing)して小さな円柱状にし、約1,700℃の炉で焼結(sintering)して、収縮しながら本物のセラミックへと硬化させます。それから研削(grinding)して直径をミクロン単位まで合わせる——ペレットと被覆管のすき間が、熱の伝わり方を直接左右するからです。
次は棒への充填。数百粒のペレットを縦に積んで、ジルコニウム合金(zircaloy)の管に落とします——中性子に対して「透明」で(反応を止めるほど吸収しない)、炉内の水の熱と腐食に耐える特殊な金属です。両端を溶接で封じ、内部にヘリウムガスを充填して熱伝導を助け、長さ約4mの燃料棒になります。最後が束ねる組立です。数百本の棒を、支持枠と冷却水が流れる通路とともに格子状に並べて、1つの燃料集合体にします。大型炉1基で数百集合体を使います。工場の巧さは「ウランを持っていること」ではなく、ペレットを均一に作り、被覆管を一点の漏れもなく溶接し、どのロットでも公差を抑え込むことにあるんです。
04何とつながっているのか
成形は燃料サイクルの「最後の関門」です。川上はConversion, Enrichment & Fuelから来る濃縮ウラン(さらにさかのぼればUranium Mining)——重要なのはこの2つのボトルネックが背中合わせに続いている点です。濃縮ではロシアが世界の能力のほぼ半分を握り、成形でもロシアがソ連型炉の燃料をほぼ独占しています。本当にロシアを避けたいなら、この2つの関門を同時に解かなければなりません。燃料集合体があっても、供給する濃縮ウランがなければ運転できないんです。
燃料集合体の行き先は、数十年ぶりにいちばん飢えた「口」です。集合体は原子力発電所と小型炉(SMR)に直接供給されます——これらはすべて、Artificial IntelligenceとCloud & Digital Infrastructureがデータセンターに「24時間安定した」電気を必要とすることで呼び起こされました。さらに高濃縮燃料はDefense & Geopolitical Fragmentationとも直結しています。原子力潜水艦や空母の炉も特別に成形した燃料を使うからで、同じ技術は将来のSpace Economy向けの炉にも広がります。
05いま、どこまで来たのか
2025〜2026年の全体像は、2つに集約されます。1つ目はロシアがソ連型炉の燃料をほぼ独占していること——Rosatom傘下のTVELは、世界440基超のうち73基、13カ国に燃料を供給し、世界の核燃料市場の約16%を握っています。いちばん痛いのは欧州で、2023年には欧州が輸入したVVER炉燃料集合体の81%(707トン中573トン)がロシア産でした。だからEUのソ連型VVER炉19基は、いまだにほぼ全面的にRosatomに縛られています。
2つ目は西側がこの市場の奪還を急いでいること。Westinghouseはソ連型VVER炉向けの燃料を実用レベルまで開発し——2025年末にはブルガリア、フィンランド、チェコがWestinghouseの集合体をロシア型の炉に装荷し始めました。一方Framatome(フランスEDF傘下)はハンガリーとスロバキアにVVER-440燃料を供給する契約を結び、ロシアの技術に一切頼らない「100%欧州」のVVER燃料を開発中です。とはいえ当面はFramatomeも、自社レシピが2030年ごろまで整わないため、フランスのRomans工場でロシア式レシピの燃料を作り続けています。
このゲームの最中に、新しいボトルネックが形になりつつあります——SMRや先進炉といった次世代炉の多くは、従来濃縮の燃料(約5%)を使いません。約5〜20%まで濃縮したHALEU(High-Assay Low-Enriched Uranium)が必要で、これはロシア以外の世界がまだほとんど作れていません。2024年に米国が国内生産したHALEUはわずか約900キログラム、一方で需要は2035年までに年50トン超に急増すると見られます。このギャップこそ、次世代炉が「建ったのに火を点す燃料がない」状態を招きかねないんです。
この土俵の実際のプレーヤーは3つのグループに分かれます。中核市場を握る軽水炉燃料の4大メーカー(Framatome、GNF、Westinghouse、TVEL)、SMR向けにHALEUやTRISOを作る次世代燃料の開拓者、そしてチェーンを上ってくる中央アジアの新興の組立工場です。
06これから——HALEUと次世代燃料
この事業の向きは3つの力が決めます。1つ——HALEU供給を自国で作る競争。米政府はHALEU Availability Programを通じて約7億ドルを投じ、2026年初めにはCentrus Energyに9億ドルの契約を与え、オハイオ州Piketonの濃縮工場を商用HALEU生産へ拡張させました。年900キロから数十トン規模の需要へとギャップを埋める試みで——「今日始めなければ、次世代炉に燃料はない」という賭けです。
2つ——「メルトダウンしない」新種の燃料。多くの先進炉がTRISO燃料に向かっています。ウランの核を炭素とセラミックの3層で包むもので、極端な高温にも溶けずに耐えるため、DOEは「地球上でいちばん頑丈な燃料」と呼びます。BWX Technologiesのような企業は20年以上TRISOを作ってきました——2025年末にはProject Peleのマイクロ炉に完全な燃料炉心を納入し、2026年半ばにはBWXTのTRISO燃料がAntaresの炉を初臨界(criticality)に到達させています。一方Westinghouseは、新レシピのADOPT(LEU+)ペレットを2024年から英国のSpringfields工場で作り始めました。
3つ——欧州をロシア燃料から完全に解き放つ。EUはロシアのエネルギー依存の解消を目指し、WestinghouseとFramatomeのVVER燃料ラインは2027年以降に順次立ち上がります。ただ原子炉の燃料交換は12〜18カ月に1度なので、実際の移行は10年代末までかかります——遅いけれど確実で、結べる契約1つひとつが、ロシアの手から永久に移る市場シェアです。
07課題とリスク
燃料と炉の「鶏が先か卵が先か」問題。 新種燃料(HALEU/TRISO)の成形工場が大きな生産能力に投資するのは、買ってくれる炉があると確信できたときだけ。でもSMRの建設側も、燃料が供給される確証がなければ前に進むのをためらいます。両者が互いを待ち、行き詰まりを崩すのに政府の資金が要るんです——そして次世代炉が予定より遅れれば(よくあること)、先に投資した燃料工場が傷を負います。
見落とされがちな物流のボトルネック。 HALEUは作るのが難しいだけでなく、運ぶのも問題です。HALEU輸送キャスクは1,271キログラムしか積めず、通常のウランキャスクの2,277キロと比べて約45%少ない——臨界(criticality)を抑える制御系が必要だからです。だから1回の輸送ごとに、キャスク・トラック・警備の人員がほぼ倍近く要り、チェーン全体にコストが上乗せされます。
地政学リスクと集中リスク。 ロシアがVVER燃料と濃縮能力を手に握るかぎり、燃料成形はレアアースと同じく戦略的な「カード」になり得ます——供給を断たれるリスクでもあり、代わって入る西側メーカーにとっての巨大な好機でもあります。もう一方は認可と時間です。新しい燃料レシピはどれも、実際に炉へ装荷される前に何年もの安全試験と認証を通らねばならず、この事業は本質的に変化が遅い——だからこそ、平凡に見える「川下」の関門が、原子力復活のもう1つの静かな戦場になっているんです。