Megatrend · Semiconductors
ชิ้นส่วนจิ๋วกว่าเม็ดทรายที่มือถือหนึ่งเครื่องต้องใช้เป็นพันตัว — และไม่มีใครพูดถึงมัน
เวลาพูดถึงอิเล็กทรอนิกส์ เรามักนึกถึงชิปประมวลผลตัวใหญ่ๆ แต่รอบๆ ชิปทุกตัวมีชิ้นส่วน “พื้นฐาน” ที่เล็กจนมองแทบไม่เห็นล้อมอยู่นับพัน — ตัวเก็บประจุ (capacitor), ตัวเหนี่ยวนำ (inductor), ตัวต้านทาน (resistor) พวกมันไม่ได้ “คิด” แต่คอยจ่ายไฟให้นิ่ง กรองสัญญาณรบกวน และทำให้ชิปแพงๆ ทำงานได้จริง พระเอกของกลุ่มนี้คือ MLCC — ตัวเก็บประจุเซรามิกที่ผลิตปีละหลายล้านล้านชิ้น คุมโดยบริษัทไม่กี่รายในญี่ปุ่น เกาหลี ไต้หวัน และยุค AI กับรถไฟฟ้ากำลังทำให้ทุกอุปกรณ์ “หิว” ชิ้นส่วนพวกนี้มากขึ้นเรื่อยๆ
01มันคืออะไร
เปิดฝามือถือของคุณออกมาดู (ในจินตนาการก็ได้) นอกจากชิปตัวใหญ่ๆ ไม่กี่ตัวที่เป็น “สมอง” แล้ว บนแผงวงจรยังเต็มไปด้วยจุดสี่เหลี่ยมจิ๋วสีน้ำตาลอ่อนๆ เรียงกันเป็นพันๆ จุด — เล็กบางจุดยาวแค่ 0.25 มิลลิเมตร เล็กกว่าเม็ดทราย หยิบด้วยมือเปล่าแทบไม่ได้ พวกนี้ไม่ใช่ชิป แต่เป็น ชิ้นส่วนพาสซีฟ (passive components) และถ้าขาดมันไป ชิปราคาแพงทั้งหลายก็ทำงานไม่ได้เลย
เรียกว่า “พาสซีฟ” เพราะมันไม่ได้ขยายสัญญาณหรือประมวลผลเหมือนทรานซิสเตอร์ (ซึ่งเป็นพวก “แอ็กทีฟ”) — มันแค่ทำหน้าที่พื้นฐานสามอย่างวนไป: (1) ตัวเก็บประจุ (capacitor) เก็บและปล่อยประจุไฟฟ้าเพื่อทำให้แรงดันไฟนิ่งและกรองสัญญาณรบกวน · (2) ตัวเหนี่ยวนำ (inductor) ต้านการเปลี่ยนแปลงของกระแส ใช้ในวงจรจ่ายไฟและกรองความถี่ · (3) ตัวต้านทาน (resistor) จำกัดกระแสและตั้งค่าแรงดัน พระเอกตัวจริงของกลุ่มนี้คือตัวเก็บประจุชนิดหนึ่งชื่อ MLCC
MLCC (Multilayer Ceramic Capacitor) = ตัวเก็บประจุเซรามิกหลายชั้น — เอาแผ่นเซรามิกบางๆ มาซ้อนสลับกับแผ่นโลหะ (electrode) นับร้อยชั้นแล้วเผารวมเป็นก้อนเดียว เป็นตัวเก็บประจุที่ใช้มากที่สุดในโลก · Capacitor = อุปกรณ์เก็บประจุไฟฟ้าชั่วคราว เหมือน “แบตจิ๋ว” ที่ชาร์จ/คายเร็วมาก ใช้ทำให้ไฟนิ่งและกรองสัญญาณ · Passive = ชิ้นส่วนที่ไม่ขยายหรือประมวลผลสัญญาณ ต่างจาก Active (ทรานซิสเตอร์/ชิป) ที่ทำงานเหล่านั้น
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Interconnect & Passive Components ในเทรนด์ใหญ่ Semiconductors มันอยู่ใน “ชั้นห่วงโซ่อุปทาน” คือเป็นคนทำ ชิ้นส่วนรอบชิป ที่ทุกแผงวงจรต้องมี พี่น้องที่อยู่ข้างกันคือ Printed Circuit Boards (PCB & HDI) (แผ่นวงจรที่ชิ้นส่วนพวกนี้ไปเกาะ) และ PCB Laminates & Substrate Materials (CCL) (วัสดุฐานของแผ่นวงจร) — ถ้าชิปคือนักแสดงนำ พาสซีฟก็คือทีมงานเบื้องหลังที่ทำให้กองถ่ายเดินได้จริง
02ทำไมถึงสำคัญ — ข้าวสารของวงการอิเล็กทรอนิกส์
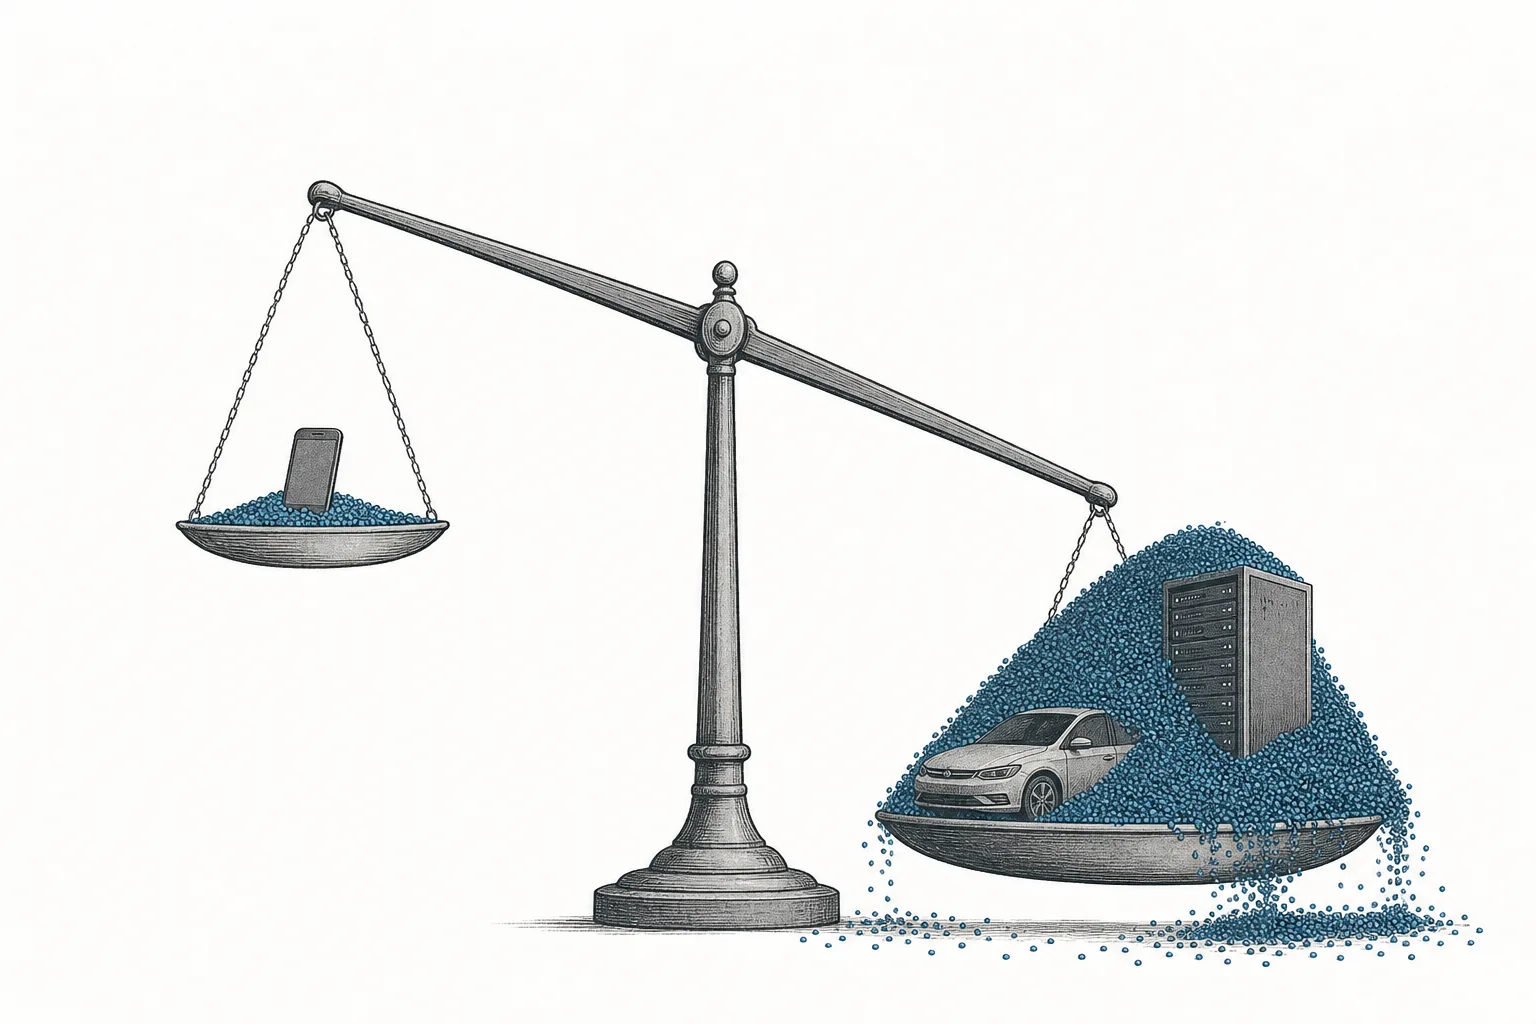
ลองคิดเป็นตัวเลขนี้: สมาร์ตโฟนเรือธงหนึ่งเครื่องใช้ MLCC ราว 1,000 ตัว ส่วนรถยนต์ไฟฟ้าหนึ่งคันใช้มากถึง 10,000 ตัวขึ้นไป และทั้งโลกผลิต MLCC รวมกันปีละราว 5 ล้านล้านชิ้น มันคือชิ้นส่วนอิเล็กทรอนิกส์ที่ถูกผลิตเยอะที่สุดในประวัติศาสตร์มนุษย์ — เยอะแบบที่ไม่มีอะไรเทียบ มากกว่าจำนวนเม็ดข้าวที่โลกกินในหนึ่งปีเสียอีก เรียกมันว่า “ข้าวสาร” ของวงการอิเล็กทรอนิกส์ก็ไม่ผิด
นี่คือหัวใจของเรื่อง: ตลาดนี้ไม่ได้โตแค่ตาม “จำนวนเครื่อง” แต่โตตาม “ปริมาณชิ้นส่วนต่อเครื่อง” ที่เพิ่มขึ้นด้วย ทุกครั้งที่อุปกรณ์ฉลาดขึ้น — มือถือมีกล้องมากขึ้น รถมีจอและเซนเซอร์มากขึ้น เซิร์ฟเวอร์ใส่ชิป AI ที่กินไฟมากขึ้น — มันต้องการตัวเก็บประจุมากขึ้นเพื่อจ่ายไฟให้นิ่งและกรองสัญญาณ ดีมานด์จึงโตเป็นสองชั้นซ้อนกัน
ขนาดของตลาดสะท้อนเรื่องนี้ ตลาด MLCC อย่างเดียวปี 2024 มีมูลค่าราว $15,000 ล้าน และถ้านับชิ้นส่วนพาสซีฟทุกชนิด (เพิ่มตัวเหนี่ยวนำ ตัวต้านทาน ตัวเก็บประจุชนิดอื่น) รวมกันเป็นตลาดราว $35,000–40,000 ล้านต่อปี เล็กกว่าตลาดชิปประมวลผลมาก แต่สำคัญตรงที่ ไม่มีแผงวงจรไหนในโลกที่ไม่มีชิ้นส่วนพวกนี้
03มันทำงานยังไง (เค้กพันชั้นจิ๋ว)
ความมหัศจรรย์ของ MLCC อยู่ที่ “วิธีอัดความจุไฟฟ้าเยอะๆ ลงในก้อนเล็กจิ๋ว” หลักการตัวเก็บประจุพื้นฐานคือ: เอาแผ่นโลหะสองแผ่นมาวางใกล้กันโดยมีฉนวนคั่นกลาง (เรียก dielectric) ยิ่งแผ่นโลหะมีพื้นที่มาก ยิ่งอยู่ใกล้กัน และฉนวนยิ่งดี — ก็ยิ่งเก็บประจุได้มาก ปัญหาคือถ้าใช้แผ่นเดียวคู่เดียว จะเก็บประจุได้น้อยมาก แล้วจะอัดความจุเยอะๆ ลงในของจิ๋วได้ยังไง?
คำตอบคือ ซ้อนชั้น — เอาแผ่นเซรามิก (ฉนวน) บางระดับ ไม่กี่ไมครอน มาสลับกับแผ่นโลหะ (electrode) ซ้อนกัน หลายร้อยชั้น แล้วเผารวมเป็นก้อนเดียว เหมือนทำ “เค้กพันชั้น” ที่บางมากๆ ผลคือได้คู่แผ่นเก็บประจุหลายร้อยคู่ต่อขนานกันในปริมาตรเท่าเม็ดทราย — ความจุจึงสูงกว่าตัวเก็บประจุชั้นเดียวเป็นร้อยเท่า นี่คือที่มาของชื่อ “Multilayer”
นี่คือเหตุผลที่การแข่งขันในวงการนี้คือสงครามของ “ใครทำชั้นได้บางกว่าและซ้อนได้มากกว่า” ยิ่งแผ่นเซรามิกบางลงและซ้อนได้มากขึ้นในขนาดเท่าเดิม ก็ยิ่งเก็บประจุได้มากขึ้น หรือทำตัวให้เล็กลงโดยความจุเท่าเดิม MLCC ระดับท็อปวันนี้ซ้อนได้ เกิน 1,000 ชั้น โดยแต่ละชั้นบางระดับต่ำกว่า 1 ไมครอน — งานที่ต้องคุมเนื้อเซรามิก (วัสดุหลักคือ barium titanate) ผงโลหะ และอุณหภูมิการเผาให้แม่นยำมหาศาล ความรู้นี้สั่งสมมาหลายสิบปี และเป็นกำแพงที่ผู้เล่นหน้าใหม่ข้ามได้ยาก
MLCC ไม่ได้เหมือนกันหมด ตัวที่ทำยากและกำไรดีคือพวก ความจุสูง (high-cap) สำหรับชิป AI ที่กระชากไฟแรง และพวก เกรดรถยนต์ ที่ต้องทนความร้อน การสั่นสะเทือน และต้องไม่พังเลยตลอดอายุรถ (เพราะเกี่ยวกับความปลอดภัย) ของพวกนี้ขายแพงกว่า MLCC ทั่วไปหลายเท่า และเป็นสนามที่ผู้นำญี่ปุ่น/เกาหลีทิ้งห่างคู่แข่งอยู่
04มันอยู่ตรงไหนในระบบนิเวศ
ชิ้นส่วนพาสซีฟเป็น “ของที่ทุกคนต้องใช้” มันไม่ได้เด่นเป็นพระเอก แต่เชื่อมโยงเข้ากับแทบทุกเทรนด์ที่มีไฟฟ้าไหลผ่าน ลองไล่ดูว่ามันต่อกับใครบ้าง
- ป้อนตรงให้ Artificial Intelligence และ Cloud & Digital Infrastructure: ชิป AI อย่าง GPU กินไฟมหาศาลและกระชากกระแสเร็วมาก ต้องมี MLCC ความจุสูงวางล้อมชิปนับร้อยตัวคอยจ่ายไฟให้นิ่งทุกเสี้ยววินาที บอร์ด AI หนึ่งใบจึงใช้ MLCC มากกว่าบอร์ดทั่วไปหลายเท่า — ดีมานด์ AI คือแรงหนุนใหญ่ที่สุดของวงการนี้ตอนนี้
- ขับเคลื่อน Electrification & Mobility: รถยนต์ไฟฟ้าคือ “ตู้อิเล็กทรอนิกส์เคลื่อนที่” — ระบบขับเคลื่อน แบตเตอรี่ ระบบช่วยขับ ADAS จอ และเซนเซอร์ ล้วนกิน MLCC เกรดรถยนต์รวมกันหลายหมื่นตัวต่อคัน เป็นตลาดที่โตเร็วและกำไรดีที่สุด
- เป็นรากฐานของ Robotics & Physical AI และ Quantum Computing: หุ่นยนต์และเครื่องวัดความแม่นยำสูงต้องการการจ่ายไฟที่นิ่งและสัญญาณที่สะอาด ซึ่งก็คืองานของตัวเก็บประจุและตัวเหนี่ยวนำอีกเช่นกัน
- นั่งบน PCB เสมอ: ชิ้นส่วนพาสซีฟทุกตัวต้องบัดกรีลงบนแผ่นวงจร (PCB) ที่ทำจาก วัสดุฐาน CCL — สามพี่น้องในกลุ่มเดียวกันนี้ทำงานเป็นชุด ขาดตัวใดตัวหนึ่งแผงวงจรก็ประกอบไม่ได้
- พึ่ง Critical Materials & Supply Chain: MLCC ใช้วัสดุเฉพาะอย่าง barium titanate (เซรามิก), นิกเกิล และทองแดง (electrode) ส่วนตัวเก็บประจุแทนทาลัมต้องใช้แร่แทนทาลัมที่หายากและอ่อนไหวเรื่องแหล่งที่มา ทำให้วงการนี้ผูกกับห่วงโซ่วัตถุดิบโลก
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เรื่องที่ชัดที่สุดของวงการนี้คือ การกระจุกตัวในเอเชียตะวันออก ผู้นำ MLCC ของโลกเกือบทั้งหมดอยู่ในญี่ปุ่น เกาหลี และไต้หวัน นำโดย Murata ของญี่ปุ่นที่ครองตำแหน่งเจ้าตลาดมายาวนานด้วยส่วนแบ่งราว 40% ตามด้วย Samsung Electro-Mechanics ของเกาหลี และ Taiyo Yuden, TDK ของญี่ปุ่น ส่วน Yageo ของไต้หวันไต่ขึ้นมาเป็นเบอร์ต้นๆ ของโลกจากการไล่ซื้อกิจการ ห้ารายนี้รวมกันคุมตลาด MLCC ส่วนใหญ่ของโลก
แรงหนุนตอนนี้มาจาก AI โดยตรง ปี 2025–2026 ดีมานด์ MLCC ความจุสูงสำหรับเซิร์ฟเวอร์ AI พุ่งจนผู้ผลิตชั้นนำต้องเร่งขยายกำลังผลิตและทุ่มลงทุนในสายการผลิตเกรดสูง Murata และ Samsung Electro-Mechanics รายงานว่าส่วนของ MLCC สำหรับเซิร์ฟเวอร์/AI และรถยนต์เป็นตัวขับกำไรหลัก ขณะที่ดีมานด์ฝั่งมือถือ/อิเล็กทรอนิกส์ผู้บริโภคทรงตัว — สนามแข่งย้ายไปอยู่ที่ “ของยากกำไรดี” มากขึ้นเรื่อยๆ
อีกความเคลื่อนไหวคือ การรวมกิจการ (consolidation) Yageo ของไต้หวันเดินเกมไล่ซื้อมาตลอด — ก่อนหน้านี้ซื้อ KEMET ของสหรัฐฯ (ได้เทคโนโลยีตัวเก็บประจุแทนทาลัมและฟิล์ม) และปี 2025 เดินหน้าดีล Shibaura Electronics ของญี่ปุ่น (เซนเซอร์/เทอร์มิสเตอร์) — สะท้อนว่าผู้เล่นใหญ่กำลังสะสมเทคโนโลยีและกำลังผลิตเพื่อรับคลื่นดีมานด์ AI กับรถยนต์
และที่กำลังเขย่ากระดานคือ การผงาดของผู้เล่นจีน ภายใต้นโยบายพึ่งพาตัวเอง ผู้ผลิตจีนอย่าง Fenghua, Three-Circle (CCTC), Sunlord, Chaozhou Three-Circle เร่งขยายกำลังผลิต MLCC เกรดกลาง-ล่างอย่างก้าวร้าว แม้ยังตามผู้นำญี่ปุ่น/เกาหลีในของเกรดสูงอยู่หลายก้าว แต่กำลังกินส่วนแบ่งในตลาดเกรดทั่วไปเร็วขึ้นเรื่อยๆ
06อนาคตข้างหน้า
ทิศทางแรกคือ โตตามดีมานด์ AI และรถยนต์ไฟฟ้าอย่างมั่นคง ตลาด MLCC คาดว่าจะโตจากราว $15,000 ล้านในปี 2024 ไปสู่ระดับ $22,000–25,000 ล้านราวปี 2030 ด้วยอัตราเติบโตทบต้นราว 6–8% ต่อปี โดยตัวขับหลักคือเซิร์ฟเวอร์ AI (ต้องการ MLCC ความจุสูงต่อบอร์ดมากขึ้น) และรถยนต์ไฟฟ้า (กิน MLCC เกรดรถยนต์เป็นหมื่นตัวต่อคัน) — สองตลาดนี้คือส่วนที่ทั้ง “โตเร็ว” และ “กำไรดี” ที่สุด
ทิศทางที่สองคือ “ของยาก” มีค่ามากขึ้น สงครามจะไม่ได้อยู่ที่ใครผลิต MLCC ราคาถูกได้เยอะ (ตรงนั้นจีนกำลังไล่กวด) แต่อยู่ที่ใครทำ MLCC ความจุสูงสำหรับ AI และ เกรดรถยนต์ที่ทนและเชื่อถือได้ ได้ดีกว่า ของพวกนี้ต้องซ้อนชั้นมากขึ้น บางลง คุมคุณภาพแน่นกว่า — และขายได้ราคาดีกว่าหลายเท่า ผู้นำญี่ปุ่น/เกาหลีจึงถอยขึ้นไปเล่นในเซกเมนต์นี้เพื่อหนีการแข่งราคา
ทิศทางที่สามคือ การกระจายฐานผลิตและการรวมกิจการต่อเนื่อง ผู้ผลิตเริ่มกระจายโรงงานออกนอกญี่ปุ่น/เกาหลี (ไปฟิลิปปินส์ ไทย จีน) เพื่อลดความเสี่ยงและต้นทุน ขณะที่ผู้เล่นใหญ่ยังเดินเกมซื้อกิจการเพื่อสะสมเทคโนโลยีและกำลังผลิต — วงการนี้จึงค่อยๆ รวมศูนย์ไปอยู่กับผู้เล่นรายใหญ่ที่ลงทุนหนักได้
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกคือ วัฏจักรขึ้นลงรุนแรง (cyclicality) เพราะ MLCC เป็นชิ้นส่วนพื้นฐานที่อยู่ในทุกอุปกรณ์ ราคาและคำสั่งซื้อจึงแกว่งตามวัฏจักรอิเล็กทรอนิกส์ทั้งระบบ ในช่วงขาดแคลน (อย่างปี 2018) ราคา MLCC เคยพุ่งหลายเท่าและของขาดตลาดทั้งโลก แต่พอดีมานด์พลิกลง สต๊อกก็ล้นและราคาดิ่ง — เป็นธุรกิจที่กำไรดีแต่ต้องทนคลื่นความผันผวนเป็นรอบๆ
ความเสี่ยงข้อสองคือ การแข่งราคาจากผู้ผลิตจีนในเกรดทั่วไป MLCC เกรดมาตรฐานกำลังกลายเป็นสินค้าโภคภัณฑ์ (commodity) ที่ผู้ผลิตจีนผลิตได้ในราคาถูกลงเรื่อยๆ ใครที่ยังพึ่งของเกรดทั่วไปเป็นหลักจะถูกบีบมาร์จิ้น ทางรอดของผู้นำคือถอยขึ้นไปเล่นของเกรดสูงที่จีนยังตามไม่ทัน แต่ถ้าวันหนึ่งจีนไล่ทันของยากได้ ภาพการแข่งขันจะเปลี่ยนทันที
ความเสี่ยงข้อสามคือ การพึ่งวัตถุดิบและภูมิรัฐศาสตร์ MLCC ผูกกับวัสดุเฉพาะอย่าง barium titanate, นิกเกิล และ (สำหรับตัวเก็บประจุแทนทาลัม) แร่แทนทาลัมที่หายากและอ่อนไหวเรื่องแหล่งที่มา การกระจุกตัวของกำลังผลิตในเอเชียตะวันออกยังหมายความว่า ถ้าเกิดภัยพิบัติหรือความตึงเครียดในภูมิภาค ห่วงโซ่อุปทานอิเล็กทรอนิกส์ทั้งโลกจะสะเทือนทันที — เพราะแทบทุกแผงวงจรบนโลกต้องผ่านชิ้นส่วนจากที่นี่
สรุปสั้นๆ: node นี้คือชิ้นส่วนเล็กจิ๋วที่ค้ำอุปกรณ์อิเล็กทรอนิกส์ทั้งโลกไว้เงียบๆ มือถือหนึ่งเครื่องใช้เป็นพัน รถไฟฟ้าหนึ่งคันใช้เป็นหมื่น และยุค AI กำลังทำให้ทุกอย่างหิวมันมากขึ้น — ตราบใดที่โลกยังใส่ชิปเข้าไปในของชิ้นใหม่ๆ ตราบนั้นชิ้นส่วนพาสซีฟก็จะยังเป็นรากฐานที่ขาดไม่ได้