Megatrend · Electrification & Mobility
ฝั่งตะวันตกของสมรภูมิรถไฟฟ้า: คนเริ่มก่อน คนถือเงินเก่า และคนที่เผาเงินอยู่
ขณะที่จีนปล่อยรถไฟฟ้าราคาถูกออกมาท่วมโลก ฝั่งตะวันตกกำลังสู้ด้วยกองทัพสามแบบที่ต่างกันสุดขั้ว — Tesla พิวร์เพลย์ที่พิสูจน์ว่ารถไฟฟ้าทำกำไรได้จริงแต่กำลังโตช้าลง, ยักษ์เจ้าเก่าอย่าง VW, GM, Ford, Toyota ที่กำไรยังมาจากรถน้ำมันและต้องเผาเงินมหาศาลเพื่อแปลงร่าง, และสตาร์ตอัปอย่าง Rivian กับ Lucid ที่เผาเงินสดปีละหลายพันล้านเพื่อเอาตัวรอด ปี 2025 คือปีที่กองทัพนี้เริ่ม “ถอย” อย่างเปิดเผย — Big 3 ของอเมริกาบันทึกความเสียหายจากการพลิกเกมรถไฟฟ้ารวมกันกว่า $52,000 ล้าน
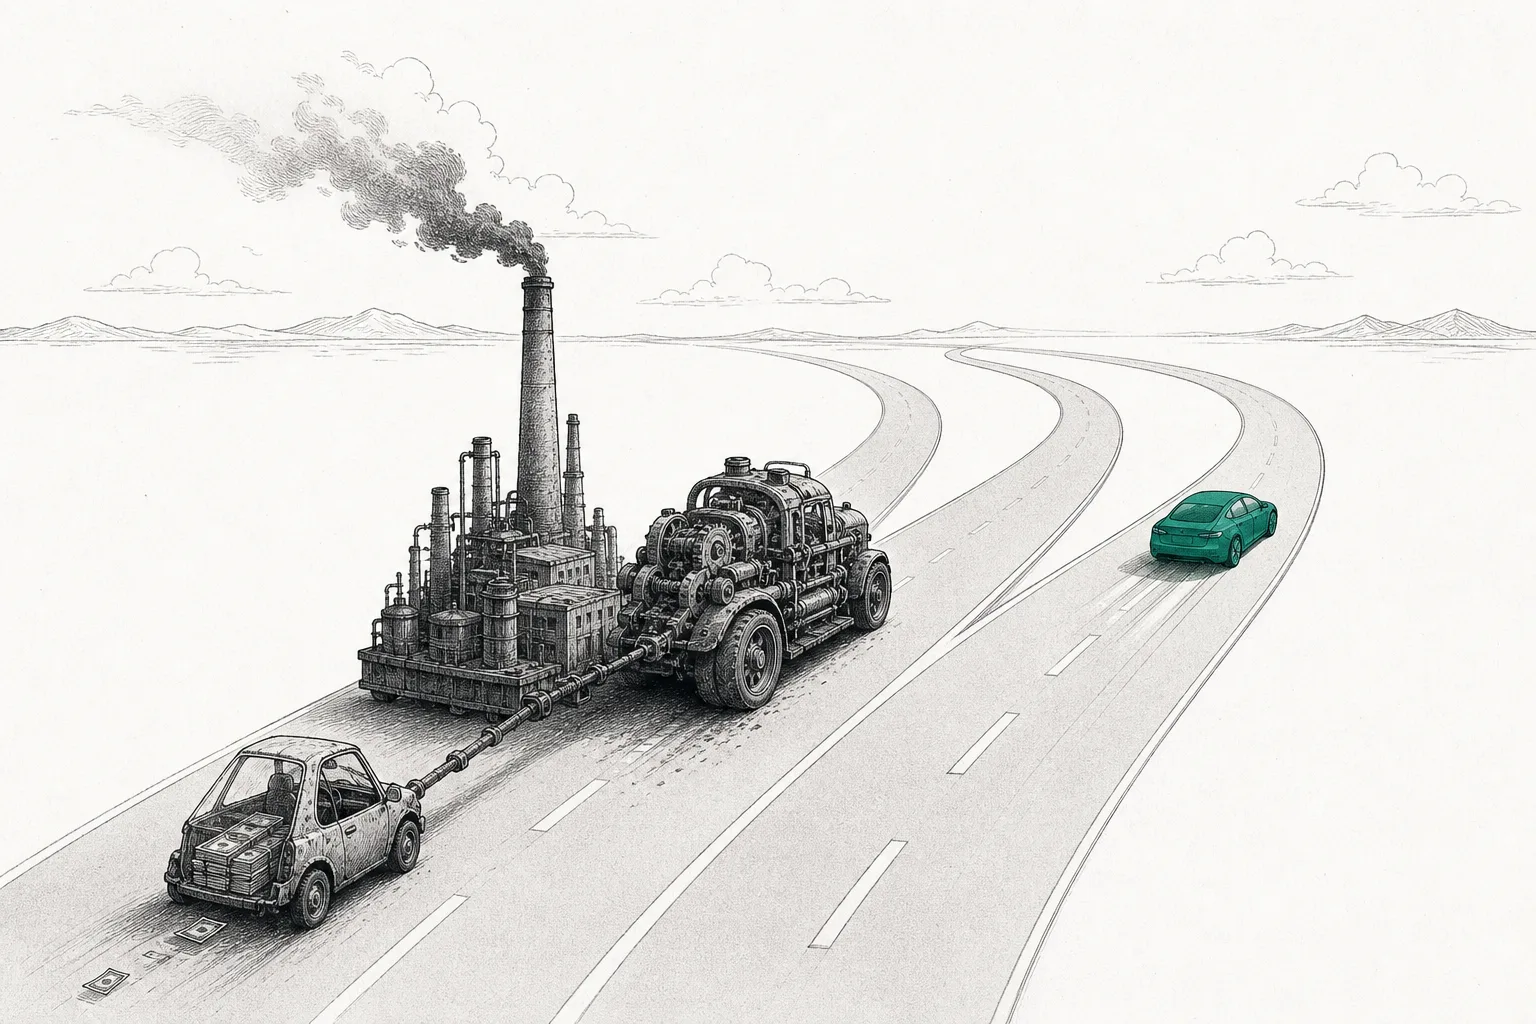
01มันคืออะไร — สามกองทัพของฝั่งตะวันตก
node นี้คือ “ฝั่งที่ไม่ใช่จีน” ของสงครามรถยนต์ไฟฟ้า — กลุ่มผู้ผลิตรถจากสหรัฐฯ ยุโรป ญี่ปุ่น และเกาหลี ที่กำลังพยายามเปลี่ยนตัวเองจากโลกน้ำมันไปสู่โลกไฟฟ้า มันเป็นสาขาย่อยภายใต้ Passenger EV OEMs ในเมกะเทรนด์ Electrification & Mobility โดยมีพี่น้องอีกฝั่งหนึ่งคือ China NEV Leaders ที่เป็นคู่แข่งโดยตรง — เรื่องของบทนี้คือ “ฝั่งตะวันตกจะรับมือคลื่นรถจีนราคาถูกได้ยังไง”
สิ่งที่ทำให้ node นี้น่าสนใจคือ มันไม่ใช่กลุ่มเดียวกันที่ทำเหมือนกัน แต่เป็น สามกองทัพที่จุดแข็งและจุดอ่อนต่างกันสุดขั้ว — และนี่คือโครงเรื่องหลักของทั้งบทเรียน:
- พิวร์เพลย์ผู้บุกเบิก (Tesla): บริษัทที่เกิดมาทำรถไฟฟ้าอย่างเดียว ไม่มีโรงงานเครื่องยนต์ ไม่มีดีลเลอร์เก่าให้แบก — และเป็นรายแรกที่พิสูจน์ว่ารถไฟฟ้า ทำกำไรได้จริง แต่ตอนนี้กำลังโตช้าลง
- ยักษ์เจ้าเก่า (VW, GM, Ford, Toyota, Hyundai, Mercedes, Stellantis): ผู้ผลิตรถร้อยปีที่ กำไรยังมาจากรถน้ำมัน ต้องใช้เงินจากรถน้ำมันไปอุ้มธุรกิจรถไฟฟ้าที่ยังขาดทุน เป็นการ “แปลงร่างกลางอากาศ” ที่เสี่ยงและแพง
- สตาร์ตอัปพิวร์เพลย์ (Rivian, Lucid): หน้าใหม่ที่อยากเป็น Tesla รายต่อไป แต่ยังเล็กเกินกว่าจะคุ้มทุน ต้องเผาเงินสดปีละหลายพันล้านดอลลาร์ และต้องหา “สายป่าน” ทุนมาต่อชีวิต
Pure-play = บริษัทที่ทำธุรกิจเดียว ในที่นี้คือผลิตรถไฟฟ้าล้วน ไม่มีธุรกิจรถน้ำมันมาถ่วง (Tesla, Rivian, Lucid) · Legacy OEM = ผู้ผลิตรถ “เจ้าเก่า” ที่มีสายการผลิตรถน้ำมันมานานหลายสิบปี (OEM = Original Equipment Manufacturer คือบริษัทที่ผลิตรถทั้งคันออกขายภายใต้แบรนด์ตัวเอง) · ICE (Internal Combustion Engine) = เครื่องยนต์สันดาปภายใน หรือก็คือ “รถน้ำมัน” แบบเดิม
02ทำไมถึงสำคัญ — เกมแปลงร่างอุตสาหกรรม $ ล้านล้าน
อุตสาหกรรมรถยนต์ตะวันตกคือกระดูกสันหลังของเศรษฐกิจหลายประเทศ — เยอรมนี ญี่ปุ่น สหรัฐฯ เกาหลี ล้วนพึ่งมันเลี้ยงคนหลายล้าน และสร้างมูลค่ามหาศาลมานานเป็นร้อยปี เรื่องที่กำลังเกิดขึ้นจึงไม่ใช่แค่ “เปลี่ยนเชื้อเพลิง” แต่คือ การรื้ออุตสาหกรรมทั้งระบบใหม่ ในขณะที่คู่แข่งหน้าใหม่จากจีนกำลังบุกเข้ามาทุกทิศ
หัวใจของความเจ็บปวดอยู่ตรงนี้: เจ้าเก่าตะวันตก ยิ่งขายรถไฟฟ้า ยิ่งขาดทุน เพราะต้นทุนแบตยังสูงและสเกลยังเล็กเมื่อเทียบกับจีน ปี 2025 จึงเป็นปีที่หลายเจ้า “ถอย” อย่างเปิดเผย และบันทึกความเสียหายเป็นก้อนใหญ่ — เฉพาะ Big 3 ของอเมริกา (GM, Ford, Stellantis) รวมกันบันทึกความเสียหายจากการพลิกเกมรถไฟฟ้าราว $52,000 ล้าน
ทำไมเรื่องนี้ถึงสะเทือนทั้งโลก? เพราะถ้าเจ้าเก่าตะวันตกแปลงร่างไม่สำเร็จ ตำแหน่งที่ว่างจะถูกแบรนด์จีนเข้ามาแทนที่ทันที — แกนของอุตสาหกรรมรถยนต์โลกที่เคยอยู่ที่ดีทรอยต์ วูล์ฟสบวร์ก และนาโกย่า กำลังถูกดึงไปทางตะวันออก node นี้จึงเป็นเรื่องของ “ใครจะรอดจากการเปลี่ยนผ่านครั้งใหญ่ที่สุดในประวัติศาสตร์อุตสาหกรรมรถยนต์” ไม่ใช่แค่เรื่องรถรุ่นไหนสวยกว่า
03มันทำงานยังไง — พิวร์เพลย์ vs เจ้าเก่า
เพื่อจะเข้าใจว่าทำไมเจ้าเก่าถึงเจ็บ ในขณะที่พิวร์เพลย์ทำกำไรได้ก่อน เราต้องดูที่ โครงสร้างธุรกิจ ของสองฝั่ง มันต่างกันตั้งแต่รากฐาน ไม่ใช่แค่ “ผลิตรถคนละแบบ”
พิวร์เพลย์อย่าง Tesla เกิดมาในยุคไฟฟ้า จึงออกแบบทุกอย่างจากศูนย์ให้เหมาะกับรถไฟฟ้า — แพลตฟอร์มไฟฟ้าล้วน (โครงรถแบบ “สเก็ตบอร์ด” ที่วางแบตเป็นพื้น) · ขายตรงถึงลูกค้า ไม่ผ่านเครือข่ายดีลเลอร์ · และมี รายได้จากซอฟต์แวร์ (ระบบช่วยขับ การอัปเดตผ่านอากาศ) ที่กำไรสูง ทุกอย่างนี้ทำให้ต้นทุนต่ำและกำไรต่อคันดี
เจ้าเก่าทำตรงข้ามเกือบทุกข้อ — ส่วนใหญ่ยัง ดัดแปลงโรงงานเครื่องยนต์เดิม มาผลิตรถไฟฟ้า (retrofit) ซึ่งไม่เหมาะกับการวางแบต · ต้องพึ่ง เครือข่ายดีลเลอร์ ที่มีต้นทุนและไม่อยากเลิกขายรถน้ำมัน · และที่สำคัญที่สุด กำไรยังมาจากรถน้ำมัน ที่ต้องเอามาค้ำธุรกิจรถไฟฟ้าที่ขาดทุน เหมือนเอามือหนึ่งหาเงิน อีกมือหนึ่งเทเงินทิ้ง
04มันอยู่ตรงไหนในระบบนิเวศ
ผู้ผลิตรถฝั่งตะวันตกคือ “หน้าร้าน” ที่ผู้บริโภคเห็น แต่ความสำเร็จของพวกเขาผูกกับพี่น้องร่วมเทรนด์อีกหลายตัว และที่สำคัญที่สุดคือผูกกับ “คู่แข่งจีน” ที่อยู่ห้องข้างๆ:
- พึ่ง Battery Cells เป็นหัวใจ: แบตเตอรี่คือ ~30–40% ของต้นทุนรถ และเป็นจุดที่ตะวันตกเสียเปรียบจีนมากที่สุด เพราะห่วงโซ่แบต (ตั้งแต่แร่ยันเซลล์) จีนคุมไว้เกือบหมด เจ้าเก่าจึงต้องเร่งสร้างโรงงานแบตของตัวเองหรือจับมือกับผู้ผลิตเซลล์ ไม่งั้นต้นทุนสู้จีนไม่ได้
- ต้องมี Charging Infrastructure คอยหนุน: รถไฟฟ้าจะขายได้ต่อเมื่อมีที่ชาร์จพอ ในตะวันตกที่ชาร์จยังไม่ทั่วถึงเท่าจีน ทำให้คน “กลัวแบตหมดกลางทาง” (range anxiety) และชะลอการซื้อ — เป็นหนึ่งในเหตุผลที่ดีมานด์รถไฟฟ้าฝั่งตะวันตกสะดุด
- ชนกับ China NEV Leaders โดยตรง: นี่คือคู่แข่งตัวจริง รถจีนถูกกว่าเพราะคุมต้นทุนแบตและผลิตแบบครบวงจร เจ้าเก่าตะวันตกจึงต้องสู้ทั้งในบ้านตัวเอง (ยุโรป สหรัฐฯ) และในจีน ที่ส่วนแบ่งของพวกเขากำลังหดตัวเร็วมาก
ในมุมพ่อแม่ node นี้เป็นครึ่งหนึ่งของ Passenger EV OEMs — โดยอีกครึ่งคือฝั่งจีน ทั้งสองฝั่งกำลังแย่งตลาดรถยนต์โลกที่กำลังเปลี่ยนเป็นไฟฟ้า ถ้าอยากเข้าใจว่าทำไมรถจีนถึงถูกและบุกเร็ว ไปต่อที่บทของ ผู้นำรถพลังงานใหม่จากจีน ได้ — บทนี้ขอโฟกัสที่ “ฝั่งตะวันตกจะแปลงร่างและตั้งรับยังไง”
05ตอนนี้ไปถึงไหน (2025–2026)
ภาพรวมปี 2025 ของฝั่งตะวันตกคือ “สะดุดและถอย” — แต่ละกองทัพเจอเรื่องของตัวเองต่างกัน เริ่มจากพิวร์เพลย์เจ้าใหญ่: Tesla กำลังโตช้าลงเป็นครั้งแรก ยอดส่งมอบทั้งปี 2025 ลดลงราว 9% เหลือ ~1.64 ล้านคัน หลังโตต่อเนื่องมาหลายปี Tesla จึงหันไปเดิมพันอนาคตที่ หุ่นยนต์แท็กซี่ (robotaxi) โดยเปิดให้บริการล็อตแรกที่เมืองออสติน รัฐเท็กซัส ในกลางปี 2025 — สัญญาณว่าเรื่องราวของ Tesla กำลังเปลี่ยนจาก “ผู้ขายรถ” ไปเป็น “บริษัทซอฟต์แวร์/AI ขับเคลื่อนอัตโนมัติ”
ฝั่ง เจ้าเก่าอเมริกาเลือก “ถอย” อย่างเปิดเผย เดือนธันวาคม 2025 Ford ประกาศบันทึกรายการ $19.5B พร้อมหันไปเน้นไฮบริดและรถ “เพิ่มระยะ” (EREV) โดยคาดว่าธุรกิจรถไฟฟ้าจะขาดทุนราว $5–5.5B ในปีนั้น ส่วน GM ตั้งสำรองด้านรถไฟฟ้า $1.6B กลางปี 2025 แล้วต้นปี 2026 บันทึกด้อยค่าอีก $6B พร้อมยอมรับว่าจะ ทำไม่ถึงเป้า ผลิตรถไฟฟ้า 1 ล้านคัน/ปี ตัวเร่งสำคัญคือรัฐบาลสหรัฐฯ ยกเลิกเงินอุดหนุนรถไฟฟ้า $7,500/คัน ตั้งแต่ 30 กันยายน 2025
ฝั่ง เจ้าเก่ายุโรปเจ็บที่จีน Volkswagen ซึ่งทำเงินหลักจากตลาดจีนมานาน เจอส่วนแบ่งหดตัว ยอดในจีนปี 2025 ลดเหลือ 2.69 ล้านคัน (-8%) ฉุดกำไรสุทธิทั้งกลุ่มหายไป 44% เหลือ €6.9B ซึ่งเป็นผลประกอบการแย่ที่สุดนับตั้งแต่วิกฤตโกงค่าไอเสีย (dieselgate) VW จึงประกาศแผนลดพนักงานในเยอรมนีราว 50,000 คนภายในปี 2030 และหั่นกำลังการผลิตจากแผนเดิม 12 ล้านคันเหลือ 9 ล้านคัน
แต่ไม่ใช่ทุกคนจะแย่ — มี “ผู้ชนะเงียบ” สองราย Toyota ที่เคยถูกด่าว่า “ช้า” เพราะดื้อปั้นไฮบริดแทนที่จะทุ่ม BEV ล้วน กลับกลายเป็นถูกทาง เมื่อกระแส BEV สะดุดและไฮบริดกลับมา (ไฮบริดคิดเป็นเกือบครึ่งของยอดขายในอเมริกาเหนือ) ส่วน Hyundai กับ Kia ทำยอดขายในสหรัฐฯ สูงเป็นประวัติการณ์รวม 1.63 ล้านคัน (+7.4%) ด้วยกลยุทธ์ “มีครบทุกแบบ” ทั้งไฮบริด ปลั๊กอิน และ BEV (Ioniq 5) — โตได้จริงในปีที่คนอื่นถอย
ส่วนสตาร์ตอัปพิวร์เพลย์เป็นเรื่องของ “ใครหาสายป่านทุนได้” Rivian ทำกำไรขั้นต้นได้เต็มปีเป็นครั้งแรกในปี 2025 และได้เส้นชีวิตจากดีลร่วมทุนกับ Volkswagen มูลค่าสูงสุดถึง $5.8B ขณะที่ Lucid ที่มีกองทุน PIF ของซาอุดีอาระเบียหนุนหลัง ยังเผาเงินสดหนัก — ปี 2025 เผาราว $3.8B รวมสะสมราว $18B สะท้อนว่าพิวร์เพลย์รายเล็กที่ยังสเกลไม่ถึงจุดคุ้มทุนนั้นเสี่ยงแค่ไหน
06อนาคต — ไฮบริดกลับมา ราคาถูกลง กำแพงกันจีน
ทิศทางแรกที่ชัดที่สุดคือ “การเปลี่ยนผ่านที่ช้าลง” ในตะวันตก หลังเงินอุดหนุนถูกตัด ส่วนแบ่งรถไฟฟ้าในสหรัฐฯ ที่เคยขึ้นถึง ~10% ในปี 2025 คาดว่าจะ ย่อลง เหลือราว 8% ในปี 2026 และไฮบริดกับรถน้ำมันจะกลับมาได้ส่วนแบ่งคืน นี่คือเหตุผลที่ Toyota ดูฉลาดขึ้นมาทันที และเป็นเหตุผลที่ Ford กับ GM รีบปรับแผนกลับไปเน้นไฮบริด — บทเรียนคือ “การเปลี่ยนผ่านไม่ใช่เส้นตรงพุ่งสู่ BEV ล้วน แต่เป็นทางคดเคี้ยวที่ไฮบริดเป็นจุดพักสำคัญ”
ทิศทางที่สองคือ การทำรถไฟฟ้าราคาถูกลงให้ได้ เมื่อเงินอุดหนุนหาย รถไฟฟ้าจะขายได้ก็ต่อเมื่อราคาเอื้อมถึงโดยไม่ต้องพึ่งรัฐ ฝั่งตะวันตกจึงเร่งหาทางลดต้นทุน — บางเจ้าจับมือกับผู้ผลิตเซลล์แบต บางเจ้า (อย่าง Rivian) ขายเทคโนโลยีแพลตฟอร์ม/ซอฟต์แวร์ให้รายอื่นเพื่อหารายได้เสริมและกระจายต้นทุน R&D เป้าหมายคือทำรถไฟฟ้าราคาต่ำกว่า $30,000 ที่แข่งกับรถจีนได้จริง
ทิศทางที่สามคือ กำแพงภาษีกันรถจีน เมื่อรถจีนถูกและบุกหนัก ยุโรปจึงตั้งภาษีนำเข้ารถไฟฟ้าจีนสูงถึง ~35% (ขณะที่ Tesla ที่ผลิตในจีนโดนแค่ ~8% เพราะถูกมองว่าได้เงินอุดหนุนน้อยกว่า) นี่เป็นทั้งโอกาสและกับดัก — มันซื้อเวลาให้เจ้าเก่าตะวันตกปรับตัว แต่ไม่ได้แก้ปัญหารากเรื่องต้นทุน และอาจทำให้พวกเขา “สบายเกินไป” จนช้ากว่าเดิม
มองไกลกว่านั้น เกมนี้จะเข้าสู่ช่วง คัดเลือกที่โหด — พิวร์เพลย์รายเล็กที่หาทุนต่อชีวิตไม่ได้จะล้มหายไป ส่วนเจ้าเก่าที่แปลงร่างช้าเกินจะค่อยๆ เสียส่วนแบ่ง คนที่รอดคือคนที่ทำรถไฟฟ้า “ขายแล้วได้กำไรจริง” โดยไม่ต้องพึ่งทั้งเงินอุดหนุนและกำไรรถน้ำมัน
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกของเจ้าเก่าคือ การเผาเงินระหว่างแปลงร่าง ตราบใดที่รถไฟฟ้ายังขาดทุนต่อคัน ทุกคันที่ขายคือเลือดที่ไหลออก เจ้าเก่ามีกำไรรถน้ำมันมาค้ำได้ระยะหนึ่ง แต่ถ้าการเปลี่ยนผ่านยืดยาวและต้นทุนแบตยังลงช้า กระแสเงินสดก้อนนั้นอาจไม่พอ — และการบันทึกขาดทุนก้อนใหญ่ปี 2025 ($52B ของ Big 3) คือสัญญาณเตือนว่าเงินกำลังไหลออกเร็วแค่ไหน
ความเสี่ยงข้อสองคือ การเจือจางทุนและการล้มของสตาร์ตอัป พิวร์เพลย์รายเล็กอย่าง Lucid ที่เผาเงินสะสมแล้วราว $18B ต้องระดมทุนเพิ่มเรื่อยๆ ซึ่งทำให้สัดส่วนหุ้นของผู้ถือเดิม “เจือจาง” (dilution) ลงทุกรอบ และถ้าหาทุนใหม่ไม่ได้ในจังหวะที่ตลาดทุนตึง ก็เสี่ยงล้มละลายจริงๆ — สตาร์ตอัปรถไฟฟ้าหลายรายในรอบทศวรรษนี้จบลงแบบนั้นมาแล้ว
ความเสี่ยงข้อสามคือ นโยบายและเงินอุดหนุนที่พลิกไปมา ธุรกิจรถไฟฟ้าตะวันตกยัง “ยังไม่คุ้มถ้าไม่มีรัฐช่วย” ในหลายตลาด การที่สหรัฐฯ ตัดเงินอุดหนุน $7,500 และยุโรปบางประเทศหั่นงบอุดหนุนลง ทำให้ดีมานด์สะดุดทันที — เป็นเครื่องเตือนว่ากระแสนี้ยังไม่ยืนด้วยลำแข้งตัวเองเต็มร้อย และความไม่แน่นอนทางการเมืองอาจกำหนดชะตามากกว่าคุณภาพรถ
ความเสี่ยงข้อสี่คือ คู่แข่งจีนที่ถูกกว่าเชิงโครงสร้าง ส่วนต่างต้นทุนของรถจีนไม่ได้มาจากเงินอุดหนุนเป็นหลัก แต่มาจากการผลิตครบวงจรและคุมห่วงโซ่แบตเอง (ตัวอย่างเช่นส่วนต่างต้นทุนต่อคันราว $4,700 ระหว่างผู้นำจีนกับ Tesla ส่วนใหญ่มาจากสเกลและการผลิตในบ้าน ไม่ใช่รัฐอุดหนุน) กำแพงภาษีกันได้แค่ชั่วคราว แต่ถ้าตะวันตกลดต้นทุนไม่ทัน วันที่กำแพงเปิดออก รถจีนก็จะยังถูกกว่าอยู่ดี
สรุปสั้นๆ: ฝั่งตะวันตกของสมรภูมิรถไฟฟ้าคือเรื่องของสามกองทัพที่ต่างกันสุดขั้ว — พิวร์เพลย์ที่เริ่มก่อนแต่โตช้าลง เจ้าเก่าที่ถือเงินเก่าแต่ต้องเผาเงินแปลงร่าง และสตาร์ตอัปที่เผาเงินอยู่เพื่อเอาตัวรอด ปี 2025 คือปีที่ทั้งสามสะดุดและถอย ขณะที่รถจีนยังบุกไม่หยุด คำถามใหญ่ของทศวรรษนี้ไม่ใช่ “รถไฟฟ้าจะมาไหม” — มันมาแล้ว — แต่คือ “ฝั่งตะวันตกจะแปลงร่างทันก่อนจะถูกแซง หรือจะกลายเป็นเจ้าเก่าที่ถูกประวัติศาสตร์ทิ้งไว้ข้างหลัง”